Tym razem świetny wpis naszego czytelnika na temat różnych aktualnych aktualności ;)
http://wdomachzbetonu.pl/mad-hatter/


Pokazywanie postów oznaczonych etykietą Wynajem. Pokaż wszystkie posty
Pokazywanie postów oznaczonych etykietą Wynajem. Pokaż wszystkie posty
piątek, 18 grudnia 2015
piątek, 9 października 2015
Bzdury, bzdury, bzdury 2
Po krótkiej przerwie wracamy do gry ;)
http://wdomachzbetonu.pl/bzdury-bzdury-bzdury/
http://wdomachzbetonu.pl/bzdury-bzdury-bzdury/
niedziela, 22 lutego 2015
Czy polski rynek mieszkaniowy zmierza w kierunku normalności? 149
My tu gadu gadu o frankach i innych głupotach, tymczasem od czasu do czasu warto spojrzeć na rzeczy ze strategicznego punktu widzenia, wszak, jak powszechnie wiadomo, dobra strategia to podstawa wszelkiego działania ;)
Jeśli spojrzeć trochę w przeszłość i zobaczyć, jak się sprawy miały od początku naszego zainteresowania tematem mieszkaniowym, to widać ewidentny postęp w dobrym kierunku. W dzisiejszym wpisie przyjrzymy się temu, co zmieniło się na polskim rynku mieszkaniowym od 2008 roku i co zmieni się w nieco bliższej lub dalszej przyszłości.
A zmieniło się naprawdę sporo - od cen, poprzez zasadnicze zmiany w skali oraz warunkach kredytowania, znaczny wzrost liczby mieszkań (zarówno tych na sprzedaż, jak i na wynajem), pewne ucywilizowanie relacji klient-deweloper oraz wynajmujący-najemca, aż po zauważalny wzrost świadomości społecznej zarówno w kwestii kredytów (niektórzy już widzą, że kursy walut są bardzo zmienne, a inni nawet widzą to, że podobnie, a nawet jeszcze bardziej, jest w przypadku stóp procentowych) jak i w kwestiach "realnych" cen mieszkań.
Jedyne, co się specjalnie nie zmieniło, to naganianie na kupno przez wszelkiego rodzaju pośredników i "niezależnych ekspertów" - choć i tu jakby pewną poprawę widać. Kiedyś dominowały określenia w duchu "Kto nie kupił, przegrał życie" - teraz "rozumowanie" jest nieco bardziej skomplikowane, włącznie z wymyślaniem nowej ekonomii, w której bryluje nasz faworyt, Bartek T.
Przyjrzyjmy się tym wszystkim zmianom nieco dokładniej.
Jeśli spojrzeć trochę w przeszłość i zobaczyć, jak się sprawy miały od początku naszego zainteresowania tematem mieszkaniowym, to widać ewidentny postęp w dobrym kierunku. W dzisiejszym wpisie przyjrzymy się temu, co zmieniło się na polskim rynku mieszkaniowym od 2008 roku i co zmieni się w nieco bliższej lub dalszej przyszłości.
A zmieniło się naprawdę sporo - od cen, poprzez zasadnicze zmiany w skali oraz warunkach kredytowania, znaczny wzrost liczby mieszkań (zarówno tych na sprzedaż, jak i na wynajem), pewne ucywilizowanie relacji klient-deweloper oraz wynajmujący-najemca, aż po zauważalny wzrost świadomości społecznej zarówno w kwestii kredytów (niektórzy już widzą, że kursy walut są bardzo zmienne, a inni nawet widzą to, że podobnie, a nawet jeszcze bardziej, jest w przypadku stóp procentowych) jak i w kwestiach "realnych" cen mieszkań.
Jedyne, co się specjalnie nie zmieniło, to naganianie na kupno przez wszelkiego rodzaju pośredników i "niezależnych ekspertów" - choć i tu jakby pewną poprawę widać. Kiedyś dominowały określenia w duchu "Kto nie kupił, przegrał życie" - teraz "rozumowanie" jest nieco bardziej skomplikowane, włącznie z wymyślaniem nowej ekonomii, w której bryluje nasz faworyt, Bartek T.
Przyjrzyjmy się tym wszystkim zmianom nieco dokładniej.
poniedziałek, 12 stycznia 2015
Niewypał? 67
A miało być tak pięknie (miało nie wiać w oczy nam ;) ... państwo, a dokładniej państwowy bank, miał się zająć wynajmowaniem mieszkań. Ktoś wymyślił, że "bank posiada duże rezerwy kapitału" (swoją drogą, to jest dosyć zabawne określenie w systemie rezerwy cząstkowej ;) i trzeba to jakoś spożytkować (co, w nomenklaturze rządowej, zwykle tożsame jest z "roztrwonić"). Powstał więc Fundusz Mieszkań na Wynajem, z którego już wielokrotnie się nabijaliśmy. Nadszedł w końcu ten długo oczekiwany moment, w którym fundusz osiągnął sprawność bojową i przedstawił swoją pierwszą ofertę. Oferta dotyczy mieszkań w Poznaniu - mieszkań jest 124, ale w ofercie znalazło się 47 lub 49 (zależnie od źródła) i część już jakby zniknęła, bo na oficjalnej stronie:
http://oferty.jakusiebie.pl/
są tylko 24. Nie wiadomo, gdzie jest reszta i czemu na stronie jest ich tak mało (ponieważ na razie to są raczej plany niż mieszkania, bo mieszkania są jeszcze niewykończone, to może zwyczajnie zaprezentowano po 1 mieszkaniu spośród każdej grupy "takich samych"?).
Jak tylko pojawiła się oferta, mogliśmy sporo poczytać na temat jej atrakcyjności, albo raczej nieatrakcyjności (tu zadania są podzielone).
Nieoceniony redaktor depeszowy, Marek W., natychmiast popełnił stosowny artykuł, w którym stwierdził, że oferta rozczarowuje, bo jest podobna do rynkowej:
http://wyborcza.pl/1,75248,17218253,BGK_wynajmuje__Oferta_rozczarowuje__podobna_do_rynkowej.html
Z kolei na onecie mogliśmy (o dziwo) poczytać, że oferta jest słaba i niekonkurencyjna:
http://biznes.onet.pl/wiadomosci/nieruchomosci/eksperci-cena-najmu-pierwszych-mieszkan-z-inwestycji-bgk-niekonkurencyjna/jzqzh
Dla zwolenników teorii, że oferta jest jednak dobra, też się coś znajdzie:
http://www.pb.pl/3980795,89315,sprawdzamy-oferte-funduszu-mieszkan-na-wynajem
Ponieważ mamy aż 3 różne opinie na ten sam temat, to musieliśmy zgłębić go osobiście, żeby... wyprodukować czwartą.
http://oferty.jakusiebie.pl/
są tylko 24. Nie wiadomo, gdzie jest reszta i czemu na stronie jest ich tak mało (ponieważ na razie to są raczej plany niż mieszkania, bo mieszkania są jeszcze niewykończone, to może zwyczajnie zaprezentowano po 1 mieszkaniu spośród każdej grupy "takich samych"?).
Jak tylko pojawiła się oferta, mogliśmy sporo poczytać na temat jej atrakcyjności, albo raczej nieatrakcyjności (tu zadania są podzielone).
Nieoceniony redaktor depeszowy, Marek W., natychmiast popełnił stosowny artykuł, w którym stwierdził, że oferta rozczarowuje, bo jest podobna do rynkowej:
http://wyborcza.pl/1,75248,17218253,BGK_wynajmuje__Oferta_rozczarowuje__podobna_do_rynkowej.html
Z kolei na onecie mogliśmy (o dziwo) poczytać, że oferta jest słaba i niekonkurencyjna:
http://biznes.onet.pl/wiadomosci/nieruchomosci/eksperci-cena-najmu-pierwszych-mieszkan-z-inwestycji-bgk-niekonkurencyjna/jzqzh
Dla zwolenników teorii, że oferta jest jednak dobra, też się coś znajdzie:
http://www.pb.pl/3980795,89315,sprawdzamy-oferte-funduszu-mieszkan-na-wynajem
Ponieważ mamy aż 3 różne opinie na ten sam temat, to musieliśmy zgłębić go osobiście, żeby... wyprodukować czwartą.
sobota, 20 grudnia 2014
To buy or not to buy... oto jest pytanie! 38
Po ostatnim przynudzającym wpisie czas na wpis nieco bardziej matematyczny, czyli taki, jakie lubię najbardziej :) Wpisy matematyczne mają to do siebie, że nie zostawiają specjalnego pola do interpretacji, ani do polemiki, przez co ciężko udowodnić nam, że nie mamy racji (do czego oczywiście zachęcamy w komentarzach ;)
Jak wiemy, mamy teraz (znowu) najlepszy czas na zakup mieszkania ;) Jak również wiemy, powodów ku temu jest mnóstwo - ceny mieszkań bardzo spadły (tak bardzo, że bardziej nie dadzą już rady ;) mamy teraz rekordowo tani kredyt (z wysokimi marżami ;) deweloperzy budują na potęgę, co oznacza, że spodziewają się bumu (który przecież w końcu musi nadejść ;) a na dodatek rosną wymagania kredytowe - spada maksymalne LTV (więc trzeba się spieszyć ;) Aaa... no i jeszcze stopy procentowe są na rekordowo niskim poziomie, więc nie opłaca się oszczędzać na lokatach (w czasach niby deflacji), tylko trzeba koniecznie zainwestować w mieszkanie na wynajem (które, w przeciwieństwie do środków na lokacie, tanieje ;)
O inwestycji w wynajem mieszkania z punktu widzenia właściciela oraz najemcy pisaliśmy we wpisach:
http://wdomachzbetonu.blogspot.com/2013/09/czy-opaca-sie-inwestowac-w-mieszkania.html
oraz
http://wdomachzbetonu.blogspot.com/2013/10/czy-wynajmujac-mieszkanie-napychamy.html
Dziś zajmiemy się sytuacją, w której znajduje się być może większość czytelników tego bloga.
Jak wiemy, mamy teraz (znowu) najlepszy czas na zakup mieszkania ;) Jak również wiemy, powodów ku temu jest mnóstwo - ceny mieszkań bardzo spadły (tak bardzo, że bardziej nie dadzą już rady ;) mamy teraz rekordowo tani kredyt (z wysokimi marżami ;) deweloperzy budują na potęgę, co oznacza, że spodziewają się bumu (który przecież w końcu musi nadejść ;) a na dodatek rosną wymagania kredytowe - spada maksymalne LTV (więc trzeba się spieszyć ;) Aaa... no i jeszcze stopy procentowe są na rekordowo niskim poziomie, więc nie opłaca się oszczędzać na lokatach (w czasach niby deflacji), tylko trzeba koniecznie zainwestować w mieszkanie na wynajem (które, w przeciwieństwie do środków na lokacie, tanieje ;)
O inwestycji w wynajem mieszkania z punktu widzenia właściciela oraz najemcy pisaliśmy we wpisach:
http://wdomachzbetonu.blogspot.com/2013/09/czy-opaca-sie-inwestowac-w-mieszkania.html
oraz
http://wdomachzbetonu.blogspot.com/2013/10/czy-wynajmujac-mieszkanie-napychamy.html
Dziś zajmiemy się sytuacją, w której znajduje się być może większość czytelników tego bloga.
wtorek, 18 listopada 2014
Luźne dywagacje o wszystkim 110
W oczekiwaniu na brakujące raporty dotyczące 3 kwartału 2014 roku na rynku mieszkaniowym (wciąż nie ma raportu ZBP/Amron oraz NBP), które pozwolą nam skomentować kolejny kwartał świetnej (jak dla kogo) sprzedaży deweloperów oraz coraz bardziej niezrozumiałej (przynajmniej dla niektórych) stabilizacji, dzisiejszy wpis będzie trochę... luźny. W większości wpisów staraliśmy się dzielić wiedzą(?) na różne tematy mieszkaniowe (choć wg niektórych to staraliśmy się zniechęcić wszystkich do kupna mieszkania czy brania kredytu ;) tymczasem dziś podzielimy się raczej niewiedzą. Nasza niewiedza ma zakres dużo szerszy niż wiedza, ale proszę się nie obawiać... wpis nie będzie z tego powodu proporcjonalnie dłuższy ;) Za to będzie pewnie nieco bardziej chaotyczny... chociaż tak właśnie powinno być, skoro mówimy o niewiedzy.
Dziś będzie o wielu rzeczach, których związek ze sobą bierze się tylko z tego, że jakoś tam dotyczą tematyki mieszkaniowej (po poprzednim wpisie, do którego, mam nadzieję, kiedyś jeszcze wrócimy, niektórzy z komentujących będą pewnie zadowoleni, wszak, jak to ujął jeden z komentatorów, znowu dbamy o "czystość bloga" ;)
Ale do rzeczy...
1. Kredyty frankowe.
Zawsze nas zastanawiało, jak "od podszewki" wygląda sprawa z kredytami walutowymi, głównie frankowymi. Wszyscy wiemy, że większość klientów korzystających z tego rozwiązania średnio na nim skorzystała. Ba... wiemy przecież, że większość klientów sporo na takim kredycie straciła (przynajmniej na chwilę obecną). Ponieważ nie wydaje się nam, żeby waluta naszej zielonej wyspy (w której trzeba już przejmować niedoszłe emerytury z OFE oraz zawieszać ustawowe progi zadłużenia), miała jakieś realne szanse na umocnienie się względem waluty bardzo stabilnego ekonomicznie i politycznie kraju, jakim jest Szwajcaria, to mamy obawy, że "straty" frankowiczów będą nie do odrobienia (oczywiście chodzi nam o różnice kursowe, bo różnica w oprocentowaniu jest i pewnie zawsze będzie na korzyść "posiadaczy" kredytów walutowych). Skoro stracili klienci, to wydaje się naturalnym, że ktoś musiał zyskać.
Pytanie jest właściwie jedno - skąd banki brały pożyczane franki i czy w ogóle musiały mieć jakieś franki, żeby udzielać kredytów w tej walucie. Niestety nie jesteśmy ekspertami od prawa bankowego, a Google nie pomogło nam niczego ciekawego na ten temat znaleźć, więc pozostaje nam jedynie bazować na informacjach "zasłyszanych" tu i ówdzie (może pośród czytelników jest ktoś, kto jest w stanie wyjaśnić mechanizm udzielania kredytów walutowych i poprzeć to jakimś aktem prawnym?). Bank nie może ponosić ryzyka walutowego... z czego wynikałoby, że udzielając kredytu walutowego musi "posiadać" (w sensie pożyczki lub depozytu) tę walutę. Pytanie, skąd banki wzięły te ~50mld franków, żeby pożyczyć je szczęśliwym kredytobiorcom.
Jedna z hipotez mówi o tym, że bank może zdobyć walutę poprzez swap, czyli wymianę jednej waluty na inną. Wszystko fajnie, tylko w tym przypadku bank musiałby wymienić PLN na CHF, a potem udzielić kredytu w CHF - problem jednak polega na tym, że taką operację trzeba by odnawiać, bo jest to operacja krótkoterminowa (w porównaniu z czasem trwania kredytu). W tym układzie, po wzroście kursu CHF, bank musiałby w kolejnej iteracji użyć znacznie większej ilości PLN, co dla banku nie wydaje się być specjalnie korzystne.
Inna opcja jest taka, że banki zwyczajnie pożyczały franki na "rynku" (np. od swoich "spółek matek"). Tylko to też jest trochę dziwne - aktualnie LIBOR CHF to praktycznie 0% - czy polskie banki są w stanie pożyczać od kogoś franki z takim oprocentowaniem? Jeśli tak, to wszystko jest pięknie, ale jeśli nie, to co? Bank "dokłada" do takiego kredytu?
Dziś będzie o wielu rzeczach, których związek ze sobą bierze się tylko z tego, że jakoś tam dotyczą tematyki mieszkaniowej (po poprzednim wpisie, do którego, mam nadzieję, kiedyś jeszcze wrócimy, niektórzy z komentujących będą pewnie zadowoleni, wszak, jak to ujął jeden z komentatorów, znowu dbamy o "czystość bloga" ;)
Ale do rzeczy...
1. Kredyty frankowe.
Zawsze nas zastanawiało, jak "od podszewki" wygląda sprawa z kredytami walutowymi, głównie frankowymi. Wszyscy wiemy, że większość klientów korzystających z tego rozwiązania średnio na nim skorzystała. Ba... wiemy przecież, że większość klientów sporo na takim kredycie straciła (przynajmniej na chwilę obecną). Ponieważ nie wydaje się nam, żeby waluta naszej zielonej wyspy (w której trzeba już przejmować niedoszłe emerytury z OFE oraz zawieszać ustawowe progi zadłużenia), miała jakieś realne szanse na umocnienie się względem waluty bardzo stabilnego ekonomicznie i politycznie kraju, jakim jest Szwajcaria, to mamy obawy, że "straty" frankowiczów będą nie do odrobienia (oczywiście chodzi nam o różnice kursowe, bo różnica w oprocentowaniu jest i pewnie zawsze będzie na korzyść "posiadaczy" kredytów walutowych). Skoro stracili klienci, to wydaje się naturalnym, że ktoś musiał zyskać.
Pytanie jest właściwie jedno - skąd banki brały pożyczane franki i czy w ogóle musiały mieć jakieś franki, żeby udzielać kredytów w tej walucie. Niestety nie jesteśmy ekspertami od prawa bankowego, a Google nie pomogło nam niczego ciekawego na ten temat znaleźć, więc pozostaje nam jedynie bazować na informacjach "zasłyszanych" tu i ówdzie (może pośród czytelników jest ktoś, kto jest w stanie wyjaśnić mechanizm udzielania kredytów walutowych i poprzeć to jakimś aktem prawnym?). Bank nie może ponosić ryzyka walutowego... z czego wynikałoby, że udzielając kredytu walutowego musi "posiadać" (w sensie pożyczki lub depozytu) tę walutę. Pytanie, skąd banki wzięły te ~50mld franków, żeby pożyczyć je szczęśliwym kredytobiorcom.
Jedna z hipotez mówi o tym, że bank może zdobyć walutę poprzez swap, czyli wymianę jednej waluty na inną. Wszystko fajnie, tylko w tym przypadku bank musiałby wymienić PLN na CHF, a potem udzielić kredytu w CHF - problem jednak polega na tym, że taką operację trzeba by odnawiać, bo jest to operacja krótkoterminowa (w porównaniu z czasem trwania kredytu). W tym układzie, po wzroście kursu CHF, bank musiałby w kolejnej iteracji użyć znacznie większej ilości PLN, co dla banku nie wydaje się być specjalnie korzystne.
Inna opcja jest taka, że banki zwyczajnie pożyczały franki na "rynku" (np. od swoich "spółek matek"). Tylko to też jest trochę dziwne - aktualnie LIBOR CHF to praktycznie 0% - czy polskie banki są w stanie pożyczać od kogoś franki z takim oprocentowaniem? Jeśli tak, to wszystko jest pięknie, ale jeśli nie, to co? Bank "dokłada" do takiego kredytu?
sobota, 4 października 2014
Ciekawe ile płacą, za robienie z siebie p... rzewodniczącego 179
Następny wpis miał być bardzo na poważnie, ale jeden z czytelników podrzucił niedawno linka do prześmiesznego wywiadu z p. Jackiem Furgą (to ten, który podpisuje swoim nazwiskiem przytaczany u nas wielokrotnie raport Amrom-Sarfin). Zajmiemy się dziś tym tematem, a wpis na poważnie na pewno też powstanie, bo powstał już w mojej głowie i szkoda byłoby ten genialny pomysł zmarnować ;)
Oryginał wywiadu można znaleźć tu:
http://forsal.pl/branze/artykuly/825585,puste-portfele-polakow-przywroca-mode-na-kawalerki.html
Rozmowa jest mniej więcej o tym, jakie mieszkania interesują Polaków, jakie są tego powody, co będzie się działo dalej... czyli jednym słowem o (ubóstwianej ostatnio w mediach tematycznych) stabilizacji.
Przyjrzyjmy się więc, jak to właściwie jest i jak dalej będzie z tą stabilizacją, oczami
przewodniczącego Komitetu ds. Finansowania Nieruchomości Związku Banków Polskich (nazwa "Komitet" jakoś nieodzownie kojarzy mi się z komitetem centralnym, ale już się nie czepiajmy). W wywiadzie czytamy tak:
"W jakim stopniu wyższy wkład własny wpłynie na rynek nieruchomości?
Z pewnością spowoduje lekkie obniżenie zainteresowania. Na razie wysokość wkładu własnego nie była problematyczna, ale jego poziom urośnie do 10 proc., a później 15 proc. i 20 proc. i będzie stanowił ogromne wyzwanie, zwłaszcza dla młodych ludzi. Jeśli przyjmiemy, że średnia wysokość kredytu oscyluje wokół 200 tys. złotych, kredytobiorca już na starcie będzie musiał uzbierać 20 tysięcy, a w perspektywie 3 lat, nawet 40 tysięcy."
No cóż... wzrost wymagań dotyczących wkładu własnego z pewnością spowoduje obniżenie zainteresowania (przy okazji, z tego powodu, pan Furga pragnie najwyraźniej podnieść zainteresowanie w chwili obecnej). Pytanie, czy ono aby na pewno będzie lekkie... Już wzrost wkładu do 5% spowodował, że udział kredytów z LTV > 80% spadł o 14 p. p. (2 kwartał 2014 względem 4 kwartału 2013), co oznacza spadek procentowej wartości udziału tych kredytów w ogólnej puli o prawie 1/4! W końcówce roku 2013 udział kredytów z LTV POWYŻEJ 80% (czyli nawet popularny przypadek z 20-procentowym wkładem się w tej grupie nie mieści!) wynosił ponad 61%. Po wprowadzeniu minimalnego wkładu w wysokości 20% żaden z tych 61% kredytów nie mógłby zostać udzielony! Czy to spowoduje tylko lekki spadek zainteresowania? Hmm... śmiem wątpić (chyba że opcja ubezpieczenia brakujących 10% wkładu z wymaganych 20% będzie wyglądała tak, jak obecnie, czyli w praktyce kredyt będzie po prostu trochę droższy).
Poczekamy, zobaczymy... ale "prawdziwe" ograniczenie kredytów do LTV80% miałoby ogromne znaczenie dla rynku (pamiętajmy, że, aby pożyczyć 2 pokoje w Warszawie, trzeba będzie mieć jakieś 70 tys. zł + koszty notarialne/wykończenia/pośrednika, co w praktyce może oznaczać 100 tys. - a to jest już naprawdę dużo, zwłaszcza dla tych, którzy jeszcze nie "kupili" mieszkania; wszak ci bogatsi raczej już "kupili").
Oryginał wywiadu można znaleźć tu:
http://forsal.pl/branze/artykuly/825585,puste-portfele-polakow-przywroca-mode-na-kawalerki.html
Rozmowa jest mniej więcej o tym, jakie mieszkania interesują Polaków, jakie są tego powody, co będzie się działo dalej... czyli jednym słowem o (ubóstwianej ostatnio w mediach tematycznych) stabilizacji.
Przyjrzyjmy się więc, jak to właściwie jest i jak dalej będzie z tą stabilizacją, oczami
przewodniczącego Komitetu ds. Finansowania Nieruchomości Związku Banków Polskich (nazwa "Komitet" jakoś nieodzownie kojarzy mi się z komitetem centralnym, ale już się nie czepiajmy). W wywiadzie czytamy tak:
"W jakim stopniu wyższy wkład własny wpłynie na rynek nieruchomości?
Z pewnością spowoduje lekkie obniżenie zainteresowania. Na razie wysokość wkładu własnego nie była problematyczna, ale jego poziom urośnie do 10 proc., a później 15 proc. i 20 proc. i będzie stanowił ogromne wyzwanie, zwłaszcza dla młodych ludzi. Jeśli przyjmiemy, że średnia wysokość kredytu oscyluje wokół 200 tys. złotych, kredytobiorca już na starcie będzie musiał uzbierać 20 tysięcy, a w perspektywie 3 lat, nawet 40 tysięcy."
No cóż... wzrost wymagań dotyczących wkładu własnego z pewnością spowoduje obniżenie zainteresowania (przy okazji, z tego powodu, pan Furga pragnie najwyraźniej podnieść zainteresowanie w chwili obecnej). Pytanie, czy ono aby na pewno będzie lekkie... Już wzrost wkładu do 5% spowodował, że udział kredytów z LTV > 80% spadł o 14 p. p. (2 kwartał 2014 względem 4 kwartału 2013), co oznacza spadek procentowej wartości udziału tych kredytów w ogólnej puli o prawie 1/4! W końcówce roku 2013 udział kredytów z LTV POWYŻEJ 80% (czyli nawet popularny przypadek z 20-procentowym wkładem się w tej grupie nie mieści!) wynosił ponad 61%. Po wprowadzeniu minimalnego wkładu w wysokości 20% żaden z tych 61% kredytów nie mógłby zostać udzielony! Czy to spowoduje tylko lekki spadek zainteresowania? Hmm... śmiem wątpić (chyba że opcja ubezpieczenia brakujących 10% wkładu z wymaganych 20% będzie wyglądała tak, jak obecnie, czyli w praktyce kredyt będzie po prostu trochę droższy).
Poczekamy, zobaczymy... ale "prawdziwe" ograniczenie kredytów do LTV80% miałoby ogromne znaczenie dla rynku (pamiętajmy, że, aby pożyczyć 2 pokoje w Warszawie, trzeba będzie mieć jakieś 70 tys. zł + koszty notarialne/wykończenia/pośrednika, co w praktyce może oznaczać 100 tys. - a to jest już naprawdę dużo, zwłaszcza dla tych, którzy jeszcze nie "kupili" mieszkania; wszak ci bogatsi raczej już "kupili").
piątek, 26 września 2014
Czy (biednych) Polaków stać na mieszkanie? 46
Dostałem ostatnio od jednego z czytelników wpłatę zatytułowaną "Składka motywacyjna", więc wypadałoby w związku z tym coś napisać ;) A tak na poważnie, to bardzo chętnie pisałbym częściej, ale jak się ma rudą żonę, to zajmują człowieka inne sprawy ;)
W każdym razie... dziś będzie wpis populistyczny ;) O tym, że jest źle, że pewnie nie będzie lepiej, no i że to wszystko wina Tuska (który ewakuował się z grajdołu przy pierwszej nadarzającej się okazji). Ale do rzeczy...
Zbliża się powoli koniec roku, więc niedługo zobaczymy trochę więcej naganiania na kredyty mieszkaniowe (mylnie zwane hipotecznymi) - w końcu to ostatni moment, żeby zaciągnąć taki z LTV95% (a nawet, dzięki Mdm, zaciągnąć kredyt w praktyce bez wkładu własnego). Do tego znowu spadł WIBOR, więc poczytamy także o tym, że kredyt jest teraz wyjątkowo tani, co jest oczywistą nieprawdą (po pierwsze dlatego, że w perspektywie 30 lat obecne oprocentowanie nie ma specjalnego znaczenia i kredyt w żadnym razie nie jest ani tańszy ani droższy niż rok temu, a po drugie dlatego, że wraz ze spadkiem stopy procentowej rosną marże... więc kredyt jest teraz raczej droższy niż jeszcze niedawno). Nie zmienia to jednak faktu, że części osób zacznie się wydawać, że stać ich na mieszkanie/kredyt, na które przy wyższych stopach stać ich nie było - domyślam się, że takie myślenie jest możliwe tylko wtedy, kiedy człowiek nic nie wie o kredytach, a zwraca uwagę jedynie na reklamy podające wysokość miesięcznej raty, jednak (o dziwo) jest to myślenie całkiem popularne. Wtórują mu wszelkiej maści pośrednicy kredytowi, deweloperzy i inni naganiacze, o czym mogliśmy poczytać w artykule, który postaramy się dziś szerzej skomentować.
Dywagacje od Expander'a przypominają najlepsze czasy w stylu "kto nie kupił, przegrał życie". W artykule:
http://www.bankier.pl/wiadomosc/Choc-latwiej-o-mieszkanie-kredyt-pochlania-1-3-dochodu-7218202.html
znajdziemy wiele "ciekawych" elementów. Expander policzył nam, jak wygląda dostępność mieszkania (albo raczej kredytu) dla osób zarabiających 80% przeciętnego wynagrodzenia. Sam temat nie jest zły - skoro tylko 1/3 Polaków zarabia średnią krajową lub więcej, to tych, którzy zarabiają do 80%, pewnie jest całkiem sporo. Okazuje się, że wg Expandera takich ludzi w roku 2008 w ogóle nie było stać na własne mieszkanie, a teraz mogą już zamieszkać na "swoim" (płacąc za tę przyjemność jedynie 1/3 swoich dochodów), więc trzeba to koniecznie zrobić ;) Już w pierwszym zdaniu czytamy tak:
"W październiku zapewne spadną stopy procentowe, zatem udział ten jeszcze może się zmniejszyć. Z zakupem nie powinni jednak zwlekać zbyt długo, ponieważ od stycznia istotnie wzrośnie obowiązkowy wkład własny."
Należy się więc spieszyć... chociaż Expander nie do końca wyjaśnia, dlaczego właściwie się spieszyć. Autorzy rozważają temat dostępności mieszkań w związku wysokością raty w relacji do dochodów, a jednocześnie twierdzą, że należy się spieszyć, bo... wymagany wkład własny wzrośnie (czyli klasyczne połączenie piernika z wiatrakiem).
Symulacja Expandera zakłada, że małżonkowie zarabiają po 80% średniej pensji w sektorze przedsiębiorstw i pragną "kupić" mieszkanie z rynku wtórnego o powierzchni 50m2, z minimalnym wkładem własnym (5%). Nasi biedni (standardowi?) kredytobiorcy nie mają dzieci (i chyba nie planują, skoro chcą wydawać 1/3 swoich dochodów na jakąś "klitę" w bloku, która nie dość, że jest klitą, to po wzroście stóp procentowych zacznie pochłaniać znacznie większą część dochodów).
Wg Expandera w 2008 roku rata pochłaniałaby aż 65% dochodów naszej modelowej rodziny, bo mieszkania były droższe, a dochody mniejsze. I tu pojawia się pierwszy problem - Expander zakłada, że w 2008 roku kredytobiorcy zaciągaliby swój wymarzony kredyt w złotówkach (z oprocentowaniem 7.73%), tymczasem w 2008 roku mało kto tak robił (pamiętajmy, że wtedy rządziły kredyty frankowe, oprocentowane nawet w okolicach 4%). Na szczęście chłopaki nie zapomnieli o tym, że w 2008 roku można było zaciągnąć kredyt nawet na 50 lat, co teraz jest już niemożliwe.
W każdym razie... dziś będzie wpis populistyczny ;) O tym, że jest źle, że pewnie nie będzie lepiej, no i że to wszystko wina Tuska (który ewakuował się z grajdołu przy pierwszej nadarzającej się okazji). Ale do rzeczy...
Zbliża się powoli koniec roku, więc niedługo zobaczymy trochę więcej naganiania na kredyty mieszkaniowe (mylnie zwane hipotecznymi) - w końcu to ostatni moment, żeby zaciągnąć taki z LTV95% (a nawet, dzięki Mdm, zaciągnąć kredyt w praktyce bez wkładu własnego). Do tego znowu spadł WIBOR, więc poczytamy także o tym, że kredyt jest teraz wyjątkowo tani, co jest oczywistą nieprawdą (po pierwsze dlatego, że w perspektywie 30 lat obecne oprocentowanie nie ma specjalnego znaczenia i kredyt w żadnym razie nie jest ani tańszy ani droższy niż rok temu, a po drugie dlatego, że wraz ze spadkiem stopy procentowej rosną marże... więc kredyt jest teraz raczej droższy niż jeszcze niedawno). Nie zmienia to jednak faktu, że części osób zacznie się wydawać, że stać ich na mieszkanie/kredyt, na które przy wyższych stopach stać ich nie było - domyślam się, że takie myślenie jest możliwe tylko wtedy, kiedy człowiek nic nie wie o kredytach, a zwraca uwagę jedynie na reklamy podające wysokość miesięcznej raty, jednak (o dziwo) jest to myślenie całkiem popularne. Wtórują mu wszelkiej maści pośrednicy kredytowi, deweloperzy i inni naganiacze, o czym mogliśmy poczytać w artykule, który postaramy się dziś szerzej skomentować.
Dywagacje od Expander'a przypominają najlepsze czasy w stylu "kto nie kupił, przegrał życie". W artykule:
http://www.bankier.pl/wiadomosc/Choc-latwiej-o-mieszkanie-kredyt-pochlania-1-3-dochodu-7218202.html
znajdziemy wiele "ciekawych" elementów. Expander policzył nam, jak wygląda dostępność mieszkania (albo raczej kredytu) dla osób zarabiających 80% przeciętnego wynagrodzenia. Sam temat nie jest zły - skoro tylko 1/3 Polaków zarabia średnią krajową lub więcej, to tych, którzy zarabiają do 80%, pewnie jest całkiem sporo. Okazuje się, że wg Expandera takich ludzi w roku 2008 w ogóle nie było stać na własne mieszkanie, a teraz mogą już zamieszkać na "swoim" (płacąc za tę przyjemność jedynie 1/3 swoich dochodów), więc trzeba to koniecznie zrobić ;) Już w pierwszym zdaniu czytamy tak:
"W październiku zapewne spadną stopy procentowe, zatem udział ten jeszcze może się zmniejszyć. Z zakupem nie powinni jednak zwlekać zbyt długo, ponieważ od stycznia istotnie wzrośnie obowiązkowy wkład własny."
Należy się więc spieszyć... chociaż Expander nie do końca wyjaśnia, dlaczego właściwie się spieszyć. Autorzy rozważają temat dostępności mieszkań w związku wysokością raty w relacji do dochodów, a jednocześnie twierdzą, że należy się spieszyć, bo... wymagany wkład własny wzrośnie (czyli klasyczne połączenie piernika z wiatrakiem).
Symulacja Expandera zakłada, że małżonkowie zarabiają po 80% średniej pensji w sektorze przedsiębiorstw i pragną "kupić" mieszkanie z rynku wtórnego o powierzchni 50m2, z minimalnym wkładem własnym (5%). Nasi biedni (standardowi?) kredytobiorcy nie mają dzieci (i chyba nie planują, skoro chcą wydawać 1/3 swoich dochodów na jakąś "klitę" w bloku, która nie dość, że jest klitą, to po wzroście stóp procentowych zacznie pochłaniać znacznie większą część dochodów).
Wg Expandera w 2008 roku rata pochłaniałaby aż 65% dochodów naszej modelowej rodziny, bo mieszkania były droższe, a dochody mniejsze. I tu pojawia się pierwszy problem - Expander zakłada, że w 2008 roku kredytobiorcy zaciągaliby swój wymarzony kredyt w złotówkach (z oprocentowaniem 7.73%), tymczasem w 2008 roku mało kto tak robił (pamiętajmy, że wtedy rządziły kredyty frankowe, oprocentowane nawet w okolicach 4%). Na szczęście chłopaki nie zapomnieli o tym, że w 2008 roku można było zaciągnąć kredyt nawet na 50 lat, co teraz jest już niemożliwe.
niedziela, 8 czerwca 2014
Kiedy nadejdzie "ten" moment? 72
Sporo na tym blogu dosyć teoretycznych wpisów o stopach procentowych, cenach, inflacji, czy demografii, a tymczasem najważniejszą kwestią dla wielu czytelników jest to, kiedy w związku z tym wszystkim należałoby kupić mieszkanie :)
W to, że mieszkania warto kupować, nigdy nie wątpiliśmy. Jakby nie było, dekrety w stylu Bieruta, nacjonalizujące tego rodzaju prywatny majątek to jednak wybitna rzadkość, w przeciwieństwie do nacjonalizacji majątku w innej postaci. Zobaczmy, że wciąż mamy do czynienia z inflacją, która jest de facto ukrytym opodatkowaniem całego dostępnego pieniądza, poprzez realne pomniejszanie jego wartości. Inflację oczywiście się ukrywa przez stosowanie wskaźników CPI z wykorzystaniem odpowiedniego koszyka, w którym to chociażby elektronika oraz odzież/obuwie tanieją zawsze, a jakoś butów Nike'a, czy telewizorów 3D nadal nigdzie za darmo dostać nie można ;) Nie bez przyczyny inflacja liczona "koszykami" sprzed 30 lat jest znacznie wyższa od oficjalnej i jest jej dużo bliżej do realnego wzrostu podaży pieniądza, liczonego agregatami w stylu M3.
Poza tego rodzaju ukrytymi formami pozbawiania pieniędzy (siły nabywczej) obywateli, mamy jeszcze techniki zdecydowanie bardziej bezpośrednie. Nie tak dawno doszło przecież do spektakularnej grabieży depozytów bankowych na Cyprze - wiele wskazuje na to, że był to poligon doświadczalny przed zastosowaniem tego rodzaju rozwiązania na szerszą skalę. Do tego m. in. zmierza forsowana w UE unia bankowa - zamiast "ratowania" banków przez podatników (bail-out), będziemy mieli do czynienia z pokrywaniem strat banków przez akcjonariuszy, właścicieli obligacji oraz oczywiście przez depozytariuszy, bo kapitały własne banków do pokrycia strat zdecydowanie nie wystarczą (bail-in). Sprawa wydaje się być przesądzona, bo w wyniku światowego kryzysu (który nadal trwa), banki wygenerowały tak duże straty, że nie podniosą się z nich o własnych siłach. Dodatkowo, kryzys zadłużenia w strefie Euro, który na chwilę został zażegnany działaniami EBC, zapewniającymi w praktyce skupowanie obligacji euro-bankrutów przez bank centralny, musi powrócić ze względu na skalę zadłużenia poszczególnych państw (prawie w każdym europejskim kraju zadłużenie w relacji do PKB nadal rośnie). Banki są posiadaczami ogromnej ilości obligacji państwowych, więc w razie niewypłacalności jakiegoś większego kraju (np. Hiszpanii), część z nich będzie musiała zbankrutować, a to oznacza przejęcie znaczącej części depozytów (chociaż trudno tu mówić o "przejęciu" w ścisłym znaczeniu tego słowa, skoro te depozyty już zostały "zmarnowane").
W takiej sytuacji posiadanie mieszkania, czy innej nieruchomości kupionej w rozsądnej cenie, wydaje się być dużo bezpieczniejszym rozwiązaniem niż posiadanie jakiegoś wirtualnego zapisu w systemie bankowym, który to zapis można w dowolnej chwili uznać za nieistniejący i który sam w sobie systematycznie traci wartość (wskutek inflacji). Dodatkowo, gdzieś przecież mieszkać trzeba, więc posiadanie mieszkania może być sensownym połączeniem przyjemnego z pożytecznym.
Dlatego też, co niektórym czytelnikom może wydawać się dosyć dziwne, jesteśmy wielkimi zwolennikami posiadania nieruchomości (ewentualnie innego dobra "trwałego"). Problem tylko w tym, aby ta nieruchomość nie wygenerowała nam większych strat niż inne formy "przechowywania majątku". W chwili obecnej tak właśnie niestety jest - ceny spadają, co jest problemem dla tych, którzy chcieliby zamienić gotówkę na mieszkanie (chociaż ostatnio, wskutek znacznej obniżki stóp i ostatniej szansy na kredyt z LTV100% proces ten przekształcił się w ubóstwianą w mediach "stabilizację"). Wynajem jest najczęściej nadal tańszą opcją niż "kupno na kredyt" (napisanie tego bzdurnego określenia zawsze przychodzi mi z niemałym wysiłkiem ;) i to jest problemem dla tych, którzy gotówki nie mają.
Jednak taka sytuacja nie będzie trwała wiecznie i kiedyś mieszkanie najpewniej warto będzie kupić. W typ wpisie pobawimy się trochę w przewidywanie przyszłości i spróbujemy odpowiedzieć, kiedy (w naszej ocenie) nadejdzie w miarę sensowny moment na kupno (oczywiście z zastrzeżeniem, że prawie na pewno jesteśmy w mniejszym lub większym błędzie).
Na początek krótkie przypomnienie podstawowych czynników, które decydują o tym, czy moment kupna mieszkania uznajemy za atrakcyjny - jeśli ktoś ma ochotę na więcej szczegółów, to zapraszam do dwóch starszych wpisów):
Czy w Polsce mieszkania są drogie?
Kiedy kupię mieszkanie?
1. Cena metra kwadratowego w relacji do średniej pensji netto w regionie - wartości od 1 w górę uznajemy za sensowny moment na kupno.
2. Stopa zwrotu z wynajmu mieszkania - wartość podchodząca pod 8% sugeruje, że jest to dobry moment na zakup pod wynajem; w związku z tym także dobry moment na zakup na własne potrzeby.
3. Relacja kosztów kredytu do dochodów - za maksymalną wartość kredytu, którą uznaje się za bezpieczną, przyjmuje się 3-krotność rocznych dochodów. Dodatkowo, wysokość raty nie powinna przekraczać 1/4 naszych miesięcznych dochodów. Tu oczywiście należy wziąć poprawkę na aktualną wysokość stóp procentowych (przy niskich stopach te wartości powinny być niższe) oraz na to, że tego rodzaju szacunki odnoszą się do stabilnych i rozwiniętych rynków (Polska chyba jeszcze takim nie jest).
4. Cena sprzedaży w odniesieniu do kosztów budowy - jeśli cena mieszkania deweloperskiego jest wyższa od łącznych kosztów budowy powiększonych o 20% uznajemy, że jest drogo. Tu należy być nieco ostrożnym, bo czasem ciężko określić, jakie właściwie są koszty budowy (zwłaszcza, jak się posłucha opinii deweloperów, albo ich doradców).
5. Wysokość stóp procentowych - niestety nadal się nie zanosi, aby w sensownym czasie kredyty ze zmienny oprocentowaniem ustąpiły pola kredytom z oprocentowaniem stałym. Dlatego też za strategicznie zły moment uznajemy ten, w którym stopy są od dłuższego czasu niskie, a za dobry ten, w którym stopy są od dłuższego czasu wysokie (najlepszy moment jest wtedy, kiedy stopy były długo wysokie, a zapowiada się na ich dłuższe obniżki, co z reguły oznacza... jakiś większy kryzys). To samo dotyczy ogólnej dostępności kredytu - dłuższy czas słabej dostępności kredytu przy zapowiedziach znacznego zwiększenia jego dostępności to najlepszy moment na zakupy.
6. Demografia - kredyty kredytami, ceny cenami, ale ostatecznie mieszkania kupują/wynajmują ludzie, dlatego dobry moment na kupno jest wtedy, kiedy struktura wiekowa ludności sugeruje, że liczba "chętnych" na mieszkanie (co z reguły oznacza osoby wkraczające w dorosłość) będzie rosła, a jednocześnie nie będzie rosła liczba "niechętnych" do posiadania mieszkania (czyli umierających). Pewną szczególną grupą ludności, na którą warto zwracać uwagę, są studenci - to oni stanowią ogromną "siłę" na rynku wynajmu i to oni będą potem klientami na kupno mieszkań.
7. Ogólna sytuacja na rynku - z reguły bardzo słabym momentem na kupno jest ten, w którym robią to wszyscy. Siłą rzeczy jest wtedy największa konkurencja (wśród kupujących), co podnosi ceny i utrudnia kupno mieszkania, jak najlepiej spełniającego nasze potrzeby. Przy okazji, całkowicie odrzucamy opcję kupowania obietnicy wybudowania mieszkania w cenie pełnoprawnego mieszkania (czyli kupno tzw. "dziury w ziemi"). Dobrze jest też mieć jako takie pojęcie na temat ogólnej sytuacji gospodarczej (co najmniej swojego kraju) - ten element także ma spore przełożenie na sytuację rynku mieszkaniowego.
Skoro wiemy już, jakie czynniki musimy przeanalizować, czas odpowiedzieć na tytułowe pytanie z wpisu - kiedy w takim razie warto będzie kupić mieszkanie?
Oczywiście odpowiedzi udzielamy pod warunkiem, że nie dojdzie do jakichś dramatycznych okoliczności typu większa wojna, albo upadek całego systemu finansowego (przy czym to drugie wydaje się być bardzo prawdopodobne... w związku z tym rozstrzyganie całego dzisiejszego dylematu jest zupełnie bez sensu, ale skoro już tyle wpisu napisaliśmy, to jednak odpowiemy ;)
Naszym zdaniem (które prawie na pewno z nieznanych nam na razie powodów jest błędne) całkiem sensownym momentem na kupno będą okolice roku 2020, a jeszcze lepszym rok 2030 :) I w tym momencie przypominają mi się słowa jednego z komentujących na blogu: "Jak powiem żonie, że mamy czekać z kupnem mieszkania już tylko kilkanaście lat, to mnie zaje*** " ;)
Jeśli ktoś jest bardziej niecierpliwy, to wydaje się, że powinien zacząć rozglądać się za mieszkaniem w okolicach roku 2017 (czyli już niedługo ;)
Dlaczego akurat 2017 lub 2020 rok?
Po pierwsze stopy procentowe. W poprzednim wpisie zastanawialiśmy się, kiedy one wzrosną. Jeśli stanie się tak, jak przewidują członkowie amerykańskiego FOMC (czyli w praktyce Fed), stopy (z aktualnego "zera") powinny zacząć rosnąć w przyszłym roku, aby w 2016 osiągnąć poziom 2-3% (i rosnąć dalej). W Polsce stopy będą wyższe niż w USA, więc i u nas powinniśmy zobaczyć jakieś normalne poziomy (oczywiście przewidywanie wysokości stóp procentowych to bardzo śliska sprawa - zwłaszcza w obecnych czasach walki z wyimaginowaną deflacją). Zakładając jednak, że stopy wzrosną zgodnie z przewidywaniami, rok 2017 może być momentem na osiągnięcie stosunkowo wysokich wartości. Dalsze lata mają więc szansę być czasem, w którym w miarę wysokie stopy obowiązywać będą już od "dłuższego" czasu - to jest bardzo ważne, bo rynek nieruchomości ma sporą bezwładność i reaguje na tego rodzaje zmiany czasem z kilkuletnim opóźnieniem.
Jeśli stopy (na całym świecie) naprawdę zaczną rosnąć, to w trudnym położeniu znajdą się kredytobiorcy walutowi (głównie frankowi). Raczej nie zapowiada się na znaczne umocnienie PLN względem CHF, więc wzrost stóp w Szwajcarii miałby bezpośrednie (bardzo niekorzystne) przełożenie na wysokość rat ich kredytów, a co za tym idzie także na ich płynność finansową i stopień spłacalności kredytów. Ponieważ tego rodzaju kredytów jest bardzo dużo (~700 tys.), to problemy w ich spłacie bardzo znacząco zaważyłby na polskim rynku mieszkaniowym - po pierwsze przez windykacje takich kredytów i licytacje mieszkań, a po drugie wywołałyby spory kryzys w polskim(?) sektorze bankowym.
Pamiętajmy, że najlepsze interesy robi się wtedy, kiedy na ulicach leje się krew. Problemy dużej grupy kredytobiorców frankowych spowodowałyby nagłe zwiększenie podaży na rynku mieszkaniowym. Podaży, która i bez tego jest bardzo duża, przy nadal słabym popycie (pomijając chwilowo rynek pierwotny). Dodatkowo w mediach wytworzyłaby się bardzo niekorzystna aura wokół kredytów i być może do świadomości szerszej grupy ludzi dotarłyby konsekwencje zaciągania wieloletnich kredytów ze zmiennym oprocentowaniem. Wszystko to musiałoby spowodować zauważalny spadek cen, który jeszcze spotęgowałby problemy.
Dodatkowo, do roku 2017 raczej nie wejdziemy do strefy Euro (jeśli oczywiście ona dotrwa do tego czasu), co mogłoby się przełożyć na obniżenie kosztu kredytu w Polsce. W momencie, w którym (nie daj Boże) będziemy wchodzić do strefy Euro (rok 2019?) możemy właśnie doświadczyć czasu, w którym stopy staną się niższe po dłuższym okresie stóp wyższych (czyli nasz najlepszy moment na zakup z punktu widzenia stóp procentowych).
Być może nawet większy wpływ na rynek niż stopy procentowe będzie miała Rekomendacja SIII, która od 2017 roku wprowadzi wymóg posiadania minimum 20% wkładu własnego przy zaciąganiu kredytu (zobaczymy, jak w praktyce będzie wyglądała możliwość ubezpieczenia brakującego wkładu). Do końca zeszłego roku udział nowo udzielanych kredytów z wkładem mniejszym niż 20% solidnie przekraczał 50% puli. W drugim kwartale tego roku zobaczymy, co zmienił wymóg 5-procentowego wkładu. Ale dopiero wymaganie 20% wkładu może naprawdę solidnie zachwiać rynkiem - w końcu zorganizowanie 80 tys. w gotówce na 2-pokojowego mieszkanie w Warszawie to byłoby nie lada wyzwanie.
Dojrzewanie portfela kredytów. To bardzo ładne określenie oznacza w skrócie, że kredyty zaczynają się psuć (kolejna piękna nazwa) po mniej więcej 7 latach od momentu ich zaciągnięcia. Psuć, czyli... coraz większa część z nich przestaje być spłacana. W sytuacji aktualnie niskich stóp procentowych wartość ta ulegnie pewnie lekkiemu wydłużeniu i przesunie się w czasie do momentu pierwszych zauważalnych podwyżek stóp. Dodatkowo, powoli zaczną się kończyć dopłaty w programie RnS, co spowoduje wzrost wysokości raty nawet o 40% - część kredytobiorców pewnie nie udźwignie tego ciężaru, więc pozostaje pytanie, czy ludzie ci zostaną pozostawieni sami sobie, czy może rząd spróbuje "zachęcić" pozostałych podatników, aby ich poratowali swoim groszem. Przypomnijmy, że największej liczby kredytów udzielano w latach 2007-2008 (dla Rns były to lata 2011-2012), więc wkrótce powinniśmy zobaczyć pierwsze objawy owego "dojrzewania" portfela. Jeśli to wszystko zejdzie się w czasie z wyższymi stopami procentowymi, to kulminację niekorzystnych zjawisk zobaczymy właśnie w okolicach 2020 roku (kiedy do "zwyczajnych" kredytobiorców z problemami dołączą ci z Rns). Pamiętajmy, że wcześniej "wyłożą" się kredytobiorcy frankowi - dołączający do nich złotówkowcy spowodują przedłużenie i nasilenie się problemu (jeszcze większa podaż mieszkań, poprzez wzrost liczby licytacji, spowoduje dalsze spadki cen i wstrzymanie akcji kredytowej, bo kto chciałby udzielać kredytu zabezpieczonego aktywem, którego wartość spada?). Wszystko to oczywiście przy założeniu, że do tego czasu stopy procentowe zauważalnie wzrosną. Ale nawet i bez tego, zobaczylibyśmy tego rodzaju problemy - tylko skala byłaby mniejsza.
Koniec Mdm. Wg zapewnień rządu, Mdm ma być ostatnim programem wspierania mieszkań własnościowych w Polsce (czyli ostatnim programem wsparcia dla deweloperów). O ile z definicji nie wierzymy w żadne zapewnienia rządu, o tyle w takie akurat jesteśmy skłonni uwierzyć, bo kiedy program się zakończy (w roku 2018), w budżecie może już zupełnie nie być pieniędzy na sterowanie rynkiem mieszkaniowym (tak, jak teraz nie ma już pieniędzy na subsydiowanie rynku wtórnego, z czym mieliśmy do czynienia jeszcze w Rns). Koniec tego programu będzie częścią większej całości, czyli ogólnego kryzysu finansów publicznych w Polsce. Już teraz, kiedy przodujemy w Europie pod względem wzrostu ;) rząd musi przejmować przyszłe emerytury obywateli, aby tylko dotrwać do kolejnych wyborów (inna sprawa, że przejęcie obligacji z OFE to w praktyce tylko zabieg księgowy). Niespecjalnie widać, skąd mogłoby przyjść ożywienie w polskiej (ale i nie tylko) gospodarce - wszędzie dominuje wysokie zadłużenie, permanentny deficyt budżetowy i bezrobocie, którego statystyki poprawia się zmieniając definicję albo zniechęcając do rejestrowania się w urzędach pracy. Sensownych reform (a la JKM :) wciąż brak, dlatego sytuacja finansowa Polski będzie się pogarszać, a gwoździem do trumny okaże się system ubezpieczeń społecznych, który z roku na rok notuje coraz większy deficyt (nie jest to oczywiście dziwne, skoro spada liczba ludzi młodych, a rośnie liczba starszych). Około roku 2020 na emeryturze będzie już praktycznie cały powojenny wyż demograficzny, a dodatkowo taka struktura wiekowa ludności wymagała będzie znacznego wzrostu nakładów na służbę zdrowia (określenie "służba zdrowia" w polskich warunkach jest wyjątkowo nietrafione, ale niech będzie). Ponieważ już teraz rząd łapie się sztuczek księgowych i usuwa kolejne progi zadłużenia, aby się wszystko od razu nie zawaliło, to nie wydaje się możliwe, aby dało się tego rodzaju strategię prowadzić skutecznie za kilka lat. Polska jest niestety bankrutem i nie ma od tego ucieczki, a podstawowym zapalnikiem naszego lokalnego kryzysu wydaje się być właśnie system emerytalny. Do czego na rynku mieszkaniowym prowadzą problemy finansowe państwa pokazują chociażby przykłady Grecji, Cypru, czy Hiszpanii, które przodują w Europie pod względem szybkości spadków cen mieszkań (i to mimo praktycznie zerowych stóp procentowych!).
Na koniec zostawiliśmy to, o czym wspominaliśmy już nieco w poprzednich punktach. Demografia. Rzućmy okiem na strukturę wiekową ludności w Polsce wg GUS w wybranych latach (wybraliśmy sobie wiek 28 lat jako najbardziej interesujący z punktu widzenia rynku mieszkaniowego):

Na początek rok 2003, czyli sam początek bańki mieszkaniowej. Widzimy tu bardzo obiecującą z punktu widzenia cen mieszkań strukturę wiekową. Ludzie w wieku 28 lat to jeden z bardziej licznych roczników, a dodatkowo roczniki nieco młodsze stanowią najbardziej liczną grupę. Widać, że w najbliższym czasie będzie rosła liczba klientów zarówno na kupno (osoby w wieku 25-35 lat), jak i na wynajem (wiek 19-24 lata).
Dodatkowo, liczebność starszych roczników jest bardzo niewielka, więc nie ma obawy, że wkrótce rynek mieszkań zaleją lokale "z odzysku".
Z punktu widzenia kupna mieszkania sytuacja idealna. Jeśli do tego dołożymy fakt, że kredyty mieszkaniowe praktycznie w tej chwili nie istnieją, a zaraz zaczną istnieć (i to na jaką skalę!), to lepszego momentu w historii na zakup nigdy nie było.

W szczytowej fazie bańki interesujący nas rocznik (28 lat) jest jeszcze bardziej liczny niż w 2003 roku. W ogóle cały przedział wiekowy 25-35 bije rekordy, co w połączeniu z ultra łatwo dostępnym kredytem we frankach powoduje, że klienci dosłownie walą drzwiami i oknami, windując ceny do kosmicznych poziomów. Jednocześnie widać, że osoby w wieku lekko powyżej 20 lat to najbardziej liczne roczniki, co z kolei przekłada się na rekordową liczbę studentów, a więc i rekordowe stawki wynajmu mieszkań. Gdyby nie nagły wybuch kryzysu finansowego i znaczne ograniczenie akcji kredytowej (głównie walutowej) polska bańka mieszkaniowa pociągnęłaby spokojnie jeszcze kilka lat bez żadnej zadyszki.

W roku 2011 akcja kredytowa już się ustabilizowała (znowu na całkiem wysokim poziomie) i ceny nie bardzo chciały dalej spadać (przy wydatnym wsparciu podatników w postaci Rns i kolejnych modyfikacjach mnożnika, które miały właśnie zapobiec spadkom). Interesujący nas rocznik 28-latków osiągnął historyczny rekord liczebności (prawie 700 tys. osób). Widać, że sytuacja na rynku mieszkaniowym jeszcze nie jest zła (potencjalnych klientów nadal bardzo dużo), ale ewidentnie mamy do czynienia z przesileniem. Zwłaszcza w przypadku młodszych roczników, których liczebność bardzo szybko spada - spada liczba studentów, a co za tym idzie zaczynają powoli spadać także stawki wynajmu mieszkań (nawet może nie tak bardzo bezpośrednio przez zmniejszanie ceny, ale bardziej przez poprawę standardu dostępnych mieszkań).
Tak, czy inaczej, dla uważnego obserwatora rynku to ostatni dzwonek na sprzedaż mieszkania, jeśli ktoś się z takim zamiarem nosił.
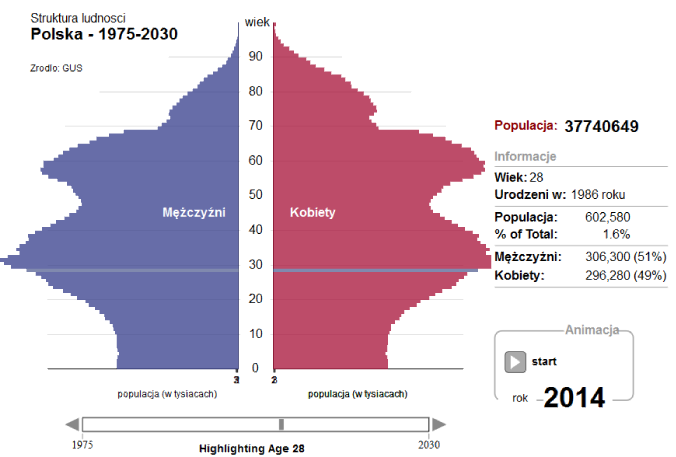
W 2014 roku sytuacja na rynku jest już zdecydowanie gorsza (oczywiście z punktu widzenia tego, kto chciałby mieszkanie sprzedać/wynająć). Nasz interesujący rocznik zmniejszył swoją liczebność o ponad 10%, a najbardziej liczne roczniki przekroczyły 30-tkę. Coraz lepiej widać, że liczba klientów na zakup pierwszego mieszkania będzie bardzo szybko spadać.
Z wynajmem podobnie... z tym, że tu liczba klientów nie dość, że będzie spadać, to... już właściwie bardzo spadła. Dodatkowo zauważmy, jak rośnie liczebność starszych roczników - osób w wieku 60 lat jest pierwszy raz więcej niż tych w wieku 28 lat (i to oni właśnie wkrótce przejdą na emeryturę, co spowoduje "bankructwo" ZUSu).
Tak, czy inaczej, jacyś tam klienci nadal na rynku są i to już zdecydowanie ostatni moment na sprzedaż (zwłaszcza, że mamy jeszcze bardzo niskie stopy procentowe). Kto szybko nie sprzeda, ten przegra życie ;)

To nasz pierwszy w miarę sensowny moment na kupno mieszkania. Liczebność 28-latków już o ponad 20% mniejsza niż w fazie szczytowej. Liczebność studentów zbliża się do minimum, więc i wynajem mieszkania jest coraz tańszy. Najbardziej liczne są roczniki w okolicach 35-lat, z których pewnie większość jest już zakredytowana, co przy spadających cenach raczej nie wróży większości z nich rychłego powrotu na rynek mieszkaniowy (chyba że w wyniku licytacji komorniczej ;)
Większość pokolenia powojennego wyżu demograficznego już na emeryturze, wzrasta liczebność roczników starszych (70+), co powoduje, że nie jest to jeszcze najlepszy (z punktu widzenia demograficznego) moment na kupno. Ponieważ to pokolenie w większości posiada mieszkania i to bez kredytu, odejście ich do lepszego świata spowoduje znaczny wzrost podaży na rynku (nawet mimo wprowadzenia ustawy o odwróconym kredycie hipotecznym - firmy/banki przejmujące mieszkania po starszych osobach też będą musiały je sprzedać lub wynająć).
Zauważmy jeszcze, że (zachowując aktualne tempo budowania domów/mieszkań) w 2017 roku będziemy mieli ich o jakieś 450 tys. więcej niż obecnie, co przy aktualnie brakujących wg deweloperów/pośredników 700 tys. mieszkań spowoduje, że będziemy już blisko punktu równowagi ;) My oczywiście mamy na temat brakujących mieszkań "nieco" inne zdanie, ale deweloperzy jakoś nas słuchać nie chcą ;)

Nasz dobry (chociaż nadal jeszcze nie najlepszy) moment na kupno. Rocznik 28-latków jest już o 30% mniej liczny niż w szczycie (ale nadal będzie szybko spadał).
Jeśli państwo miało zbankrutować, to już to zrobiło. Jeśli kredytobiorcy walutowi (i nie tylko) mieli się wyłożyć, to też już to zrobili.
Liczba studentów ustabilizowała się na niskim poziomie (mniej więcej 1/3 niższym niż w szczytowej fazie z okolicy 2008 roku), więc wynajem musi być w miarę tani, co powinno się przełożyć także na ceny sprzedaży. Z punktu widzenia kupna nadal "zagrożeniem" są roczniki pomiędzy 60 a 70 lat.
W stosunku do roku 2014 mamy już o jakieś 900 tys. mieszkań/domów więcej, więc już chyba nawet Bartek T. nie twierdzi, że mieszkań w Polsce nadal brakuje ;)
A wielka płyta, skoro stała nierzadko ponad 50 lat, raczej przetrwała też kolejne 6.

I wreszcie jest! Nasz najlepszy moment na kupno z punktu widzenia demografii :) Padło na rok 2029, bo to ostatni dostępny w narzędziu GUS (gdyby nie to, okazałoby się, że każdy kolejny rok jest jeszcze lepszy!). Liczebność potencjalnych klientów na kupno mieszkania to już tylko połowa wartości ze szczytu. Widzimy też pewne zmniejszenie się słupków z rocznikami starszymi - na rynek trafiło więc już całkiem sporo pozostawionych przez nich mieszkań. Studentów mało, klientów na kupno też mało, przy aktualnym poziomie budowania mamy już 2,2mln więcej mieszkań/domów niż teraz ;) A wielka płyta pewnie nadal stoi ;)
Patrząc jednak na strukturę wiekową widać, że nie trzeba się spieszyć, bo za jakiś czas sytuacja do kupna będzie jeszcze lepsza. Bardzo liczne roczniki powyżej 70 lat spowodują, że na rynek jeszcze długo będzie napływała szeroka fala mieszkań "z odzysku", a niepokojąco mało liczne roczniki poniżej 10 lat pokazują, że przed nami kolejna odsłona kryzysu demograficznego. W końcu w roku 2029 liczba Polaków wyniesie 36 mln, a wg niektórych szacunków w 2050 roku będzie to już tylko 32(!) mln - i wtedy mieszkania będą już praktycznie za darmo :) Chociaż tak długo chyba nie warto czekać ;)
Podsumowując... w dzisiejszym wpisie staraliśmy się zgadnąć, kiedy będzie dobry moment na kupno mieszkania. Wydaje się nam, że ten moment nadal nie nadszedł - chociażby dlatego, że kupowanie mieszkań w czasach niskich stóp procentowych to strategiczny błąd. Do tego dochodzą wprowadzane systematycznie ograniczenia w dostępności kredytu (rekomendacja SIII) oraz nieuchronny wzrost stóp procentowych. Na to wszystko nakłada się pogarszająca się sytuacja finansowa państwa, która załamie się wraz z przejściem na emeryturę roczników powojennego wyżu demograficznego. Oczekiwane (wraz z podwyżkami stóp) problemy kredytobiorców (głównie, ale nie tylko, walutowych) potęgują obawy o przyszłe problemy. Zakładając coś, co wydaje się nam najbardziej prawdopodobnym scenariuszem (wzrost stóp w perspektywie 2-3 lat) i pomijając to, co wydaje się być prawdopodobne, ale jednocześnie postawiłoby pod znakiem zapytania całe dzisiejsze rozumowanie (upadek światowego systemu finansowego), obstawiamy, że całkiem dobrym momentem na kupno własnego mieszkania w Polsce będą dopiero okolice roku 2020 (dodatkowo, jeśli grozi nam wejście do strefy Euro i związany z tym spadek stóp procentowych, to powinno to nastąpić właśnie w tej okolicy). Jeśli komuś się bardziej spieszy, to niezła wydaje się być też sytuacja od roku 2017 (stopy już raczej wyżej + rekomendacja SIII). A jeśli się komuś nie spieszy, to polecamy rok 2029, a jeszcze bardziej coś bliżej 2040 - wtedy większość obecnych kredytobiorców spłaci swoje 30-letnie kredyty, a ci, co ich nie wzięli, kupią po prostu mieszkania "za darmo" :)
Patrząc na to wszystko jeszcze bardziej ogólnie... trudno będzie przegapić dobry moment na kupno w kraju takim, jak Polska, w którym kierunek wyznaczony przez demografię jest tylko jeden. Każdy następny rok wydaje się być lepszy niż poprzedni - trzeba tylko obserwować dostępność/cenę kredytu i wybrać taki moment, w którym kredyt jest od dłuższego czasu słabo dostępny. A o kupowaniu mieszkań w celach inwestycyjnych, to radziłbym w naszych warunkach w ogóle zapomnieć. Pewnie będą jeszcze jakieś cykle na tym rynku, ale dramatyczna demografia nie pozwoli specjalnie rozwinąć skrzydeł żadnej kolejnej bańce.
W to, że mieszkania warto kupować, nigdy nie wątpiliśmy. Jakby nie było, dekrety w stylu Bieruta, nacjonalizujące tego rodzaju prywatny majątek to jednak wybitna rzadkość, w przeciwieństwie do nacjonalizacji majątku w innej postaci. Zobaczmy, że wciąż mamy do czynienia z inflacją, która jest de facto ukrytym opodatkowaniem całego dostępnego pieniądza, poprzez realne pomniejszanie jego wartości. Inflację oczywiście się ukrywa przez stosowanie wskaźników CPI z wykorzystaniem odpowiedniego koszyka, w którym to chociażby elektronika oraz odzież/obuwie tanieją zawsze, a jakoś butów Nike'a, czy telewizorów 3D nadal nigdzie za darmo dostać nie można ;) Nie bez przyczyny inflacja liczona "koszykami" sprzed 30 lat jest znacznie wyższa od oficjalnej i jest jej dużo bliżej do realnego wzrostu podaży pieniądza, liczonego agregatami w stylu M3.
Poza tego rodzaju ukrytymi formami pozbawiania pieniędzy (siły nabywczej) obywateli, mamy jeszcze techniki zdecydowanie bardziej bezpośrednie. Nie tak dawno doszło przecież do spektakularnej grabieży depozytów bankowych na Cyprze - wiele wskazuje na to, że był to poligon doświadczalny przed zastosowaniem tego rodzaju rozwiązania na szerszą skalę. Do tego m. in. zmierza forsowana w UE unia bankowa - zamiast "ratowania" banków przez podatników (bail-out), będziemy mieli do czynienia z pokrywaniem strat banków przez akcjonariuszy, właścicieli obligacji oraz oczywiście przez depozytariuszy, bo kapitały własne banków do pokrycia strat zdecydowanie nie wystarczą (bail-in). Sprawa wydaje się być przesądzona, bo w wyniku światowego kryzysu (który nadal trwa), banki wygenerowały tak duże straty, że nie podniosą się z nich o własnych siłach. Dodatkowo, kryzys zadłużenia w strefie Euro, który na chwilę został zażegnany działaniami EBC, zapewniającymi w praktyce skupowanie obligacji euro-bankrutów przez bank centralny, musi powrócić ze względu na skalę zadłużenia poszczególnych państw (prawie w każdym europejskim kraju zadłużenie w relacji do PKB nadal rośnie). Banki są posiadaczami ogromnej ilości obligacji państwowych, więc w razie niewypłacalności jakiegoś większego kraju (np. Hiszpanii), część z nich będzie musiała zbankrutować, a to oznacza przejęcie znaczącej części depozytów (chociaż trudno tu mówić o "przejęciu" w ścisłym znaczeniu tego słowa, skoro te depozyty już zostały "zmarnowane").
W takiej sytuacji posiadanie mieszkania, czy innej nieruchomości kupionej w rozsądnej cenie, wydaje się być dużo bezpieczniejszym rozwiązaniem niż posiadanie jakiegoś wirtualnego zapisu w systemie bankowym, który to zapis można w dowolnej chwili uznać za nieistniejący i który sam w sobie systematycznie traci wartość (wskutek inflacji). Dodatkowo, gdzieś przecież mieszkać trzeba, więc posiadanie mieszkania może być sensownym połączeniem przyjemnego z pożytecznym.
Dlatego też, co niektórym czytelnikom może wydawać się dosyć dziwne, jesteśmy wielkimi zwolennikami posiadania nieruchomości (ewentualnie innego dobra "trwałego"). Problem tylko w tym, aby ta nieruchomość nie wygenerowała nam większych strat niż inne formy "przechowywania majątku". W chwili obecnej tak właśnie niestety jest - ceny spadają, co jest problemem dla tych, którzy chcieliby zamienić gotówkę na mieszkanie (chociaż ostatnio, wskutek znacznej obniżki stóp i ostatniej szansy na kredyt z LTV100% proces ten przekształcił się w ubóstwianą w mediach "stabilizację"). Wynajem jest najczęściej nadal tańszą opcją niż "kupno na kredyt" (napisanie tego bzdurnego określenia zawsze przychodzi mi z niemałym wysiłkiem ;) i to jest problemem dla tych, którzy gotówki nie mają.
Jednak taka sytuacja nie będzie trwała wiecznie i kiedyś mieszkanie najpewniej warto będzie kupić. W typ wpisie pobawimy się trochę w przewidywanie przyszłości i spróbujemy odpowiedzieć, kiedy (w naszej ocenie) nadejdzie w miarę sensowny moment na kupno (oczywiście z zastrzeżeniem, że prawie na pewno jesteśmy w mniejszym lub większym błędzie).
Na początek krótkie przypomnienie podstawowych czynników, które decydują o tym, czy moment kupna mieszkania uznajemy za atrakcyjny - jeśli ktoś ma ochotę na więcej szczegółów, to zapraszam do dwóch starszych wpisów):
Czy w Polsce mieszkania są drogie?
Kiedy kupię mieszkanie?
1. Cena metra kwadratowego w relacji do średniej pensji netto w regionie - wartości od 1 w górę uznajemy za sensowny moment na kupno.
2. Stopa zwrotu z wynajmu mieszkania - wartość podchodząca pod 8% sugeruje, że jest to dobry moment na zakup pod wynajem; w związku z tym także dobry moment na zakup na własne potrzeby.
3. Relacja kosztów kredytu do dochodów - za maksymalną wartość kredytu, którą uznaje się za bezpieczną, przyjmuje się 3-krotność rocznych dochodów. Dodatkowo, wysokość raty nie powinna przekraczać 1/4 naszych miesięcznych dochodów. Tu oczywiście należy wziąć poprawkę na aktualną wysokość stóp procentowych (przy niskich stopach te wartości powinny być niższe) oraz na to, że tego rodzaju szacunki odnoszą się do stabilnych i rozwiniętych rynków (Polska chyba jeszcze takim nie jest).
4. Cena sprzedaży w odniesieniu do kosztów budowy - jeśli cena mieszkania deweloperskiego jest wyższa od łącznych kosztów budowy powiększonych o 20% uznajemy, że jest drogo. Tu należy być nieco ostrożnym, bo czasem ciężko określić, jakie właściwie są koszty budowy (zwłaszcza, jak się posłucha opinii deweloperów, albo ich doradców).
5. Wysokość stóp procentowych - niestety nadal się nie zanosi, aby w sensownym czasie kredyty ze zmienny oprocentowaniem ustąpiły pola kredytom z oprocentowaniem stałym. Dlatego też za strategicznie zły moment uznajemy ten, w którym stopy są od dłuższego czasu niskie, a za dobry ten, w którym stopy są od dłuższego czasu wysokie (najlepszy moment jest wtedy, kiedy stopy były długo wysokie, a zapowiada się na ich dłuższe obniżki, co z reguły oznacza... jakiś większy kryzys). To samo dotyczy ogólnej dostępności kredytu - dłuższy czas słabej dostępności kredytu przy zapowiedziach znacznego zwiększenia jego dostępności to najlepszy moment na zakupy.
6. Demografia - kredyty kredytami, ceny cenami, ale ostatecznie mieszkania kupują/wynajmują ludzie, dlatego dobry moment na kupno jest wtedy, kiedy struktura wiekowa ludności sugeruje, że liczba "chętnych" na mieszkanie (co z reguły oznacza osoby wkraczające w dorosłość) będzie rosła, a jednocześnie nie będzie rosła liczba "niechętnych" do posiadania mieszkania (czyli umierających). Pewną szczególną grupą ludności, na którą warto zwracać uwagę, są studenci - to oni stanowią ogromną "siłę" na rynku wynajmu i to oni będą potem klientami na kupno mieszkań.
7. Ogólna sytuacja na rynku - z reguły bardzo słabym momentem na kupno jest ten, w którym robią to wszyscy. Siłą rzeczy jest wtedy największa konkurencja (wśród kupujących), co podnosi ceny i utrudnia kupno mieszkania, jak najlepiej spełniającego nasze potrzeby. Przy okazji, całkowicie odrzucamy opcję kupowania obietnicy wybudowania mieszkania w cenie pełnoprawnego mieszkania (czyli kupno tzw. "dziury w ziemi"). Dobrze jest też mieć jako takie pojęcie na temat ogólnej sytuacji gospodarczej (co najmniej swojego kraju) - ten element także ma spore przełożenie na sytuację rynku mieszkaniowego.
Skoro wiemy już, jakie czynniki musimy przeanalizować, czas odpowiedzieć na tytułowe pytanie z wpisu - kiedy w takim razie warto będzie kupić mieszkanie?
Oczywiście odpowiedzi udzielamy pod warunkiem, że nie dojdzie do jakichś dramatycznych okoliczności typu większa wojna, albo upadek całego systemu finansowego (przy czym to drugie wydaje się być bardzo prawdopodobne... w związku z tym rozstrzyganie całego dzisiejszego dylematu jest zupełnie bez sensu, ale skoro już tyle wpisu napisaliśmy, to jednak odpowiemy ;)
Naszym zdaniem (które prawie na pewno z nieznanych nam na razie powodów jest błędne) całkiem sensownym momentem na kupno będą okolice roku 2020, a jeszcze lepszym rok 2030 :) I w tym momencie przypominają mi się słowa jednego z komentujących na blogu: "Jak powiem żonie, że mamy czekać z kupnem mieszkania już tylko kilkanaście lat, to mnie zaje*** " ;)
Jeśli ktoś jest bardziej niecierpliwy, to wydaje się, że powinien zacząć rozglądać się za mieszkaniem w okolicach roku 2017 (czyli już niedługo ;)
Dlaczego akurat 2017 lub 2020 rok?
Po pierwsze stopy procentowe. W poprzednim wpisie zastanawialiśmy się, kiedy one wzrosną. Jeśli stanie się tak, jak przewidują członkowie amerykańskiego FOMC (czyli w praktyce Fed), stopy (z aktualnego "zera") powinny zacząć rosnąć w przyszłym roku, aby w 2016 osiągnąć poziom 2-3% (i rosnąć dalej). W Polsce stopy będą wyższe niż w USA, więc i u nas powinniśmy zobaczyć jakieś normalne poziomy (oczywiście przewidywanie wysokości stóp procentowych to bardzo śliska sprawa - zwłaszcza w obecnych czasach walki z wyimaginowaną deflacją). Zakładając jednak, że stopy wzrosną zgodnie z przewidywaniami, rok 2017 może być momentem na osiągnięcie stosunkowo wysokich wartości. Dalsze lata mają więc szansę być czasem, w którym w miarę wysokie stopy obowiązywać będą już od "dłuższego" czasu - to jest bardzo ważne, bo rynek nieruchomości ma sporą bezwładność i reaguje na tego rodzaje zmiany czasem z kilkuletnim opóźnieniem.
Jeśli stopy (na całym świecie) naprawdę zaczną rosnąć, to w trudnym położeniu znajdą się kredytobiorcy walutowi (głównie frankowi). Raczej nie zapowiada się na znaczne umocnienie PLN względem CHF, więc wzrost stóp w Szwajcarii miałby bezpośrednie (bardzo niekorzystne) przełożenie na wysokość rat ich kredytów, a co za tym idzie także na ich płynność finansową i stopień spłacalności kredytów. Ponieważ tego rodzaju kredytów jest bardzo dużo (~700 tys.), to problemy w ich spłacie bardzo znacząco zaważyłby na polskim rynku mieszkaniowym - po pierwsze przez windykacje takich kredytów i licytacje mieszkań, a po drugie wywołałyby spory kryzys w polskim(?) sektorze bankowym.
Pamiętajmy, że najlepsze interesy robi się wtedy, kiedy na ulicach leje się krew. Problemy dużej grupy kredytobiorców frankowych spowodowałyby nagłe zwiększenie podaży na rynku mieszkaniowym. Podaży, która i bez tego jest bardzo duża, przy nadal słabym popycie (pomijając chwilowo rynek pierwotny). Dodatkowo w mediach wytworzyłaby się bardzo niekorzystna aura wokół kredytów i być może do świadomości szerszej grupy ludzi dotarłyby konsekwencje zaciągania wieloletnich kredytów ze zmiennym oprocentowaniem. Wszystko to musiałoby spowodować zauważalny spadek cen, który jeszcze spotęgowałby problemy.
Dodatkowo, do roku 2017 raczej nie wejdziemy do strefy Euro (jeśli oczywiście ona dotrwa do tego czasu), co mogłoby się przełożyć na obniżenie kosztu kredytu w Polsce. W momencie, w którym (nie daj Boże) będziemy wchodzić do strefy Euro (rok 2019?) możemy właśnie doświadczyć czasu, w którym stopy staną się niższe po dłuższym okresie stóp wyższych (czyli nasz najlepszy moment na zakup z punktu widzenia stóp procentowych).
Być może nawet większy wpływ na rynek niż stopy procentowe będzie miała Rekomendacja SIII, która od 2017 roku wprowadzi wymóg posiadania minimum 20% wkładu własnego przy zaciąganiu kredytu (zobaczymy, jak w praktyce będzie wyglądała możliwość ubezpieczenia brakującego wkładu). Do końca zeszłego roku udział nowo udzielanych kredytów z wkładem mniejszym niż 20% solidnie przekraczał 50% puli. W drugim kwartale tego roku zobaczymy, co zmienił wymóg 5-procentowego wkładu. Ale dopiero wymaganie 20% wkładu może naprawdę solidnie zachwiać rynkiem - w końcu zorganizowanie 80 tys. w gotówce na 2-pokojowego mieszkanie w Warszawie to byłoby nie lada wyzwanie.
Dojrzewanie portfela kredytów. To bardzo ładne określenie oznacza w skrócie, że kredyty zaczynają się psuć (kolejna piękna nazwa) po mniej więcej 7 latach od momentu ich zaciągnięcia. Psuć, czyli... coraz większa część z nich przestaje być spłacana. W sytuacji aktualnie niskich stóp procentowych wartość ta ulegnie pewnie lekkiemu wydłużeniu i przesunie się w czasie do momentu pierwszych zauważalnych podwyżek stóp. Dodatkowo, powoli zaczną się kończyć dopłaty w programie RnS, co spowoduje wzrost wysokości raty nawet o 40% - część kredytobiorców pewnie nie udźwignie tego ciężaru, więc pozostaje pytanie, czy ludzie ci zostaną pozostawieni sami sobie, czy może rząd spróbuje "zachęcić" pozostałych podatników, aby ich poratowali swoim groszem. Przypomnijmy, że największej liczby kredytów udzielano w latach 2007-2008 (dla Rns były to lata 2011-2012), więc wkrótce powinniśmy zobaczyć pierwsze objawy owego "dojrzewania" portfela. Jeśli to wszystko zejdzie się w czasie z wyższymi stopami procentowymi, to kulminację niekorzystnych zjawisk zobaczymy właśnie w okolicach 2020 roku (kiedy do "zwyczajnych" kredytobiorców z problemami dołączą ci z Rns). Pamiętajmy, że wcześniej "wyłożą" się kredytobiorcy frankowi - dołączający do nich złotówkowcy spowodują przedłużenie i nasilenie się problemu (jeszcze większa podaż mieszkań, poprzez wzrost liczby licytacji, spowoduje dalsze spadki cen i wstrzymanie akcji kredytowej, bo kto chciałby udzielać kredytu zabezpieczonego aktywem, którego wartość spada?). Wszystko to oczywiście przy założeniu, że do tego czasu stopy procentowe zauważalnie wzrosną. Ale nawet i bez tego, zobaczylibyśmy tego rodzaju problemy - tylko skala byłaby mniejsza.
Koniec Mdm. Wg zapewnień rządu, Mdm ma być ostatnim programem wspierania mieszkań własnościowych w Polsce (czyli ostatnim programem wsparcia dla deweloperów). O ile z definicji nie wierzymy w żadne zapewnienia rządu, o tyle w takie akurat jesteśmy skłonni uwierzyć, bo kiedy program się zakończy (w roku 2018), w budżecie może już zupełnie nie być pieniędzy na sterowanie rynkiem mieszkaniowym (tak, jak teraz nie ma już pieniędzy na subsydiowanie rynku wtórnego, z czym mieliśmy do czynienia jeszcze w Rns). Koniec tego programu będzie częścią większej całości, czyli ogólnego kryzysu finansów publicznych w Polsce. Już teraz, kiedy przodujemy w Europie pod względem wzrostu ;) rząd musi przejmować przyszłe emerytury obywateli, aby tylko dotrwać do kolejnych wyborów (inna sprawa, że przejęcie obligacji z OFE to w praktyce tylko zabieg księgowy). Niespecjalnie widać, skąd mogłoby przyjść ożywienie w polskiej (ale i nie tylko) gospodarce - wszędzie dominuje wysokie zadłużenie, permanentny deficyt budżetowy i bezrobocie, którego statystyki poprawia się zmieniając definicję albo zniechęcając do rejestrowania się w urzędach pracy. Sensownych reform (a la JKM :) wciąż brak, dlatego sytuacja finansowa Polski będzie się pogarszać, a gwoździem do trumny okaże się system ubezpieczeń społecznych, który z roku na rok notuje coraz większy deficyt (nie jest to oczywiście dziwne, skoro spada liczba ludzi młodych, a rośnie liczba starszych). Około roku 2020 na emeryturze będzie już praktycznie cały powojenny wyż demograficzny, a dodatkowo taka struktura wiekowa ludności wymagała będzie znacznego wzrostu nakładów na służbę zdrowia (określenie "służba zdrowia" w polskich warunkach jest wyjątkowo nietrafione, ale niech będzie). Ponieważ już teraz rząd łapie się sztuczek księgowych i usuwa kolejne progi zadłużenia, aby się wszystko od razu nie zawaliło, to nie wydaje się możliwe, aby dało się tego rodzaju strategię prowadzić skutecznie za kilka lat. Polska jest niestety bankrutem i nie ma od tego ucieczki, a podstawowym zapalnikiem naszego lokalnego kryzysu wydaje się być właśnie system emerytalny. Do czego na rynku mieszkaniowym prowadzą problemy finansowe państwa pokazują chociażby przykłady Grecji, Cypru, czy Hiszpanii, które przodują w Europie pod względem szybkości spadków cen mieszkań (i to mimo praktycznie zerowych stóp procentowych!).
Na koniec zostawiliśmy to, o czym wspominaliśmy już nieco w poprzednich punktach. Demografia. Rzućmy okiem na strukturę wiekową ludności w Polsce wg GUS w wybranych latach (wybraliśmy sobie wiek 28 lat jako najbardziej interesujący z punktu widzenia rynku mieszkaniowego):
Na początek rok 2003, czyli sam początek bańki mieszkaniowej. Widzimy tu bardzo obiecującą z punktu widzenia cen mieszkań strukturę wiekową. Ludzie w wieku 28 lat to jeden z bardziej licznych roczników, a dodatkowo roczniki nieco młodsze stanowią najbardziej liczną grupę. Widać, że w najbliższym czasie będzie rosła liczba klientów zarówno na kupno (osoby w wieku 25-35 lat), jak i na wynajem (wiek 19-24 lata).
Dodatkowo, liczebność starszych roczników jest bardzo niewielka, więc nie ma obawy, że wkrótce rynek mieszkań zaleją lokale "z odzysku".
Z punktu widzenia kupna mieszkania sytuacja idealna. Jeśli do tego dołożymy fakt, że kredyty mieszkaniowe praktycznie w tej chwili nie istnieją, a zaraz zaczną istnieć (i to na jaką skalę!), to lepszego momentu w historii na zakup nigdy nie było.
W szczytowej fazie bańki interesujący nas rocznik (28 lat) jest jeszcze bardziej liczny niż w 2003 roku. W ogóle cały przedział wiekowy 25-35 bije rekordy, co w połączeniu z ultra łatwo dostępnym kredytem we frankach powoduje, że klienci dosłownie walą drzwiami i oknami, windując ceny do kosmicznych poziomów. Jednocześnie widać, że osoby w wieku lekko powyżej 20 lat to najbardziej liczne roczniki, co z kolei przekłada się na rekordową liczbę studentów, a więc i rekordowe stawki wynajmu mieszkań. Gdyby nie nagły wybuch kryzysu finansowego i znaczne ograniczenie akcji kredytowej (głównie walutowej) polska bańka mieszkaniowa pociągnęłaby spokojnie jeszcze kilka lat bez żadnej zadyszki.
W roku 2011 akcja kredytowa już się ustabilizowała (znowu na całkiem wysokim poziomie) i ceny nie bardzo chciały dalej spadać (przy wydatnym wsparciu podatników w postaci Rns i kolejnych modyfikacjach mnożnika, które miały właśnie zapobiec spadkom). Interesujący nas rocznik 28-latków osiągnął historyczny rekord liczebności (prawie 700 tys. osób). Widać, że sytuacja na rynku mieszkaniowym jeszcze nie jest zła (potencjalnych klientów nadal bardzo dużo), ale ewidentnie mamy do czynienia z przesileniem. Zwłaszcza w przypadku młodszych roczników, których liczebność bardzo szybko spada - spada liczba studentów, a co za tym idzie zaczynają powoli spadać także stawki wynajmu mieszkań (nawet może nie tak bardzo bezpośrednio przez zmniejszanie ceny, ale bardziej przez poprawę standardu dostępnych mieszkań).
Tak, czy inaczej, dla uważnego obserwatora rynku to ostatni dzwonek na sprzedaż mieszkania, jeśli ktoś się z takim zamiarem nosił.
W 2014 roku sytuacja na rynku jest już zdecydowanie gorsza (oczywiście z punktu widzenia tego, kto chciałby mieszkanie sprzedać/wynająć). Nasz interesujący rocznik zmniejszył swoją liczebność o ponad 10%, a najbardziej liczne roczniki przekroczyły 30-tkę. Coraz lepiej widać, że liczba klientów na zakup pierwszego mieszkania będzie bardzo szybko spadać.
Z wynajmem podobnie... z tym, że tu liczba klientów nie dość, że będzie spadać, to... już właściwie bardzo spadła. Dodatkowo zauważmy, jak rośnie liczebność starszych roczników - osób w wieku 60 lat jest pierwszy raz więcej niż tych w wieku 28 lat (i to oni właśnie wkrótce przejdą na emeryturę, co spowoduje "bankructwo" ZUSu).
Tak, czy inaczej, jacyś tam klienci nadal na rynku są i to już zdecydowanie ostatni moment na sprzedaż (zwłaszcza, że mamy jeszcze bardzo niskie stopy procentowe). Kto szybko nie sprzeda, ten przegra życie ;)
To nasz pierwszy w miarę sensowny moment na kupno mieszkania. Liczebność 28-latków już o ponad 20% mniejsza niż w fazie szczytowej. Liczebność studentów zbliża się do minimum, więc i wynajem mieszkania jest coraz tańszy. Najbardziej liczne są roczniki w okolicach 35-lat, z których pewnie większość jest już zakredytowana, co przy spadających cenach raczej nie wróży większości z nich rychłego powrotu na rynek mieszkaniowy (chyba że w wyniku licytacji komorniczej ;)
Większość pokolenia powojennego wyżu demograficznego już na emeryturze, wzrasta liczebność roczników starszych (70+), co powoduje, że nie jest to jeszcze najlepszy (z punktu widzenia demograficznego) moment na kupno. Ponieważ to pokolenie w większości posiada mieszkania i to bez kredytu, odejście ich do lepszego świata spowoduje znaczny wzrost podaży na rynku (nawet mimo wprowadzenia ustawy o odwróconym kredycie hipotecznym - firmy/banki przejmujące mieszkania po starszych osobach też będą musiały je sprzedać lub wynająć).
Zauważmy jeszcze, że (zachowując aktualne tempo budowania domów/mieszkań) w 2017 roku będziemy mieli ich o jakieś 450 tys. więcej niż obecnie, co przy aktualnie brakujących wg deweloperów/pośredników 700 tys. mieszkań spowoduje, że będziemy już blisko punktu równowagi ;) My oczywiście mamy na temat brakujących mieszkań "nieco" inne zdanie, ale deweloperzy jakoś nas słuchać nie chcą ;)
Nasz dobry (chociaż nadal jeszcze nie najlepszy) moment na kupno. Rocznik 28-latków jest już o 30% mniej liczny niż w szczycie (ale nadal będzie szybko spadał).
Jeśli państwo miało zbankrutować, to już to zrobiło. Jeśli kredytobiorcy walutowi (i nie tylko) mieli się wyłożyć, to też już to zrobili.
Liczba studentów ustabilizowała się na niskim poziomie (mniej więcej 1/3 niższym niż w szczytowej fazie z okolicy 2008 roku), więc wynajem musi być w miarę tani, co powinno się przełożyć także na ceny sprzedaży. Z punktu widzenia kupna nadal "zagrożeniem" są roczniki pomiędzy 60 a 70 lat.
W stosunku do roku 2014 mamy już o jakieś 900 tys. mieszkań/domów więcej, więc już chyba nawet Bartek T. nie twierdzi, że mieszkań w Polsce nadal brakuje ;)
A wielka płyta, skoro stała nierzadko ponad 50 lat, raczej przetrwała też kolejne 6.
I wreszcie jest! Nasz najlepszy moment na kupno z punktu widzenia demografii :) Padło na rok 2029, bo to ostatni dostępny w narzędziu GUS (gdyby nie to, okazałoby się, że każdy kolejny rok jest jeszcze lepszy!). Liczebność potencjalnych klientów na kupno mieszkania to już tylko połowa wartości ze szczytu. Widzimy też pewne zmniejszenie się słupków z rocznikami starszymi - na rynek trafiło więc już całkiem sporo pozostawionych przez nich mieszkań. Studentów mało, klientów na kupno też mało, przy aktualnym poziomie budowania mamy już 2,2mln więcej mieszkań/domów niż teraz ;) A wielka płyta pewnie nadal stoi ;)
Patrząc jednak na strukturę wiekową widać, że nie trzeba się spieszyć, bo za jakiś czas sytuacja do kupna będzie jeszcze lepsza. Bardzo liczne roczniki powyżej 70 lat spowodują, że na rynek jeszcze długo będzie napływała szeroka fala mieszkań "z odzysku", a niepokojąco mało liczne roczniki poniżej 10 lat pokazują, że przed nami kolejna odsłona kryzysu demograficznego. W końcu w roku 2029 liczba Polaków wyniesie 36 mln, a wg niektórych szacunków w 2050 roku będzie to już tylko 32(!) mln - i wtedy mieszkania będą już praktycznie za darmo :) Chociaż tak długo chyba nie warto czekać ;)
Podsumowując... w dzisiejszym wpisie staraliśmy się zgadnąć, kiedy będzie dobry moment na kupno mieszkania. Wydaje się nam, że ten moment nadal nie nadszedł - chociażby dlatego, że kupowanie mieszkań w czasach niskich stóp procentowych to strategiczny błąd. Do tego dochodzą wprowadzane systematycznie ograniczenia w dostępności kredytu (rekomendacja SIII) oraz nieuchronny wzrost stóp procentowych. Na to wszystko nakłada się pogarszająca się sytuacja finansowa państwa, która załamie się wraz z przejściem na emeryturę roczników powojennego wyżu demograficznego. Oczekiwane (wraz z podwyżkami stóp) problemy kredytobiorców (głównie, ale nie tylko, walutowych) potęgują obawy o przyszłe problemy. Zakładając coś, co wydaje się nam najbardziej prawdopodobnym scenariuszem (wzrost stóp w perspektywie 2-3 lat) i pomijając to, co wydaje się być prawdopodobne, ale jednocześnie postawiłoby pod znakiem zapytania całe dzisiejsze rozumowanie (upadek światowego systemu finansowego), obstawiamy, że całkiem dobrym momentem na kupno własnego mieszkania w Polsce będą dopiero okolice roku 2020 (dodatkowo, jeśli grozi nam wejście do strefy Euro i związany z tym spadek stóp procentowych, to powinno to nastąpić właśnie w tej okolicy). Jeśli komuś się bardziej spieszy, to niezła wydaje się być też sytuacja od roku 2017 (stopy już raczej wyżej + rekomendacja SIII). A jeśli się komuś nie spieszy, to polecamy rok 2029, a jeszcze bardziej coś bliżej 2040 - wtedy większość obecnych kredytobiorców spłaci swoje 30-letnie kredyty, a ci, co ich nie wzięli, kupią po prostu mieszkania "za darmo" :)
Patrząc na to wszystko jeszcze bardziej ogólnie... trudno będzie przegapić dobry moment na kupno w kraju takim, jak Polska, w którym kierunek wyznaczony przez demografię jest tylko jeden. Każdy następny rok wydaje się być lepszy niż poprzedni - trzeba tylko obserwować dostępność/cenę kredytu i wybrać taki moment, w którym kredyt jest od dłuższego czasu słabo dostępny. A o kupowaniu mieszkań w celach inwestycyjnych, to radziłbym w naszych warunkach w ogóle zapomnieć. Pewnie będą jeszcze jakieś cykle na tym rynku, ale dramatyczna demografia nie pozwoli specjalnie rozwinąć skrzydeł żadnej kolejnej bańce.
sobota, 15 marca 2014
Dlaczego warto kupić mieszkanie? 424
Stali czytelnicy bloga pewnie zauważyli, że nie zwykliśmy tu zachęcać do kupna mieszkania w obecnych czasach. W ogólności do tego jednak zachęcamy... ale tylko wtedy, kiedy będzie tanio (albo chociaż normalnie). W aktualnej chwili wydaje się, że wciąż jest sporo za drogo. Relacja cen (a także kosztów kredytu) do średnich dochodów jest jedną z najwyższych na świecie. Dla zainteresowanych polecam stronę:
http://www.numbeo.com/property-investment/
Można tam sobie obejrzeć, jak sprawy mają się w innych krajach (poza mieszkaniami warto porównać także pozostałe typowe koszty życia). W tym, że jest drogo, utwierdza nas także kilka innych czynników, jak chociażby relacja ceny do kosztów budowy, historyczne zmiany cen oraz fakt, że w czasach ultra niskich stóp procentowych z definicji będzie drogo. Jednocześnie demografia pokazuje, że za jakiś czas pewnie już drogo nie będzie (a przynajmniej będzie taniej).
Niemniej jednak, jest kilka sytuacji, w których kupno mieszkania nawet w obecnych czasach może okazać się korzystne (chociaż niekoniecznie finansowo).
W tym wpisie postanowiłem zebrać takie sytuacje w ramach przeciwwagi do panującej na blogu koncepcji, że "kto (w ostatnich 6 latach) kupił mieszkanie, przegrał życie" ;)
1. Kiedy nas stać.
Pierwsza sytuacja, kiedy w pewnym sensie warto kupić mieszkanie to taka, w której zwyczajnie nas na nie stać. Z tym, że nie chodzi mi tu o zdolność kredytową - jeśli ktoś nie ma własnych pieniędzy na mieszkanie, a jedynie może je pożyczyć (zwłaszcza z wysokim LTV), to w mojej ocenie na mieszkanie go nie stać. Ze względu na zmienne oprocentowanie kredytów oraz nieuchronnie nadchodzące "zawirowania" na światowych rynkach finansowych, a co za tym idzie także ogólne problemy gospodarcze, kredyt, który dziś obsługujemy z łatwością, może się szybko okazać czymś, co nas pogrąży (ze względu na wzrost stóp procentowych, czy utratę pracy).
Jeśli ktoś dysponuje gotówką, za którą jest w stanie kupić mieszkanie dla siebie (bo jako inwestycję to raczej bym nie polecał), to dlaczego nie? Skoro kogoś stać, to może kupić mieszkanie niezależnie od tego, czy teraz jest drogo i niezależnie od tego, jak będzie w przyszłości. Skoro ludzie kupują drogie samochody (a tańsze przecież też jeżdżą) i one sporo tracą na wartości, to dlaczego nie mieliby kupić mieszkania? Dla niektórych (nielicznych) cena ma drugorzędne znaczenie - wtedy można śmiało kupować.
Jednak powyższa sytuacja (nie tylko w polskich warunkach) to raczej rzadkość. O ile osób, które mają wystarczająco dużo gotówki na mieszkanie, jest pewnie trochę, o tyle sytuacja, w której mieliby oni kupować pierwsze mieszkanie dla siebie, nie mając aktualnie żadnego innego, jest chyba jednak okolicznością dosyć nietypową. Zdecydowanie częściej zachodzi przypadek, w którym za gotówkę można zamienić jedno mieszkanie na inne (lepsze).
I tak dochodzimy do punktu drugiego.
2. Sprzedać babcine, kupić większe.
Ze względu na znaczną ingerencję rządową w rynek mieszkaniowy (Rns, Mdm, wkrótce także Fundusz mieszkań na wynajem BGK) doszło w Polsce do znacznego rozjechania się cen mieszkań mniejszych (spełniających wymogi rządowych programów) z cenami mieszkań większych (ponad 75m2). Swoje dołożyło także zaprzestanie udzielania "tanich" kredytów walutowych (zwłaszcza frankowych) oraz w miarę wysoki poziom polskich stóp procentowych w latach 2011-2012, który znacznie ograniczył zdolność kredytową przeciętnego Polaka, jeszcze bardziej utrudniając sprzedaż mieszkania większego, którego łączna cena znalazła się poza zasięgiem wielu z tych, których wcześniej było na takie mieszkanie "stać" (mieli zdolność kredytową). Dopiero obniżki stóp procentowych z początku 2013 roku pozwoliły ponownie zwiększyć zdolność kredytową, a co za tym idzie zwiększyć nieco grono zainteresowanych droższymi mieszkaniami.
Tak, czy inaczej, różnica w cenie metra kwadratowego mieszkania ~50m2 względem mieszkania >75m2 nadal jest nienaturalnie duża. Jeśli więc ktoś dysponuje tego typu mniejszym mieszkaniem (być może odziedziczonym?), to nawet w czasach, w których jest drogo, warto wziąć pod uwagę zamianę mieszkania na większe. Ze względu na zróżnicowanie cen może się okazać, że zamieniając mieszkanie 50m2 na 80m2 w podobnym standardzie przyjdzie nam dopłacić (w Warszawie) "jedyne" 3.5 tys. złotych za każdy dodatkowy metr kwadratowy, co jest ceną bardzo dobrą. Sprzedając mniejsze mieszkanie i kupując większe płacimy w praktyce tylko za dodatkowe metry i możemy uzyskać naprawdę atrakcyjną cenę takiego metra.
Oczywiście wszystko to przy założeniu, że pominiemy koszty transakcyjne, co może być dosyć trudne (o ile od biedy da się pominąć udział agencji pośrednictwa, o tyle zawsze pozostaje chociażby podatek PCC). Tak, czy inaczej, jest to opcja godna rozważenia, jeśli ktoś potrzebuje większego mieszkania. Kiedy już rządowe programy "wsparcia" się skończą (zwłaszcza, że na rynku wtórnym już się skończyły) nienaturalnie wysoka różnica w cenie metra mieszkania małego i dużego zacznie się zmniejszać i stracimy okazję, żeby wygrać życie ;)
3. A może Mdm?
Wszelkie rządowe programy pomocowe mają to do siebie, że z reguły psują rynek. Nie inaczej jest w przypadku polskiego rynku mieszkaniowego. Rns powstrzymała na czas jakiś spadek cen w najbardziej newralgicznym momencie. Mdm będzie miał z tym nieco trudniej, bo ogranicza się tylko do rynku pierwotnego, jednak czasy są teraz jakby bardziej "spokojne" (niższe stopy), więc być może i on na razie wystarczy.
Skoro nie mamy wpływu na istnienie tych programów, bo do wyborów jeszcze dosyć daleko (chociaż patrząc na dokonania wszystkich poprzednich rządów w tym temacie, to jedyna nadzieja tylko w bardzo wątpliwym zwycięstwie JKM ;) to czas się z nimi pogodzić i wyciągnąć z nich jakieś korzyści.
Jeśli ktoś bardzo potrzebuje kupić mieszkanie (ludzie mają różne powody, które są "ważniejsze" niż aspekt finansowy), a w dodatku nie ma na takie pieniędzy, to być może Mdm jest godne rozważenia (zapominam przez chwilę o tym, co napisałem na początku - jeśli kogoś "stać" tylko na kredyt, to znaczy, że na mieszkanie raczej go nie stać).
Deweloperzy kombinują, jak mogą, żeby sprzedawać mieszkania w ramach Mdm, banki też chcą swoje ugrać (polecam artykuły poniżej):
http://mieszkaniowy.blox.pl/2014/03/Deweloper-potrafi.html
http://creditslayer.blogspot.com/2014/02/mieszkanie-dla-modych-ale-bankowi-tez_5.html
Jednak jeśli uda się nam znaleźć mieszkanie, którego cena mieści się w limicie "standardowo" (czyli bez garaży/wykończenia za 100 tys.), to zwłaszcza przy dopłacie na poziomie 15% (rodzina z dzieckiem) taka opcja jest do rozważenia (szczególnie wtedy, kiedy banki już zrównają ofertę Mdm ze zwykłą, co pewnie nastąpi prędzej czy później). W końcu cena (po dopłacie) w Warszawie na poziomie 5 tys. złotych za metr nie jest już taka zła (zakładając oczywiście, że nie jest to mieszkanie na jakimś totalnym zad... znaczy końcu świata).
Jak widać, jest kilka niezbędnych założeń, jednak one wydają się możliwe do spełnienia - w takiej sytuacji rodzina, która potrzebuje mieszkania, a która nie ma na nie pieniędzy, może od biedy rozważyć kredyt w ramach Mdm (jeśli z niewyjaśnionych dla mnie przyczyn nie może mieszkania wynajmować, co, przynajmniej w Warszawie, praktycznie zawsze wychodzi taniej niż kredyt).
Dodatkowo, Mdm jest w tej chwili jedyną ofertą kredytu w praktyce bez wkładu własnego. Nie polecamy kredytów osobom, które niczego nie zaoszczędziły/odziedziczyły/otrzymały, jednak jeśli już ktoś musi... to Mdm może się okazać "korzystne".
4. Zdywersyfikować oszczędności.
Podstawowa strategia inwestowania mówi o dywersyfikacji. Jeśli więc ktoś ma dużo pieniędzy i nie bardzo wie, co z nimi robić, może włączyć mieszkanie (lub inne nieruchomości) do elementów swojego portfela inwestycyjnego. Zysków bym się tu nie spodziewał, specjalnie skutecznego zabezpieczenia przed inflacją też nie, ale pewnie jest grupa mieszkań/domów, które ze względu na swoją unikatowość mogą zachowywać się inaczej niż cały rynek mieszkaniowy. Oczywiście nie mam tu na myśli betonowych "apartamentów" po 15 tys. za metr z widokiem na okna sąsiadów, tylko coś dużo bardziej nietypowego (mimo że nie bardzo wiem, co by to miało być, bo nigdy takie rzeczy mnie nie interesowały ;)
Poza tym, podobno na nieruchomościach zawsze da się zarobić - jeśli ktoś wie jak to zrobić mimo spadającego rynku, to tym bardziej nie mam nic przeciwko takiemu inwestowaniu (może licytacje komornicze dla ludzi o mocnych nerwach i odpowiednim "wsparciu"?).
Jedyną poważną niewiadomą w takiej sytuacji pozostaje podatek katastralny, który może dosyć skutecznie zniweczyć plany inwestycyjne i którego pojawienie się należy mieć na uwadze nawet wtedy, gdy nie chodzi nam o żadną inwestycję, tylko o zwyczajną dywersyfikację oszczędności.
5. Licząc na upadek systemu finansowego.
To jest jeden z najbardziej sensownych powodów, dla których można by kupić mieszkanie... gdyby nie pewien szkopuł. Nim rozpadnie się cały aktualny system finansowy (co wydaje się być nieuniknione), a rzecz nazwana zostanie reformą, pojawią się przeróżne perturbacje gospodarcze. Zawsze, kiedy przewraca się cały system, większość społeczeństwa na tym traci (w końcu o to przecież chodzi). Dojdzie więc do sytuacji, w której społeczeństwa w ogólności staną się biedniejsze, co najpewniej wpłynie na spadek cen aktywów, które w tej chwili są bardzo drogie. Efekt ten zostanie zwielokrotniony przez wzrost stóp procentowych (który będzie bezpośrednią przyczyną zawału całego systemu). Podjęta zostanie próba ratowania sytuacji poprzez dodruk pieniądza (to się już poniekąd dzieje), co ostatecznie spowoduje wysoką inflację. Na razie, mimo wszechobecnego druku, inflacji specjalnie nie ma, bo... ten druk nie jest wcale aż taki duży, co widać na poniższym wykresie.

Ponieważ praktycznie cały pieniądz w systemie rezerwy cząstkowej pochodzi z długu, to widać, że od momentu wybuchu kryzysu finansowego wcale go tak dużo nie przybyło. Dużo większy przyrost mieliśmy w latach 2001-2007, kiedy drukarek prawie nikt nie używał (za to obywatele zaciągali coraz to większe kredyty, w sporej części na drożejące nieruchomości).
Tak, czy inaczej, przy wzroście stóp procentowych koszt obsługi długu będzie tak duży, że wywoła ogólną niemożność jego obsługi - w świecie bardzo mocno powiązanych finansów może dojść w krótkim czasie do zawału całego systemu. Ponieważ pieniądz opiera się na długu, to odmowa jego spłaty spowoduje straty banków, które będą nie do pokrycia z ich kapitałów własnych. W najlepszym przypadku dojdzie więc do powtórzenia wariantu cypryjskiego na skalę globalną, w gorszym od razu do upadku całego systemu.
Jak wtedy zachowają się ceny nieruchomości? Z jednej strony będzie bardzo silna presja na ich spadek (ograniczenie kredytu, utrata części depozytów), a z drugiej mogą się one stać niezłą ochroną kapitału, jeśli rządy spróbują "zadrukować" problem. Co by się jednak nie działo, aktualne ceny są na takim poziomie, na który pozwala zdolność kredytowa. Po zmianie systemu być może zniknie rezerwa cząstkowa i kreacja pieniądza z długu (powróci standard złota?), więc ceny względem dochodów będą musiały być niższe. Tak, czy inaczej, mieszkanie zawsze coś tam warte będzie, a depozyt pieniężny w banku przy załamaniu systemu finansowego może być zupełnie bezwartościowy (lub stać się takim w wyniku inflacji).
Inna sprawa, że jest wiele (pewnie w sporej części znacznie lepszych) sposobów/aktywów na tego rodzaju okoliczności (złoto, wybrane akcje nabyte w dobrym momencie).
I jeszcze jedna uwaga... jeśli używać nieruchomości jako zabezpieczenie na czasy naprawdę poważnego kryzysu, to warto je nabyć, kiedy ten kryzys się pojawi i trochę rozkręci. W mojej ocenie, w tej chwili jest na to jeszcze zbyt wcześnie (ciągle zbyt duża jest ogólna zdolność kredytowa).
6. Ceny wzrosną, albo zarobimy na wynajmie ;)
Oczywiście można założyć, że warto kupić mieszkanie, bo nieruchomości przecież nigdy nie tanieją ;) Albo kupić je po to, żeby wynajmować słoikom i zbudować swoją wolność finansową (pozdrowienia dla Sławka Muturi ;)
Mamy wielu zwolenników tego typu rozwiązań - chyba każdy pracownik HB, Open Finance, Emmerson, REAS oraz połowa sztabu NBP, zajmującego się nieruchomościami, inwestuje w mieszkania na wynajem ;) W końcu w każdym ich artykule to taki super interes. Ostatnio można było przeczytać, że wynajmowanie mieszkania w Warszawie daje prawie 6% zysku (Emmerson rządzi):
http://biznes.pl/magazyny/nieruchomosci/mieszkania/zakup-mieszkania-na-wynajem-ile-mozna-zarobic,5608267,magazyn-detal.html
Polecam zapoznać się z założeniami... artykuł jest tak bezsensowny, że aż komentarz pod nim napisałem ;)
Niemniej, jeśli ktoś uważa, że ceny mieszkań będą rosły, albo jest w stanie sensownie zarobić na wynajmie (kupując "okazyjnie"), to dlaczego nie kupić? Nic nie jest czarno-białe. To, że kupno średniego mieszkania i wynajęcie go za średnią cenę nie jest w tej chwili specjalnie opłacalne (w Warszawie 3-3.5% plus spore niebezpieczeństwo spadków cen zarówno kupna, jak i wynajmu) nie oznacza, że nie da się procesu nieco zoptymalizować. Tyle tylko, że jest to rozwiązanie raczej dla znawców tematu niż dla przeciętnego zjadacza chleba.
Być może też nagle staniemy się potęgą w wydobyciu gazu łupkowego... i jakoś tak się dziwnie złoży, że korzyści odniosą jednak Polacy, a nie amerykańskie koncerny wydobywcze, a teorie o silnym zatruciu wód gruntowych podczas wydobycia okażą się zwyczajnym mitem - wtedy mieszkania mogą osiągnąć ceny, o których nie śniło się filozofom, a co dopiero nam, skromnym bloggerom ;)
Jak widać, da się znaleźć powody, dla których mieszkanie warto by kupić. Zaczynając od tych najprostszych (możliwość zamiany mniejszego na większe w sensownej cenie), przez te nieco mniej jednoznaczne (wykorzystanie pieniędzy podatników w ramach Mdm) lub bardzo "zachowawcze" (dywersyfikacja oszczędności aktywem, które wydaje się być przeszacowane, ale dosyć bezpieczne), aż po te zupełnie "odjechane" (mieszkanie jako zabezpieczenie przed upadkiem systemu finansowego).
Natomiast powody, które najczęściej pojawiają się w publikacjach "ekspertów" (zysk z wynajmu, wzrost wartości mieszkania w długiej perspektywie, czymkolwiek owa długa perspektywa jest) należy traktować raczej z przymrużeniem oka, bo one są słabe w stabilnej sytuacji makroekonomicznej (w niestabilnej raczej też, bo jakie mogą być zyski z wynajmu w obliczu powszechnego, bardzo poważnego kryzysu?).
Po przeczytaniu tego artykułu w całości doszedłem do wniosku, że chyba się jednak nie przekonałem do kupna... a szkoda, bo pewnie skoro nie kupię, to przegram życie. Czy coś.
http://www.numbeo.com/property-investment/
Można tam sobie obejrzeć, jak sprawy mają się w innych krajach (poza mieszkaniami warto porównać także pozostałe typowe koszty życia). W tym, że jest drogo, utwierdza nas także kilka innych czynników, jak chociażby relacja ceny do kosztów budowy, historyczne zmiany cen oraz fakt, że w czasach ultra niskich stóp procentowych z definicji będzie drogo. Jednocześnie demografia pokazuje, że za jakiś czas pewnie już drogo nie będzie (a przynajmniej będzie taniej).
Niemniej jednak, jest kilka sytuacji, w których kupno mieszkania nawet w obecnych czasach może okazać się korzystne (chociaż niekoniecznie finansowo).
W tym wpisie postanowiłem zebrać takie sytuacje w ramach przeciwwagi do panującej na blogu koncepcji, że "kto (w ostatnich 6 latach) kupił mieszkanie, przegrał życie" ;)
1. Kiedy nas stać.
Pierwsza sytuacja, kiedy w pewnym sensie warto kupić mieszkanie to taka, w której zwyczajnie nas na nie stać. Z tym, że nie chodzi mi tu o zdolność kredytową - jeśli ktoś nie ma własnych pieniędzy na mieszkanie, a jedynie może je pożyczyć (zwłaszcza z wysokim LTV), to w mojej ocenie na mieszkanie go nie stać. Ze względu na zmienne oprocentowanie kredytów oraz nieuchronnie nadchodzące "zawirowania" na światowych rynkach finansowych, a co za tym idzie także ogólne problemy gospodarcze, kredyt, który dziś obsługujemy z łatwością, może się szybko okazać czymś, co nas pogrąży (ze względu na wzrost stóp procentowych, czy utratę pracy).
Jeśli ktoś dysponuje gotówką, za którą jest w stanie kupić mieszkanie dla siebie (bo jako inwestycję to raczej bym nie polecał), to dlaczego nie? Skoro kogoś stać, to może kupić mieszkanie niezależnie od tego, czy teraz jest drogo i niezależnie od tego, jak będzie w przyszłości. Skoro ludzie kupują drogie samochody (a tańsze przecież też jeżdżą) i one sporo tracą na wartości, to dlaczego nie mieliby kupić mieszkania? Dla niektórych (nielicznych) cena ma drugorzędne znaczenie - wtedy można śmiało kupować.
Jednak powyższa sytuacja (nie tylko w polskich warunkach) to raczej rzadkość. O ile osób, które mają wystarczająco dużo gotówki na mieszkanie, jest pewnie trochę, o tyle sytuacja, w której mieliby oni kupować pierwsze mieszkanie dla siebie, nie mając aktualnie żadnego innego, jest chyba jednak okolicznością dosyć nietypową. Zdecydowanie częściej zachodzi przypadek, w którym za gotówkę można zamienić jedno mieszkanie na inne (lepsze).
I tak dochodzimy do punktu drugiego.
2. Sprzedać babcine, kupić większe.
Ze względu na znaczną ingerencję rządową w rynek mieszkaniowy (Rns, Mdm, wkrótce także Fundusz mieszkań na wynajem BGK) doszło w Polsce do znacznego rozjechania się cen mieszkań mniejszych (spełniających wymogi rządowych programów) z cenami mieszkań większych (ponad 75m2). Swoje dołożyło także zaprzestanie udzielania "tanich" kredytów walutowych (zwłaszcza frankowych) oraz w miarę wysoki poziom polskich stóp procentowych w latach 2011-2012, który znacznie ograniczył zdolność kredytową przeciętnego Polaka, jeszcze bardziej utrudniając sprzedaż mieszkania większego, którego łączna cena znalazła się poza zasięgiem wielu z tych, których wcześniej było na takie mieszkanie "stać" (mieli zdolność kredytową). Dopiero obniżki stóp procentowych z początku 2013 roku pozwoliły ponownie zwiększyć zdolność kredytową, a co za tym idzie zwiększyć nieco grono zainteresowanych droższymi mieszkaniami.
Tak, czy inaczej, różnica w cenie metra kwadratowego mieszkania ~50m2 względem mieszkania >75m2 nadal jest nienaturalnie duża. Jeśli więc ktoś dysponuje tego typu mniejszym mieszkaniem (być może odziedziczonym?), to nawet w czasach, w których jest drogo, warto wziąć pod uwagę zamianę mieszkania na większe. Ze względu na zróżnicowanie cen może się okazać, że zamieniając mieszkanie 50m2 na 80m2 w podobnym standardzie przyjdzie nam dopłacić (w Warszawie) "jedyne" 3.5 tys. złotych za każdy dodatkowy metr kwadratowy, co jest ceną bardzo dobrą. Sprzedając mniejsze mieszkanie i kupując większe płacimy w praktyce tylko za dodatkowe metry i możemy uzyskać naprawdę atrakcyjną cenę takiego metra.
Oczywiście wszystko to przy założeniu, że pominiemy koszty transakcyjne, co może być dosyć trudne (o ile od biedy da się pominąć udział agencji pośrednictwa, o tyle zawsze pozostaje chociażby podatek PCC). Tak, czy inaczej, jest to opcja godna rozważenia, jeśli ktoś potrzebuje większego mieszkania. Kiedy już rządowe programy "wsparcia" się skończą (zwłaszcza, że na rynku wtórnym już się skończyły) nienaturalnie wysoka różnica w cenie metra mieszkania małego i dużego zacznie się zmniejszać i stracimy okazję, żeby wygrać życie ;)
3. A może Mdm?
Wszelkie rządowe programy pomocowe mają to do siebie, że z reguły psują rynek. Nie inaczej jest w przypadku polskiego rynku mieszkaniowego. Rns powstrzymała na czas jakiś spadek cen w najbardziej newralgicznym momencie. Mdm będzie miał z tym nieco trudniej, bo ogranicza się tylko do rynku pierwotnego, jednak czasy są teraz jakby bardziej "spokojne" (niższe stopy), więc być może i on na razie wystarczy.
Skoro nie mamy wpływu na istnienie tych programów, bo do wyborów jeszcze dosyć daleko (chociaż patrząc na dokonania wszystkich poprzednich rządów w tym temacie, to jedyna nadzieja tylko w bardzo wątpliwym zwycięstwie JKM ;) to czas się z nimi pogodzić i wyciągnąć z nich jakieś korzyści.
Jeśli ktoś bardzo potrzebuje kupić mieszkanie (ludzie mają różne powody, które są "ważniejsze" niż aspekt finansowy), a w dodatku nie ma na takie pieniędzy, to być może Mdm jest godne rozważenia (zapominam przez chwilę o tym, co napisałem na początku - jeśli kogoś "stać" tylko na kredyt, to znaczy, że na mieszkanie raczej go nie stać).
Deweloperzy kombinują, jak mogą, żeby sprzedawać mieszkania w ramach Mdm, banki też chcą swoje ugrać (polecam artykuły poniżej):
http://mieszkaniowy.blox.pl/2014/03/Deweloper-potrafi.html
http://creditslayer.blogspot.com/2014/02/mieszkanie-dla-modych-ale-bankowi-tez_5.html
Jednak jeśli uda się nam znaleźć mieszkanie, którego cena mieści się w limicie "standardowo" (czyli bez garaży/wykończenia za 100 tys.), to zwłaszcza przy dopłacie na poziomie 15% (rodzina z dzieckiem) taka opcja jest do rozważenia (szczególnie wtedy, kiedy banki już zrównają ofertę Mdm ze zwykłą, co pewnie nastąpi prędzej czy później). W końcu cena (po dopłacie) w Warszawie na poziomie 5 tys. złotych za metr nie jest już taka zła (zakładając oczywiście, że nie jest to mieszkanie na jakimś totalnym zad... znaczy końcu świata).
Jak widać, jest kilka niezbędnych założeń, jednak one wydają się możliwe do spełnienia - w takiej sytuacji rodzina, która potrzebuje mieszkania, a która nie ma na nie pieniędzy, może od biedy rozważyć kredyt w ramach Mdm (jeśli z niewyjaśnionych dla mnie przyczyn nie może mieszkania wynajmować, co, przynajmniej w Warszawie, praktycznie zawsze wychodzi taniej niż kredyt).
Dodatkowo, Mdm jest w tej chwili jedyną ofertą kredytu w praktyce bez wkładu własnego. Nie polecamy kredytów osobom, które niczego nie zaoszczędziły/odziedziczyły/otrzymały, jednak jeśli już ktoś musi... to Mdm może się okazać "korzystne".
4. Zdywersyfikować oszczędności.
Podstawowa strategia inwestowania mówi o dywersyfikacji. Jeśli więc ktoś ma dużo pieniędzy i nie bardzo wie, co z nimi robić, może włączyć mieszkanie (lub inne nieruchomości) do elementów swojego portfela inwestycyjnego. Zysków bym się tu nie spodziewał, specjalnie skutecznego zabezpieczenia przed inflacją też nie, ale pewnie jest grupa mieszkań/domów, które ze względu na swoją unikatowość mogą zachowywać się inaczej niż cały rynek mieszkaniowy. Oczywiście nie mam tu na myśli betonowych "apartamentów" po 15 tys. za metr z widokiem na okna sąsiadów, tylko coś dużo bardziej nietypowego (mimo że nie bardzo wiem, co by to miało być, bo nigdy takie rzeczy mnie nie interesowały ;)
Poza tym, podobno na nieruchomościach zawsze da się zarobić - jeśli ktoś wie jak to zrobić mimo spadającego rynku, to tym bardziej nie mam nic przeciwko takiemu inwestowaniu (może licytacje komornicze dla ludzi o mocnych nerwach i odpowiednim "wsparciu"?).
Jedyną poważną niewiadomą w takiej sytuacji pozostaje podatek katastralny, który może dosyć skutecznie zniweczyć plany inwestycyjne i którego pojawienie się należy mieć na uwadze nawet wtedy, gdy nie chodzi nam o żadną inwestycję, tylko o zwyczajną dywersyfikację oszczędności.
5. Licząc na upadek systemu finansowego.
To jest jeden z najbardziej sensownych powodów, dla których można by kupić mieszkanie... gdyby nie pewien szkopuł. Nim rozpadnie się cały aktualny system finansowy (co wydaje się być nieuniknione), a rzecz nazwana zostanie reformą, pojawią się przeróżne perturbacje gospodarcze. Zawsze, kiedy przewraca się cały system, większość społeczeństwa na tym traci (w końcu o to przecież chodzi). Dojdzie więc do sytuacji, w której społeczeństwa w ogólności staną się biedniejsze, co najpewniej wpłynie na spadek cen aktywów, które w tej chwili są bardzo drogie. Efekt ten zostanie zwielokrotniony przez wzrost stóp procentowych (który będzie bezpośrednią przyczyną zawału całego systemu). Podjęta zostanie próba ratowania sytuacji poprzez dodruk pieniądza (to się już poniekąd dzieje), co ostatecznie spowoduje wysoką inflację. Na razie, mimo wszechobecnego druku, inflacji specjalnie nie ma, bo... ten druk nie jest wcale aż taki duży, co widać na poniższym wykresie.
Ponieważ praktycznie cały pieniądz w systemie rezerwy cząstkowej pochodzi z długu, to widać, że od momentu wybuchu kryzysu finansowego wcale go tak dużo nie przybyło. Dużo większy przyrost mieliśmy w latach 2001-2007, kiedy drukarek prawie nikt nie używał (za to obywatele zaciągali coraz to większe kredyty, w sporej części na drożejące nieruchomości).
Tak, czy inaczej, przy wzroście stóp procentowych koszt obsługi długu będzie tak duży, że wywoła ogólną niemożność jego obsługi - w świecie bardzo mocno powiązanych finansów może dojść w krótkim czasie do zawału całego systemu. Ponieważ pieniądz opiera się na długu, to odmowa jego spłaty spowoduje straty banków, które będą nie do pokrycia z ich kapitałów własnych. W najlepszym przypadku dojdzie więc do powtórzenia wariantu cypryjskiego na skalę globalną, w gorszym od razu do upadku całego systemu.
Jak wtedy zachowają się ceny nieruchomości? Z jednej strony będzie bardzo silna presja na ich spadek (ograniczenie kredytu, utrata części depozytów), a z drugiej mogą się one stać niezłą ochroną kapitału, jeśli rządy spróbują "zadrukować" problem. Co by się jednak nie działo, aktualne ceny są na takim poziomie, na który pozwala zdolność kredytowa. Po zmianie systemu być może zniknie rezerwa cząstkowa i kreacja pieniądza z długu (powróci standard złota?), więc ceny względem dochodów będą musiały być niższe. Tak, czy inaczej, mieszkanie zawsze coś tam warte będzie, a depozyt pieniężny w banku przy załamaniu systemu finansowego może być zupełnie bezwartościowy (lub stać się takim w wyniku inflacji).
Inna sprawa, że jest wiele (pewnie w sporej części znacznie lepszych) sposobów/aktywów na tego rodzaju okoliczności (złoto, wybrane akcje nabyte w dobrym momencie).
I jeszcze jedna uwaga... jeśli używać nieruchomości jako zabezpieczenie na czasy naprawdę poważnego kryzysu, to warto je nabyć, kiedy ten kryzys się pojawi i trochę rozkręci. W mojej ocenie, w tej chwili jest na to jeszcze zbyt wcześnie (ciągle zbyt duża jest ogólna zdolność kredytowa).
6. Ceny wzrosną, albo zarobimy na wynajmie ;)
Oczywiście można założyć, że warto kupić mieszkanie, bo nieruchomości przecież nigdy nie tanieją ;) Albo kupić je po to, żeby wynajmować słoikom i zbudować swoją wolność finansową (pozdrowienia dla Sławka Muturi ;)
Mamy wielu zwolenników tego typu rozwiązań - chyba każdy pracownik HB, Open Finance, Emmerson, REAS oraz połowa sztabu NBP, zajmującego się nieruchomościami, inwestuje w mieszkania na wynajem ;) W końcu w każdym ich artykule to taki super interes. Ostatnio można było przeczytać, że wynajmowanie mieszkania w Warszawie daje prawie 6% zysku (Emmerson rządzi):
http://biznes.pl/magazyny/nieruchomosci/mieszkania/zakup-mieszkania-na-wynajem-ile-mozna-zarobic,5608267,magazyn-detal.html
Polecam zapoznać się z założeniami... artykuł jest tak bezsensowny, że aż komentarz pod nim napisałem ;)
Niemniej, jeśli ktoś uważa, że ceny mieszkań będą rosły, albo jest w stanie sensownie zarobić na wynajmie (kupując "okazyjnie"), to dlaczego nie kupić? Nic nie jest czarno-białe. To, że kupno średniego mieszkania i wynajęcie go za średnią cenę nie jest w tej chwili specjalnie opłacalne (w Warszawie 3-3.5% plus spore niebezpieczeństwo spadków cen zarówno kupna, jak i wynajmu) nie oznacza, że nie da się procesu nieco zoptymalizować. Tyle tylko, że jest to rozwiązanie raczej dla znawców tematu niż dla przeciętnego zjadacza chleba.
Być może też nagle staniemy się potęgą w wydobyciu gazu łupkowego... i jakoś tak się dziwnie złoży, że korzyści odniosą jednak Polacy, a nie amerykańskie koncerny wydobywcze, a teorie o silnym zatruciu wód gruntowych podczas wydobycia okażą się zwyczajnym mitem - wtedy mieszkania mogą osiągnąć ceny, o których nie śniło się filozofom, a co dopiero nam, skromnym bloggerom ;)
Jak widać, da się znaleźć powody, dla których mieszkanie warto by kupić. Zaczynając od tych najprostszych (możliwość zamiany mniejszego na większe w sensownej cenie), przez te nieco mniej jednoznaczne (wykorzystanie pieniędzy podatników w ramach Mdm) lub bardzo "zachowawcze" (dywersyfikacja oszczędności aktywem, które wydaje się być przeszacowane, ale dosyć bezpieczne), aż po te zupełnie "odjechane" (mieszkanie jako zabezpieczenie przed upadkiem systemu finansowego).
Natomiast powody, które najczęściej pojawiają się w publikacjach "ekspertów" (zysk z wynajmu, wzrost wartości mieszkania w długiej perspektywie, czymkolwiek owa długa perspektywa jest) należy traktować raczej z przymrużeniem oka, bo one są słabe w stabilnej sytuacji makroekonomicznej (w niestabilnej raczej też, bo jakie mogą być zyski z wynajmu w obliczu powszechnego, bardzo poważnego kryzysu?).
Po przeczytaniu tego artykułu w całości doszedłem do wniosku, że chyba się jednak nie przekonałem do kupna... a szkoda, bo pewnie skoro nie kupię, to przegram życie. Czy coś.
niedziela, 9 lutego 2014
Luźne dywagacje na temat wynajmu mieszkań 83
Kilkukrotnie już na tym blogu poruszaliśmy tematykę wynajmu mieszkań. We wpisach:
Czy opłaca się inwestować w mieszkania na wynajem?
oraz
Czy wynajmując mieszkanie napychamy kieszeń właścicielowi?
przedstawiliśmy sprawę w aspekcie czysto finansowym z punktu widzenia zarówno potencjalnego właściciela takiego mieszkania jaki i z punktu widzenia jego potencjalnego klienta. W dużym skrócie wyszło nam, że rozsądnie (czyli nieco inaczej, niż zwykli to czynić wszelkiej maści pośrednicy) policzona rentowność "inwestycji" w mieszkanie na wynajem oscyluje w tej chwili w granicach 3-3.5%. Cała zabawa rozbija się więc tak naprawdę o zmiany cen samych mieszkań, które w ostatnich latach były dużo większe niż zysk z wynajmowania mieszkania. Przykład policzony dla 2 ostatnich lat pokazywał, że kupno mieszkania pod wynajem generowało stratę (licząc ze zmianą wartości mieszkania).
Z punktu widzenia najemcy, spadek cen, mimo że procentowo nie był duży, z nawiązką rekompensował koszty poniesione w ciągu 2 lat wynajmowania mieszkania. Dodatkowo, same tylko odsetki od kredytu na typowe mieszkanie w Warszawie były (czasem znacznie) wyższe niż kwota płacona właścicielowi. Ogólnie mamy więc wniosek, że wynajęcie mieszkania od kogoś to "cud, miód i orzeszki", a wynajęcie mieszkania komuś to sytuacja dokładnie odwrotna.
Jednak jak to zwykle bywa, nic nie jest aż tak proste.
Wynajem w Polsce nie jest łatwym rynkiem. I to zarówno dla właściciela, jak i dla jego klienta. Podstawowym problemem z punktu widzenia właściciela jest ustawa o ochronie lokatorów, która powoduje, że pozbycie się najemcy, który zalega z czynszem, albo wyrządza jakiekolwiek inne "szkody", może być w praktyce bardzo trudne (zwłaszcza, jeśli, nie daj Boże, najemcą będzie kobieta w ciąży). Konieczność zapewnienia lokalu zastępczego oraz skomplikowana i czasochłonna procedura eksmisji powoduje, że w praktyce nie da się tego procesu przeprowadzić w sposób całkowicie "legalny". Rozwiązaniem miał być najem okazjonalny, w ramach którego klient podpisuje poświadczony przez notariusza dokument, w którym (w skrócie) oświadcza, że dobrowolnie poddaje się eksmisji w przypadku naruszenia warunków umowy. Jednak nigdy nie spotkałem się z zastosowaniem tej opcji w praktyce - nie znaczy to, że nikt tak nie robi, jednak z pewnością nie jest to rozwiązanie popularne. Swego rodzaju panaceum jest za to pobieranie przez właściciela kaucji w momencie podpisywania umowy - po pierwsze zapewnia to pokrycie (przynajmniej części) ewentualnych szkód powstałych w trakcie trwania umowy, a po drugie motywuje klienta do przestrzegania jej warunków oraz do (jako takiego) dbania o mieszkanie (w końcu trochę szkoda stracić kwotę odpowiadającą z reguły wysokości 1-miesięcznej opłaty za mieszkanie).
Z punktu widzenia osoby poszukującej mieszkania problemów jest nieco więcej. Po pierwsze, wspomniana przed chwilą kaucja. Przy powszechnie stosowanej strategii płatności z góry za dany miesiąc powoduje to, że w momencie wynajęcia mieszkania trzeba z reguły zapłacić równowartość dwóch miesięcznych opłat (w przypadku mieszkania 2-pokojowego w Warszawie może to być nawet 4 tys. złotych). Po drugie, samo znalezienie mieszkania nie jest wcale takie proste. O ile ofert w przeróżnych portalach jest sporo, o tyle znalezienie interesującej oferty bezpośredniej może być swego rodzaju wyzwaniem. Na każdym kroku można zetknąć się z przeróżnymi agencjami pośredniczącymi, których ja osobiście bardzo nie lubię i oferty agencyjne omijam szerokim łukiem. W końcu usługa polegająca na zamieszczeniu ogłoszenia w internecie, czasem nawet bez wcześniejszej wizyty w danym mieszkaniu, nie jest w mojej ocenie warta miesięcznej opłaty za takie mieszkanie (agencje zwykły pobierać kwoty w wysokości 50% miesięcznej opłaty zarówno od właściciela, jak i od najemcy). W ogóle wydaje mi się, że bardzo często agencje traktowane są jako zło konieczne właśnie ze względu na absurdalną wysokość opłat, usługi (jeśli w ogóle można je tak nazwać) na niskim poziomie oraz swoją "agresywność" (z braku lepszego słowa). Wystarczy umieścić ogłoszenie w internecie, a już tego samego dnia może ono zostać skopiowane przez przeróżne agencje, czasem nawet bez zgody właściciela, co powoduje, że jego bezpośrednie ogłoszenie znika w natłoku tych agencyjnych. Raz nawet "niechcący" omal nie skorzystałem z usług takiej agencji - mieszkanie, które znalazłem, widniało w kategorii ogłoszeń bezpośrednich i aż do momentu ostatecznego umówienia się na wizytę, pani nie zechciała zdradzić, że jest pośrednikiem (widocznie biedna wstydziła się swojej profesji). Na spotkanie jednak poszliśmy, bo ta akurat agencja (co ostatnio zdarza się jakby coraz częściej) nie pobierała prowizji od najemcy - przybyliśmy na czas, właściciela jeszcze nie było, więc poprosiliśmy panią pośrednik o jakiś krótki opis mieszkania (w końcu co będziemy tak stali pod klatką i patrzyli w niebo?). Pani wtedy stwierdziła, że nie może nic nam na temat mieszkania opowiedzieć, bo jeszcze tam nie była (właściciela też nie widziała, a zdjęcia mieszkania "pożyczyła" z jego pierwotnego ogłoszenia). W ogóle strasznie mnie drażni, kiedy oferty agencyjne zamieszcza się w kategorii ogłoszeń bezpośrednich - skoro obecność pośrednika w całym tym procesie stanowi tak dużą wartość (przynajmniej tak sugerowałyby ceny za "usługi"), to dlaczego pośrednicy oszukują w ten sposób potencjalnych klientów? W dobie ogłoszeń internetowych i dużej mobilności społeczeństwa większa część działalności agencji pośrednictwa (za wyjątkiem sytuacji, w których właściciel nie chce/nie może samemu zająć się tematem) wydaje się być całkowicie zbędna. Zwłaszcza przy aktualnym poziomie cen i jakości obsługi.
Zakładając, że jako najemcy znajdziemy już swoje wymarzone mieszkanie, czeka na nas kilka kolejnych problemów. Jeśli przeprowadzamy się z jednego mieszkania do drugiego, to cały proces może okazać się dosyć trudny do zsynchronizowania w czasie oraz może stanowić kłopot logistyczny (zwłaszcza, jeśli ktoś posiada własne meble). Często w umowach przyjmuje się co najmniej miesięczny okres wypowiedzenia, co powoduje, że nowego mieszkania należałoby zacząć szukać w praktyce już na 2 miesiące przed opuszczeniem poprzedniego. Znalezienie oferty, w której właściciel zechce zaczekać na nas miesiąc po wyprowadzce poprzednich najemców, wcale nie musi być proste.
Do tego dochodzą problemy nieco bardziej fundamentalne. W Polsce wynajem mieszkania od kogoś traktuje się najczęściej także jako zło konieczne. Powodów jest kilka. Po pierwsze, dość powszechne jest przekonanie, że właściciel mieszkania może nam utrudniać życie (np. poprzez niezapowiedziane wizyty), a my nie możemy nawet wbić mitycznego gwoździe w ścianę ;) Po drugie, w narodzie żywy jest kult posiadania mieszkania na własność (nawet, jeśli ta własność jest w praktyce własnością banku). Z tego powodu zdarza się, że wynajmowanie mieszkania zamiast "kupna na kredyt" jest piętnowane społecznie (często nawet przez własną rodzinę, nie wspominając już o współpracownikach), a najemcy nazywani są "gołodupcami" itd. (zwłaszcza przez "posiadaczy" kredytu ;) Po trzecie, mimo iż uważa się, że rynek wynajmu jest teraz rynkiem klienta, to znalezienie atrakcyjnego mieszkania, którego cena nie byłaby zaporowa, przy jednoczesnym uniknięciu "współpracy" z pośrednikami "trzymającymi" większość ogłoszeń, nie jest łatwe nawet w Warszawie - domyślam się, że w innych miastach, ze względu na mniejszą ofertę, jest z tym jeszcze trudniej. Wreszcie po czwarte (chyba najważniejsze) podstawowym problemem jest cena. Cena, mimo że najczęściej niższa niż rata kredytu za porównywalne mieszkanie, jest średnio rzecz biorąc wysoka (dokładnie tak, jak w mojej ocenie wysokie są ceny kupna). Wynajęcie mieszkania w pojedynkę (nawet kawalerki, jeśli można tego typu konstrukcję nazwać w ogóle mieszkaniem) dla przeciętnie zarabiającego Polaka jest praktycznie niemożliwe. Stąd też dość powszechna strategia wynajmowania pojedynczych pokoi lub organizowanie "grup koleżeńskich", wynajmujących wspólnie większe mieszkanie.
W tej chwili ceny wyglądają mniej więcej tak:

Polecam pominąć pierwszą kolumnę, bo dane w niej to jakaś abstrakcja (średnia cena dla Warszawy jest wyższa od średniej ceny mieszkań 60-90 mkw., co jest nieco podejrzane ;)
W kolejnych kolumnach odjąłbym jakieś 15% (dla Warszawy, dla pozostałych miast pewnie podobnie) - to pozwoliłoby uzyskać realny obraz tego rynku.
Patrząc na ceny wynajmu w kontekście cen kupna widać, że im większe mieszkanie, tym mniejsza korzyść z wynajmowania go zamiast kupna (na kredyt). Jednak dopiero w przypadku dużych mieszkań (>80m2), których cena kupna w przeliczeniu na m2 jest zauważalnie niższa niż dla mniejszych, odsetki od kredytu (przy historycznie najniższych stopach procentowych w PLN) równoważą się z kosztem wynajęcia takiego mieszkania. Wynika to oczywiście z natury rządowych programów "pomocowych", w których (w pewnym uproszczeniu) dopłatom podlegały/podlegają mieszkania do 75m2 (w praktyce tylko te do 50m2), co powoduje, że na razie to właśnie mniejsze mieszkania skuteczniej opierają się (nieuchronnym?) spadkom cen.
W momencie historycznie niskich stóp procentowych mamy więc sporo artykułów na temat tego, że kupno (na kredyt) opłaca się bardziej niż wynajem. Z reguły nie wspomina się w nich o tym, że stopy procentowe pójdą w górę, a ceny wynajmu raczej w górę nie pójdą (o czym za chwilę). Do tego zwykle przyjmuje się takie dane o cenach, aby one uzasadniały postawioną tezę (chociaż w sumie na tym blogu też tak robimy ;)
Z ciekawszych produkcji na ten temat widziałem ostatnią taką:
Rata kredytu w MDM niższa niż wynajem mieszkania
Czytamy tam, że:
"Osoba, która zdecyduje się zaciągnąć kredyt w ramach programu Mieszkanie dla Młodych zapłaci nawet kilkaset złotych miesięcznie mniej od osoby, która mieszkanie najmie. Koszt najmu w dużych miastach jest średnio większy o 200 – 300 zł."
Normalnie bomba... nic, tylko rzucić w cholerę ten wynajem i pożyczyć mieszkanie od banku, ze wsparciem reszty podatników. Problem tylko w tym, że owe 200-300 złotych wyszło w wyniku przyjęcia co najmniej podejrzanych założeń. W artykule mamy więc przykład 50m2 mieszkania w Warszawie, w cenie 5860 PLN/m2, co daje ratę kredytu (na 25 lat) w wysokości 1350 PLN. Przyjęto czynsz dla wspólnoty 7 PLN/m2 oraz wynajem mieszkania po stawce średniej, czyli 40 PLN/m2. No i tu się zaczynają schody. Po pierwsze, kupione mieszkanie pochodzi z rynku pierwotnego, bo taka już natura MdM - nie jest więc wykończone (konia z rzędem temu, kto znajdzie w Warszawie wykończone mieszkanie w limicie MdM). Po drugie, czynsz do wspólnoty... za mieszkanie, w którym ja mieszkam, właściciel ponosi opłaty w wysokości 14 PLN/m2 (jest w tym ogrzewanie, woda i inne śmieci). 7 PLN/m2 wydaje się być więc stawką bardzo życzeniową. Wreszcie po trzecie, do obliczenia kosztów wynajmu przyjęto średnią stawkę ofertową... a wypadałoby przyjąć taką, która odpowiada lokalizacji kupowanego mieszkania (ze względu na limit cenowy, ta lokalizacja raczej nie jest zbyt korzystna ;) Mając to wszystko na uwadze widać, że autor potrafił tak dobrać dane, żeby wyszło to, co trzeba. A że przy okazji wyszło zupełnie bez sensu, to widocznie nie był problem ;)
Nim podejmiemy decyzję o kupnie, kredycie lub wynajmie na podstawie artykułów "ekspertów", warto wszystko dobrze policzyć. Ponieważ decyzja jest raczej z gatunku tych długofalowych, to warto spojrzeć także w przeszłość oraz spróbować zajrzeć do przyszłości. Wielokrotnie na tym blogu zajmowaliśmy się tematyką cen kupna, wysokością rat kredytów, stopami procentowymi itd., więc tym razem przyjrzymy się nieco historycznym zmianom cen wynajmu i, jak zwykle, trafnie przewidzimy przyszłość w tym temacie ;)
Pod koniec 2008 roku, kiedy na poważnie rozkręcił się światowy kryzys finansowy (albo, jak kto woli, rozkręcili go wielcy bankierzy z pewnej rodziny na R ;) w opinii naszych ulubionych ekspertów zapanowało przekonanie, że z racji znacznego ograniczenia akcji kredytowej (zwłaszcza w CHF), nastąpi nagły wzrost zainteresowania wynajmem mieszkań, co spowoduje wzrost cen. Już wtedy pukaliśmy się w głowę, czytając takie brednie - o ile znaczne ograniczenie liczby udzielanych kredytów było nieuniknione, o tyle wzrost zainteresowania wynajmem (zwłaszcza przy ówczesnych cenach i to jeszcze w momencie nadchodzącego poważnego kryzysu) wydawał się pomysłem zupełnie nietrafionym. Podstawowym założeniem było to, że skoro ludzie nie otrzymają kredytu, to będą musieli mieszkanie wynajmować. I właśnie to założenie jest zupełnie bez sensu. Jeśli ludzie nie dostaną kredytu, to mają kilka opcji.
Po pierwsze (i najbardziej oczywiste) mogą dalej mieszkać tam, gdzie mieszkają obecnie (wszak bezdomni raczej szans na kredyt nigdy nie mieli, nawet w USA ;) Eksperci zdawali się więc zapominać, że (prawie) każdy jednak gdzieś mieszka. Pewnie prawie każdy też chciałby mieszkać "lepiej", ale samo chcenie nie implikuje jeszcze żadnego ruchu na rynku.
Po drugie, przy znacznie zmniejszonej akcji kredytowej, sprzedaż mieszkań musiała siąść. I ten problem nie dotyczył przecież tylko rynku pierwotnego. Na znacznie większym rynku wtórnym sytuacja była dokładnie taka sama - po zakończeniu szaleństwa frankowego bardzo trudno było sprzedać mieszkanie. Większość właścicieli niechętnie obniżała ceny (zwłaszcza, jeśli miała kredyt w CHF), więc można było się spodziewać, że spora część z nich (w oczekiwaniu na powrót koniunktury ;) postanowi swoje niesprzedawalne mieszkania wynająć (tu znowu pierwsze skrzypce mieli zagrać "inwestorzy" z kredytami frankowymi). W związku z tym wszystkim przewidywaliśmy zupełnie przeciwnie niż eksperci - z racji ograniczenia akcji kredytowej i problemów ze sprzedażą, wzrośnie liczba ofert mieszkań na wynajem i spadną jego ceny. Spodziewaliśmy się, że w sytuacji rozkręcającego się kryzysu, który nie zachęcał do jakiejkolwiek rozrzutności, tylko nieliczni, którzy jeszcze mieszkań nie wynajmują (czyli mają jakąś alternatywę, chociażby w mieszkaniu z rodzicami), na to się właśnie wtedy zdecydują. Dodatkowo, naszym sojusznikiem jak zawsze była demografia.
Stało się dokładnie to, co wydawało się być najbardziej logiczne. Szybko zaczęła rosnąć liczba mieszkań na wynajem, co spowodowało spadek cen. Podobnie było zresztą dla rynku kupna/sprzedaży, jednak ten akurat rynek jest dużo mniej dynamiczny niż rynek najmu i mniej podatny na zmianę wielkości oferty (za to dużo bardziej podatny na zmianę wysokości stóp procentowych).
Zmiany oferty mieszkań na wynajem (domiporta.pl) wyglądały mniej więcej tak:


Widzimy, że na początku roku 2008 ofert z mieszkaniami na wynajem było około 16.5 tys., tymczasem na początku 2009 roku, po kilku miesiącach kryzysu, było to już prawie 24 tys. Ponieważ w podobnym stosunku wzrosła także liczba ofert sprzedaży, więc mieszkania na wynajem nadal stanowiły mniej więcej 16% ofert sprzedaży.
Z czasem jednak ta relacja uległa zmianie i liczba ofert najmu rosła w stosunku do liczby ofert sprzedaży. Aktualnie, na portalu domiporta.pl, z którego pochodzą powyższe tabelki, mamy prawie 203 tys. ofert najmu i 726 tys. ofert sprzedaży - stosunek wynosi więc w tej chwili 28% (wartości 203/726 tys. to liczba wszystkich ogłoszeń - w tabelach wyżej dane mogą być jakoś bardziej sensownie policzone, jednak nie przeszkadza to w porównaniu procentowych relacji).
Wszystko to zgadza się z powszechnym przekonaniem, że w tej chwili, zarówno na rynku kupna, jak i na rynku wynajmu, mamy do czynienia z rynkiem klienta.
Pamiętam, jak się przeprowadzałem w drugiej połowie 2008 roku - opuszczane przeze mnie mieszkanie (2 pokoje, wielka płyta, 36m2) nawiedzały wręcz tabuny chętnych, którzy od zaraz oferowali za coś takiego 2.000 złotych miesięcznie :) Przecierałem tylko oczy ze zdumienia... a właścicielka zacierała ręce ;) To był szczyt mieszkaniowego szaleństwa, który w tym kraju raczej już nigdy nie powróci.
Zgodnie z planem, wzrost liczby ofert w kolejnych latach spowodował spadki cen wynajmu. Widać to na poniższych obrazkach.


Widzimy, że ceny od swoich szczytów spadły mniej więcej o 20% - praktycznie tyle samo, co ceny sprzedaży. Zawsze byłem zwolennikiem teorii, że ceny najmu podążają za cenami kupna - ponieważ najem i kupno mieszkania (na kredyt) to poniekąd produkty równoważne, to nie może na dłuższą metę dojść do silnego rozjechania się cen na obu tych rynkach. Z racji tego, że rynek najmu jest dużo bardziej dynamiczny, największe spadki mieliśmy na początku kryzysu, a spadki cen sprzedaży rozciągnęły się w dłuższym czasie.
Jeśli zastanowić się nad przyszłością, należy mieć na uwadze 3 kwestie.
Po pierwsze, jak wspomniałem wyżej, ceny najmu zawsze będą skorelowane z cenami kupna. Dla rynku najmu ma więc zastosowanie wszystko, co napisano na tym blogu na temat zachowania się cen (sprzedaży) mieszkań w przyszłości.
Po drugie, demografia (a wraz z nią liczba studentów), która bardzo szybko oddziałuje na rynek najmu. Przypomnę więc 2 kluczowe wykresy, przytaczane już na tym blogu:


Liczba osób w wieku odpowiednim do wynajęcia mieszkania będzie bardzo szybko spadała. Spodziewam się też, że wraz z utrzymującymi się trudnościami w sprzedaży (zwłaszcza na rynku wtórnym) liczba ofert najmu będzie nadal rosła. Spowoduje to dalsze spadki cen w tym segmencie.
Po trzecie, Fundusz mieszkań na wynajem oraz rozszerzenie ustawy o najmie okazjonalnym na firmy. Oba te czynniki powinny w niedługim czasie wpłynąć na dalszy wzrost liczby ofert wynajmu mieszkań. Sam Fundusz ma mieć 20 tys. takich mieszkań w ciągu 4-5 lat. Jeśli do tego dołączą inni inwestorzy, budujący mieszkania przeznaczone na wynajem, oferta wzrośnie jeszcze bardziej. Z racji kosztów nie wierzę za to, że jakikolwiek (z wyjątkiem oczywiście państwowego ;) fundusz inwestycyjny zdecyduje się na kupno mieszkań od dewelopera i ich późniejsze wynajmowanie - aby taki interes miał sens, mieszkania należy zbudować z pominięciem marży dewelopera.
Mimo narzucającego się wrażenia przekrętu w całym tym pomyśle o wynajmie mieszkań przez państwo, trochę mu jednak kibicuję. O ile nie wierzę w to, że fundusz zaoferuje stawki zauważalnie niższe niż rynkowe (w teorii oczywiście tak będzie, tylko za rynkowe przyjmie się jakieś absurdalne średnie ofertowe), o tyle mam nadzieję, że całe to zamieszanie spowoduje wzrost jakości na rynku najmu. Wszak w tej chwili przypomina on wolną amerykankę - sporo ogłoszeń, z których znaczna część jest zupełnie z kosmosu, wszędzie (mniej lub bardziej ukryci) pośrednicy, dużo potencjalnych problemów "prawnych" zarówno dla wynajmującego, jak i dla najemcy, no i ostatecznie ciężko w tym wszystkim znaleźć fajne mieszkanie :)
Obecność tak dużego gracza, jakim będzie Fundusz mieszkań na wynajem, powinna spowodować poprawę standardów na rynku, które mogą się na nim utrzymać nawet wtedy, kiedy ów fundusz ogłosi oczekiwane przez nas bankructwo.
Podsumowując dzisiejszy wpis... wynajem mieszkania, mimo że najczęściej tańszy niż spłacanie kredytu hipotecznego oraz posiadający sporo niezaprzeczalnych zalet (mobilność, niezależność, brak poważnych zobowiązań), niesie ze sobą szereg niedogodności. Wysokie koszty (zwłaszcza w odniesieniu do średniego wynagrodzenia), wszechobecni pośrednicy-pasożyci, brak jakichkolwiek standardów na rynku i nadal zaskakująco trudne znalezienie wartościowej oferty to tylko niektóre z nich.
Na pocieszenie pozostaje fakt, że z roku na rok oferta się powiększa, a ceny powoli spadają. Kiedy do gry wejdzie Fundusz mieszkań na wynajem, to wraz z pogarszającą się demografią proces ten powinien jeszcze przyspieszyć.
Kto wie... być może doczekamy czasów, w których wynajem mieszkania będzie alternatywą dla kupna nawet na całe życie (na wzór niemiecki).
Czy opłaca się inwestować w mieszkania na wynajem?
oraz
Czy wynajmując mieszkanie napychamy kieszeń właścicielowi?
przedstawiliśmy sprawę w aspekcie czysto finansowym z punktu widzenia zarówno potencjalnego właściciela takiego mieszkania jaki i z punktu widzenia jego potencjalnego klienta. W dużym skrócie wyszło nam, że rozsądnie (czyli nieco inaczej, niż zwykli to czynić wszelkiej maści pośrednicy) policzona rentowność "inwestycji" w mieszkanie na wynajem oscyluje w tej chwili w granicach 3-3.5%. Cała zabawa rozbija się więc tak naprawdę o zmiany cen samych mieszkań, które w ostatnich latach były dużo większe niż zysk z wynajmowania mieszkania. Przykład policzony dla 2 ostatnich lat pokazywał, że kupno mieszkania pod wynajem generowało stratę (licząc ze zmianą wartości mieszkania).
Z punktu widzenia najemcy, spadek cen, mimo że procentowo nie był duży, z nawiązką rekompensował koszty poniesione w ciągu 2 lat wynajmowania mieszkania. Dodatkowo, same tylko odsetki od kredytu na typowe mieszkanie w Warszawie były (czasem znacznie) wyższe niż kwota płacona właścicielowi. Ogólnie mamy więc wniosek, że wynajęcie mieszkania od kogoś to "cud, miód i orzeszki", a wynajęcie mieszkania komuś to sytuacja dokładnie odwrotna.
Jednak jak to zwykle bywa, nic nie jest aż tak proste.
Wynajem w Polsce nie jest łatwym rynkiem. I to zarówno dla właściciela, jak i dla jego klienta. Podstawowym problemem z punktu widzenia właściciela jest ustawa o ochronie lokatorów, która powoduje, że pozbycie się najemcy, który zalega z czynszem, albo wyrządza jakiekolwiek inne "szkody", może być w praktyce bardzo trudne (zwłaszcza, jeśli, nie daj Boże, najemcą będzie kobieta w ciąży). Konieczność zapewnienia lokalu zastępczego oraz skomplikowana i czasochłonna procedura eksmisji powoduje, że w praktyce nie da się tego procesu przeprowadzić w sposób całkowicie "legalny". Rozwiązaniem miał być najem okazjonalny, w ramach którego klient podpisuje poświadczony przez notariusza dokument, w którym (w skrócie) oświadcza, że dobrowolnie poddaje się eksmisji w przypadku naruszenia warunków umowy. Jednak nigdy nie spotkałem się z zastosowaniem tej opcji w praktyce - nie znaczy to, że nikt tak nie robi, jednak z pewnością nie jest to rozwiązanie popularne. Swego rodzaju panaceum jest za to pobieranie przez właściciela kaucji w momencie podpisywania umowy - po pierwsze zapewnia to pokrycie (przynajmniej części) ewentualnych szkód powstałych w trakcie trwania umowy, a po drugie motywuje klienta do przestrzegania jej warunków oraz do (jako takiego) dbania o mieszkanie (w końcu trochę szkoda stracić kwotę odpowiadającą z reguły wysokości 1-miesięcznej opłaty za mieszkanie).
Z punktu widzenia osoby poszukującej mieszkania problemów jest nieco więcej. Po pierwsze, wspomniana przed chwilą kaucja. Przy powszechnie stosowanej strategii płatności z góry za dany miesiąc powoduje to, że w momencie wynajęcia mieszkania trzeba z reguły zapłacić równowartość dwóch miesięcznych opłat (w przypadku mieszkania 2-pokojowego w Warszawie może to być nawet 4 tys. złotych). Po drugie, samo znalezienie mieszkania nie jest wcale takie proste. O ile ofert w przeróżnych portalach jest sporo, o tyle znalezienie interesującej oferty bezpośredniej może być swego rodzaju wyzwaniem. Na każdym kroku można zetknąć się z przeróżnymi agencjami pośredniczącymi, których ja osobiście bardzo nie lubię i oferty agencyjne omijam szerokim łukiem. W końcu usługa polegająca na zamieszczeniu ogłoszenia w internecie, czasem nawet bez wcześniejszej wizyty w danym mieszkaniu, nie jest w mojej ocenie warta miesięcznej opłaty za takie mieszkanie (agencje zwykły pobierać kwoty w wysokości 50% miesięcznej opłaty zarówno od właściciela, jak i od najemcy). W ogóle wydaje mi się, że bardzo często agencje traktowane są jako zło konieczne właśnie ze względu na absurdalną wysokość opłat, usługi (jeśli w ogóle można je tak nazwać) na niskim poziomie oraz swoją "agresywność" (z braku lepszego słowa). Wystarczy umieścić ogłoszenie w internecie, a już tego samego dnia może ono zostać skopiowane przez przeróżne agencje, czasem nawet bez zgody właściciela, co powoduje, że jego bezpośrednie ogłoszenie znika w natłoku tych agencyjnych. Raz nawet "niechcący" omal nie skorzystałem z usług takiej agencji - mieszkanie, które znalazłem, widniało w kategorii ogłoszeń bezpośrednich i aż do momentu ostatecznego umówienia się na wizytę, pani nie zechciała zdradzić, że jest pośrednikiem (widocznie biedna wstydziła się swojej profesji). Na spotkanie jednak poszliśmy, bo ta akurat agencja (co ostatnio zdarza się jakby coraz częściej) nie pobierała prowizji od najemcy - przybyliśmy na czas, właściciela jeszcze nie było, więc poprosiliśmy panią pośrednik o jakiś krótki opis mieszkania (w końcu co będziemy tak stali pod klatką i patrzyli w niebo?). Pani wtedy stwierdziła, że nie może nic nam na temat mieszkania opowiedzieć, bo jeszcze tam nie była (właściciela też nie widziała, a zdjęcia mieszkania "pożyczyła" z jego pierwotnego ogłoszenia). W ogóle strasznie mnie drażni, kiedy oferty agencyjne zamieszcza się w kategorii ogłoszeń bezpośrednich - skoro obecność pośrednika w całym tym procesie stanowi tak dużą wartość (przynajmniej tak sugerowałyby ceny za "usługi"), to dlaczego pośrednicy oszukują w ten sposób potencjalnych klientów? W dobie ogłoszeń internetowych i dużej mobilności społeczeństwa większa część działalności agencji pośrednictwa (za wyjątkiem sytuacji, w których właściciel nie chce/nie może samemu zająć się tematem) wydaje się być całkowicie zbędna. Zwłaszcza przy aktualnym poziomie cen i jakości obsługi.
Zakładając, że jako najemcy znajdziemy już swoje wymarzone mieszkanie, czeka na nas kilka kolejnych problemów. Jeśli przeprowadzamy się z jednego mieszkania do drugiego, to cały proces może okazać się dosyć trudny do zsynchronizowania w czasie oraz może stanowić kłopot logistyczny (zwłaszcza, jeśli ktoś posiada własne meble). Często w umowach przyjmuje się co najmniej miesięczny okres wypowiedzenia, co powoduje, że nowego mieszkania należałoby zacząć szukać w praktyce już na 2 miesiące przed opuszczeniem poprzedniego. Znalezienie oferty, w której właściciel zechce zaczekać na nas miesiąc po wyprowadzce poprzednich najemców, wcale nie musi być proste.
Do tego dochodzą problemy nieco bardziej fundamentalne. W Polsce wynajem mieszkania od kogoś traktuje się najczęściej także jako zło konieczne. Powodów jest kilka. Po pierwsze, dość powszechne jest przekonanie, że właściciel mieszkania może nam utrudniać życie (np. poprzez niezapowiedziane wizyty), a my nie możemy nawet wbić mitycznego gwoździe w ścianę ;) Po drugie, w narodzie żywy jest kult posiadania mieszkania na własność (nawet, jeśli ta własność jest w praktyce własnością banku). Z tego powodu zdarza się, że wynajmowanie mieszkania zamiast "kupna na kredyt" jest piętnowane społecznie (często nawet przez własną rodzinę, nie wspominając już o współpracownikach), a najemcy nazywani są "gołodupcami" itd. (zwłaszcza przez "posiadaczy" kredytu ;) Po trzecie, mimo iż uważa się, że rynek wynajmu jest teraz rynkiem klienta, to znalezienie atrakcyjnego mieszkania, którego cena nie byłaby zaporowa, przy jednoczesnym uniknięciu "współpracy" z pośrednikami "trzymającymi" większość ogłoszeń, nie jest łatwe nawet w Warszawie - domyślam się, że w innych miastach, ze względu na mniejszą ofertę, jest z tym jeszcze trudniej. Wreszcie po czwarte (chyba najważniejsze) podstawowym problemem jest cena. Cena, mimo że najczęściej niższa niż rata kredytu za porównywalne mieszkanie, jest średnio rzecz biorąc wysoka (dokładnie tak, jak w mojej ocenie wysokie są ceny kupna). Wynajęcie mieszkania w pojedynkę (nawet kawalerki, jeśli można tego typu konstrukcję nazwać w ogóle mieszkaniem) dla przeciętnie zarabiającego Polaka jest praktycznie niemożliwe. Stąd też dość powszechna strategia wynajmowania pojedynczych pokoi lub organizowanie "grup koleżeńskich", wynajmujących wspólnie większe mieszkanie.
W tej chwili ceny wyglądają mniej więcej tak:
Polecam pominąć pierwszą kolumnę, bo dane w niej to jakaś abstrakcja (średnia cena dla Warszawy jest wyższa od średniej ceny mieszkań 60-90 mkw., co jest nieco podejrzane ;)
W kolejnych kolumnach odjąłbym jakieś 15% (dla Warszawy, dla pozostałych miast pewnie podobnie) - to pozwoliłoby uzyskać realny obraz tego rynku.
Patrząc na ceny wynajmu w kontekście cen kupna widać, że im większe mieszkanie, tym mniejsza korzyść z wynajmowania go zamiast kupna (na kredyt). Jednak dopiero w przypadku dużych mieszkań (>80m2), których cena kupna w przeliczeniu na m2 jest zauważalnie niższa niż dla mniejszych, odsetki od kredytu (przy historycznie najniższych stopach procentowych w PLN) równoważą się z kosztem wynajęcia takiego mieszkania. Wynika to oczywiście z natury rządowych programów "pomocowych", w których (w pewnym uproszczeniu) dopłatom podlegały/podlegają mieszkania do 75m2 (w praktyce tylko te do 50m2), co powoduje, że na razie to właśnie mniejsze mieszkania skuteczniej opierają się (nieuchronnym?) spadkom cen.
W momencie historycznie niskich stóp procentowych mamy więc sporo artykułów na temat tego, że kupno (na kredyt) opłaca się bardziej niż wynajem. Z reguły nie wspomina się w nich o tym, że stopy procentowe pójdą w górę, a ceny wynajmu raczej w górę nie pójdą (o czym za chwilę). Do tego zwykle przyjmuje się takie dane o cenach, aby one uzasadniały postawioną tezę (chociaż w sumie na tym blogu też tak robimy ;)
Z ciekawszych produkcji na ten temat widziałem ostatnią taką:
Rata kredytu w MDM niższa niż wynajem mieszkania
Czytamy tam, że:
"Osoba, która zdecyduje się zaciągnąć kredyt w ramach programu Mieszkanie dla Młodych zapłaci nawet kilkaset złotych miesięcznie mniej od osoby, która mieszkanie najmie. Koszt najmu w dużych miastach jest średnio większy o 200 – 300 zł."
Normalnie bomba... nic, tylko rzucić w cholerę ten wynajem i pożyczyć mieszkanie od banku, ze wsparciem reszty podatników. Problem tylko w tym, że owe 200-300 złotych wyszło w wyniku przyjęcia co najmniej podejrzanych założeń. W artykule mamy więc przykład 50m2 mieszkania w Warszawie, w cenie 5860 PLN/m2, co daje ratę kredytu (na 25 lat) w wysokości 1350 PLN. Przyjęto czynsz dla wspólnoty 7 PLN/m2 oraz wynajem mieszkania po stawce średniej, czyli 40 PLN/m2. No i tu się zaczynają schody. Po pierwsze, kupione mieszkanie pochodzi z rynku pierwotnego, bo taka już natura MdM - nie jest więc wykończone (konia z rzędem temu, kto znajdzie w Warszawie wykończone mieszkanie w limicie MdM). Po drugie, czynsz do wspólnoty... za mieszkanie, w którym ja mieszkam, właściciel ponosi opłaty w wysokości 14 PLN/m2 (jest w tym ogrzewanie, woda i inne śmieci). 7 PLN/m2 wydaje się być więc stawką bardzo życzeniową. Wreszcie po trzecie, do obliczenia kosztów wynajmu przyjęto średnią stawkę ofertową... a wypadałoby przyjąć taką, która odpowiada lokalizacji kupowanego mieszkania (ze względu na limit cenowy, ta lokalizacja raczej nie jest zbyt korzystna ;) Mając to wszystko na uwadze widać, że autor potrafił tak dobrać dane, żeby wyszło to, co trzeba. A że przy okazji wyszło zupełnie bez sensu, to widocznie nie był problem ;)
Nim podejmiemy decyzję o kupnie, kredycie lub wynajmie na podstawie artykułów "ekspertów", warto wszystko dobrze policzyć. Ponieważ decyzja jest raczej z gatunku tych długofalowych, to warto spojrzeć także w przeszłość oraz spróbować zajrzeć do przyszłości. Wielokrotnie na tym blogu zajmowaliśmy się tematyką cen kupna, wysokością rat kredytów, stopami procentowymi itd., więc tym razem przyjrzymy się nieco historycznym zmianom cen wynajmu i, jak zwykle, trafnie przewidzimy przyszłość w tym temacie ;)
Pod koniec 2008 roku, kiedy na poważnie rozkręcił się światowy kryzys finansowy (albo, jak kto woli, rozkręcili go wielcy bankierzy z pewnej rodziny na R ;) w opinii naszych ulubionych ekspertów zapanowało przekonanie, że z racji znacznego ograniczenia akcji kredytowej (zwłaszcza w CHF), nastąpi nagły wzrost zainteresowania wynajmem mieszkań, co spowoduje wzrost cen. Już wtedy pukaliśmy się w głowę, czytając takie brednie - o ile znaczne ograniczenie liczby udzielanych kredytów było nieuniknione, o tyle wzrost zainteresowania wynajmem (zwłaszcza przy ówczesnych cenach i to jeszcze w momencie nadchodzącego poważnego kryzysu) wydawał się pomysłem zupełnie nietrafionym. Podstawowym założeniem było to, że skoro ludzie nie otrzymają kredytu, to będą musieli mieszkanie wynajmować. I właśnie to założenie jest zupełnie bez sensu. Jeśli ludzie nie dostaną kredytu, to mają kilka opcji.
Po pierwsze (i najbardziej oczywiste) mogą dalej mieszkać tam, gdzie mieszkają obecnie (wszak bezdomni raczej szans na kredyt nigdy nie mieli, nawet w USA ;) Eksperci zdawali się więc zapominać, że (prawie) każdy jednak gdzieś mieszka. Pewnie prawie każdy też chciałby mieszkać "lepiej", ale samo chcenie nie implikuje jeszcze żadnego ruchu na rynku.
Po drugie, przy znacznie zmniejszonej akcji kredytowej, sprzedaż mieszkań musiała siąść. I ten problem nie dotyczył przecież tylko rynku pierwotnego. Na znacznie większym rynku wtórnym sytuacja była dokładnie taka sama - po zakończeniu szaleństwa frankowego bardzo trudno było sprzedać mieszkanie. Większość właścicieli niechętnie obniżała ceny (zwłaszcza, jeśli miała kredyt w CHF), więc można było się spodziewać, że spora część z nich (w oczekiwaniu na powrót koniunktury ;) postanowi swoje niesprzedawalne mieszkania wynająć (tu znowu pierwsze skrzypce mieli zagrać "inwestorzy" z kredytami frankowymi). W związku z tym wszystkim przewidywaliśmy zupełnie przeciwnie niż eksperci - z racji ograniczenia akcji kredytowej i problemów ze sprzedażą, wzrośnie liczba ofert mieszkań na wynajem i spadną jego ceny. Spodziewaliśmy się, że w sytuacji rozkręcającego się kryzysu, który nie zachęcał do jakiejkolwiek rozrzutności, tylko nieliczni, którzy jeszcze mieszkań nie wynajmują (czyli mają jakąś alternatywę, chociażby w mieszkaniu z rodzicami), na to się właśnie wtedy zdecydują. Dodatkowo, naszym sojusznikiem jak zawsze była demografia.
Stało się dokładnie to, co wydawało się być najbardziej logiczne. Szybko zaczęła rosnąć liczba mieszkań na wynajem, co spowodowało spadek cen. Podobnie było zresztą dla rynku kupna/sprzedaży, jednak ten akurat rynek jest dużo mniej dynamiczny niż rynek najmu i mniej podatny na zmianę wielkości oferty (za to dużo bardziej podatny na zmianę wysokości stóp procentowych).
Zmiany oferty mieszkań na wynajem (domiporta.pl) wyglądały mniej więcej tak:
Widzimy, że na początku roku 2008 ofert z mieszkaniami na wynajem było około 16.5 tys., tymczasem na początku 2009 roku, po kilku miesiącach kryzysu, było to już prawie 24 tys. Ponieważ w podobnym stosunku wzrosła także liczba ofert sprzedaży, więc mieszkania na wynajem nadal stanowiły mniej więcej 16% ofert sprzedaży.
Z czasem jednak ta relacja uległa zmianie i liczba ofert najmu rosła w stosunku do liczby ofert sprzedaży. Aktualnie, na portalu domiporta.pl, z którego pochodzą powyższe tabelki, mamy prawie 203 tys. ofert najmu i 726 tys. ofert sprzedaży - stosunek wynosi więc w tej chwili 28% (wartości 203/726 tys. to liczba wszystkich ogłoszeń - w tabelach wyżej dane mogą być jakoś bardziej sensownie policzone, jednak nie przeszkadza to w porównaniu procentowych relacji).
Wszystko to zgadza się z powszechnym przekonaniem, że w tej chwili, zarówno na rynku kupna, jak i na rynku wynajmu, mamy do czynienia z rynkiem klienta.
Pamiętam, jak się przeprowadzałem w drugiej połowie 2008 roku - opuszczane przeze mnie mieszkanie (2 pokoje, wielka płyta, 36m2) nawiedzały wręcz tabuny chętnych, którzy od zaraz oferowali za coś takiego 2.000 złotych miesięcznie :) Przecierałem tylko oczy ze zdumienia... a właścicielka zacierała ręce ;) To był szczyt mieszkaniowego szaleństwa, który w tym kraju raczej już nigdy nie powróci.
Zgodnie z planem, wzrost liczby ofert w kolejnych latach spowodował spadki cen wynajmu. Widać to na poniższych obrazkach.
(dane za rok 2012)
Widzimy, że ceny od swoich szczytów spadły mniej więcej o 20% - praktycznie tyle samo, co ceny sprzedaży. Zawsze byłem zwolennikiem teorii, że ceny najmu podążają za cenami kupna - ponieważ najem i kupno mieszkania (na kredyt) to poniekąd produkty równoważne, to nie może na dłuższą metę dojść do silnego rozjechania się cen na obu tych rynkach. Z racji tego, że rynek najmu jest dużo bardziej dynamiczny, największe spadki mieliśmy na początku kryzysu, a spadki cen sprzedaży rozciągnęły się w dłuższym czasie.
Jeśli zastanowić się nad przyszłością, należy mieć na uwadze 3 kwestie.
Po pierwsze, jak wspomniałem wyżej, ceny najmu zawsze będą skorelowane z cenami kupna. Dla rynku najmu ma więc zastosowanie wszystko, co napisano na tym blogu na temat zachowania się cen (sprzedaży) mieszkań w przyszłości.
Po drugie, demografia (a wraz z nią liczba studentów), która bardzo szybko oddziałuje na rynek najmu. Przypomnę więc 2 kluczowe wykresy, przytaczane już na tym blogu:
Liczba osób w wieku odpowiednim do wynajęcia mieszkania będzie bardzo szybko spadała. Spodziewam się też, że wraz z utrzymującymi się trudnościami w sprzedaży (zwłaszcza na rynku wtórnym) liczba ofert najmu będzie nadal rosła. Spowoduje to dalsze spadki cen w tym segmencie.
Po trzecie, Fundusz mieszkań na wynajem oraz rozszerzenie ustawy o najmie okazjonalnym na firmy. Oba te czynniki powinny w niedługim czasie wpłynąć na dalszy wzrost liczby ofert wynajmu mieszkań. Sam Fundusz ma mieć 20 tys. takich mieszkań w ciągu 4-5 lat. Jeśli do tego dołączą inni inwestorzy, budujący mieszkania przeznaczone na wynajem, oferta wzrośnie jeszcze bardziej. Z racji kosztów nie wierzę za to, że jakikolwiek (z wyjątkiem oczywiście państwowego ;) fundusz inwestycyjny zdecyduje się na kupno mieszkań od dewelopera i ich późniejsze wynajmowanie - aby taki interes miał sens, mieszkania należy zbudować z pominięciem marży dewelopera.
Mimo narzucającego się wrażenia przekrętu w całym tym pomyśle o wynajmie mieszkań przez państwo, trochę mu jednak kibicuję. O ile nie wierzę w to, że fundusz zaoferuje stawki zauważalnie niższe niż rynkowe (w teorii oczywiście tak będzie, tylko za rynkowe przyjmie się jakieś absurdalne średnie ofertowe), o tyle mam nadzieję, że całe to zamieszanie spowoduje wzrost jakości na rynku najmu. Wszak w tej chwili przypomina on wolną amerykankę - sporo ogłoszeń, z których znaczna część jest zupełnie z kosmosu, wszędzie (mniej lub bardziej ukryci) pośrednicy, dużo potencjalnych problemów "prawnych" zarówno dla wynajmującego, jak i dla najemcy, no i ostatecznie ciężko w tym wszystkim znaleźć fajne mieszkanie :)
Obecność tak dużego gracza, jakim będzie Fundusz mieszkań na wynajem, powinna spowodować poprawę standardów na rynku, które mogą się na nim utrzymać nawet wtedy, kiedy ów fundusz ogłosi oczekiwane przez nas bankructwo.
Podsumowując dzisiejszy wpis... wynajem mieszkania, mimo że najczęściej tańszy niż spłacanie kredytu hipotecznego oraz posiadający sporo niezaprzeczalnych zalet (mobilność, niezależność, brak poważnych zobowiązań), niesie ze sobą szereg niedogodności. Wysokie koszty (zwłaszcza w odniesieniu do średniego wynagrodzenia), wszechobecni pośrednicy-pasożyci, brak jakichkolwiek standardów na rynku i nadal zaskakująco trudne znalezienie wartościowej oferty to tylko niektóre z nich.
Na pocieszenie pozostaje fakt, że z roku na rok oferta się powiększa, a ceny powoli spadają. Kiedy do gry wejdzie Fundusz mieszkań na wynajem, to wraz z pogarszającą się demografią proces ten powinien jeszcze przyspieszyć.
Kto wie... być może doczekamy czasów, w których wynajem mieszkania będzie alternatywą dla kupna nawet na całe życie (na wzór niemiecki).
Subskrybuj:
Posty (Atom)