Najważniejsze wg nas wydarzenia w mijającym, 2015 roku:
http://wdomachzbetonu.pl/oj-dzialo-sie-dzialo/


Pokazywanie postów oznaczonych etykietą Podsumowanie. Pokaż wszystkie posty
Pokazywanie postów oznaczonych etykietą Podsumowanie. Pokaż wszystkie posty
poniedziałek, 28 grudnia 2015
sobota, 1 sierpnia 2015
Pozytywna zmiana 7
Dzisiejszy wpis nie będzie o polityce, jak mógłby sugerować temat - będzie o sprawach dużo ważniejszych ;)
Prawie dokładnie 2 lata temu pojawił się pierwszy wpis na tym blogu - był bodaj najdłuższym (a już na pewno najdłużej powstającym) artykułem ze wszystkich, jakie zostały napisane i był wyrazem buntu wobec cen mieszkań, które były i nadal są zupełnie nieadekwatne do kosztów budowy. Kto nie czytał, tego zachęcamy (nam się aż łezka w oku kręci ;)
http://wdomachzbetonu.blogspot.com/2013/08/jaki-wasciwie-jest-koszt-wybudowania.html
Wpis powstawał w sumie 2 dni (jakieś 12 godzin pisania wraz ze zbieraniem danych) i stał się wyznacznikiem sposobu prowadzenia tego bloga, na którym dominują zdecydowanie przydługie artykuły, w których dotarcie do końca wymaga u czytelnika sporo samozaparcia ;)
niedziela, 28 grudnia 2014
Czas rozliczeń 45
Na początku tego roku pokusiliśmy się o prognozę sytuacji na polskim rynku mieszkaniowym. Nadszedł więc czas rozliczeń za ówczesne dywagacje. Oryginalny wpis można znaleźć pod poniższym adresem:
http://wdomachzbetonu.blogspot.com/2014/01/w-poszukiwaniu-krysztaowej-kuli.html
Przedstawiliśmy tam 3 dosyć rozbieżne prognozy - pierwsza była wg nas najbardziej realistyczna, druga to coś na pokrzepienie serc tych, którzy wciąż wierzą we wzrosty cen, a trzecia to już zupełna abstrakcja, będąca kompilacją teoretycznie możliwych, ale bardzo mało prawdopodobnych zdarzeń, które mogłyby zatrząść polskim rynkiem mieszkaniowym (i nie tylko). Zgodnie z ówczesną zapowiedzią, przeanalizujemy pierwszą z prognoz - zobaczymy, gdzie się pomyliliśmy, co udało nam się trafnie przewidzieć, a co nas zupełnie zaskoczyło. Nim jednak przejdziemy do meritum, przypomnimy krótko najważniejsze czynniki, decydujące o sytuacji na rynku mieszkaniowym i na podstawie tych czynników przyjrzymy się zgodności naszej prognozy z rzeczywistością.
niedziela, 8 czerwca 2014
Kiedy nadejdzie "ten" moment? 72
Sporo na tym blogu dosyć teoretycznych wpisów o stopach procentowych, cenach, inflacji, czy demografii, a tymczasem najważniejszą kwestią dla wielu czytelników jest to, kiedy w związku z tym wszystkim należałoby kupić mieszkanie :)
W to, że mieszkania warto kupować, nigdy nie wątpiliśmy. Jakby nie było, dekrety w stylu Bieruta, nacjonalizujące tego rodzaju prywatny majątek to jednak wybitna rzadkość, w przeciwieństwie do nacjonalizacji majątku w innej postaci. Zobaczmy, że wciąż mamy do czynienia z inflacją, która jest de facto ukrytym opodatkowaniem całego dostępnego pieniądza, poprzez realne pomniejszanie jego wartości. Inflację oczywiście się ukrywa przez stosowanie wskaźników CPI z wykorzystaniem odpowiedniego koszyka, w którym to chociażby elektronika oraz odzież/obuwie tanieją zawsze, a jakoś butów Nike'a, czy telewizorów 3D nadal nigdzie za darmo dostać nie można ;) Nie bez przyczyny inflacja liczona "koszykami" sprzed 30 lat jest znacznie wyższa od oficjalnej i jest jej dużo bliżej do realnego wzrostu podaży pieniądza, liczonego agregatami w stylu M3.
Poza tego rodzaju ukrytymi formami pozbawiania pieniędzy (siły nabywczej) obywateli, mamy jeszcze techniki zdecydowanie bardziej bezpośrednie. Nie tak dawno doszło przecież do spektakularnej grabieży depozytów bankowych na Cyprze - wiele wskazuje na to, że był to poligon doświadczalny przed zastosowaniem tego rodzaju rozwiązania na szerszą skalę. Do tego m. in. zmierza forsowana w UE unia bankowa - zamiast "ratowania" banków przez podatników (bail-out), będziemy mieli do czynienia z pokrywaniem strat banków przez akcjonariuszy, właścicieli obligacji oraz oczywiście przez depozytariuszy, bo kapitały własne banków do pokrycia strat zdecydowanie nie wystarczą (bail-in). Sprawa wydaje się być przesądzona, bo w wyniku światowego kryzysu (który nadal trwa), banki wygenerowały tak duże straty, że nie podniosą się z nich o własnych siłach. Dodatkowo, kryzys zadłużenia w strefie Euro, który na chwilę został zażegnany działaniami EBC, zapewniającymi w praktyce skupowanie obligacji euro-bankrutów przez bank centralny, musi powrócić ze względu na skalę zadłużenia poszczególnych państw (prawie w każdym europejskim kraju zadłużenie w relacji do PKB nadal rośnie). Banki są posiadaczami ogromnej ilości obligacji państwowych, więc w razie niewypłacalności jakiegoś większego kraju (np. Hiszpanii), część z nich będzie musiała zbankrutować, a to oznacza przejęcie znaczącej części depozytów (chociaż trudno tu mówić o "przejęciu" w ścisłym znaczeniu tego słowa, skoro te depozyty już zostały "zmarnowane").
W takiej sytuacji posiadanie mieszkania, czy innej nieruchomości kupionej w rozsądnej cenie, wydaje się być dużo bezpieczniejszym rozwiązaniem niż posiadanie jakiegoś wirtualnego zapisu w systemie bankowym, który to zapis można w dowolnej chwili uznać za nieistniejący i który sam w sobie systematycznie traci wartość (wskutek inflacji). Dodatkowo, gdzieś przecież mieszkać trzeba, więc posiadanie mieszkania może być sensownym połączeniem przyjemnego z pożytecznym.
Dlatego też, co niektórym czytelnikom może wydawać się dosyć dziwne, jesteśmy wielkimi zwolennikami posiadania nieruchomości (ewentualnie innego dobra "trwałego"). Problem tylko w tym, aby ta nieruchomość nie wygenerowała nam większych strat niż inne formy "przechowywania majątku". W chwili obecnej tak właśnie niestety jest - ceny spadają, co jest problemem dla tych, którzy chcieliby zamienić gotówkę na mieszkanie (chociaż ostatnio, wskutek znacznej obniżki stóp i ostatniej szansy na kredyt z LTV100% proces ten przekształcił się w ubóstwianą w mediach "stabilizację"). Wynajem jest najczęściej nadal tańszą opcją niż "kupno na kredyt" (napisanie tego bzdurnego określenia zawsze przychodzi mi z niemałym wysiłkiem ;) i to jest problemem dla tych, którzy gotówki nie mają.
Jednak taka sytuacja nie będzie trwała wiecznie i kiedyś mieszkanie najpewniej warto będzie kupić. W typ wpisie pobawimy się trochę w przewidywanie przyszłości i spróbujemy odpowiedzieć, kiedy (w naszej ocenie) nadejdzie w miarę sensowny moment na kupno (oczywiście z zastrzeżeniem, że prawie na pewno jesteśmy w mniejszym lub większym błędzie).
Na początek krótkie przypomnienie podstawowych czynników, które decydują o tym, czy moment kupna mieszkania uznajemy za atrakcyjny - jeśli ktoś ma ochotę na więcej szczegółów, to zapraszam do dwóch starszych wpisów):
Czy w Polsce mieszkania są drogie?
Kiedy kupię mieszkanie?
1. Cena metra kwadratowego w relacji do średniej pensji netto w regionie - wartości od 1 w górę uznajemy za sensowny moment na kupno.
2. Stopa zwrotu z wynajmu mieszkania - wartość podchodząca pod 8% sugeruje, że jest to dobry moment na zakup pod wynajem; w związku z tym także dobry moment na zakup na własne potrzeby.
3. Relacja kosztów kredytu do dochodów - za maksymalną wartość kredytu, którą uznaje się za bezpieczną, przyjmuje się 3-krotność rocznych dochodów. Dodatkowo, wysokość raty nie powinna przekraczać 1/4 naszych miesięcznych dochodów. Tu oczywiście należy wziąć poprawkę na aktualną wysokość stóp procentowych (przy niskich stopach te wartości powinny być niższe) oraz na to, że tego rodzaju szacunki odnoszą się do stabilnych i rozwiniętych rynków (Polska chyba jeszcze takim nie jest).
4. Cena sprzedaży w odniesieniu do kosztów budowy - jeśli cena mieszkania deweloperskiego jest wyższa od łącznych kosztów budowy powiększonych o 20% uznajemy, że jest drogo. Tu należy być nieco ostrożnym, bo czasem ciężko określić, jakie właściwie są koszty budowy (zwłaszcza, jak się posłucha opinii deweloperów, albo ich doradców).
5. Wysokość stóp procentowych - niestety nadal się nie zanosi, aby w sensownym czasie kredyty ze zmienny oprocentowaniem ustąpiły pola kredytom z oprocentowaniem stałym. Dlatego też za strategicznie zły moment uznajemy ten, w którym stopy są od dłuższego czasu niskie, a za dobry ten, w którym stopy są od dłuższego czasu wysokie (najlepszy moment jest wtedy, kiedy stopy były długo wysokie, a zapowiada się na ich dłuższe obniżki, co z reguły oznacza... jakiś większy kryzys). To samo dotyczy ogólnej dostępności kredytu - dłuższy czas słabej dostępności kredytu przy zapowiedziach znacznego zwiększenia jego dostępności to najlepszy moment na zakupy.
6. Demografia - kredyty kredytami, ceny cenami, ale ostatecznie mieszkania kupują/wynajmują ludzie, dlatego dobry moment na kupno jest wtedy, kiedy struktura wiekowa ludności sugeruje, że liczba "chętnych" na mieszkanie (co z reguły oznacza osoby wkraczające w dorosłość) będzie rosła, a jednocześnie nie będzie rosła liczba "niechętnych" do posiadania mieszkania (czyli umierających). Pewną szczególną grupą ludności, na którą warto zwracać uwagę, są studenci - to oni stanowią ogromną "siłę" na rynku wynajmu i to oni będą potem klientami na kupno mieszkań.
7. Ogólna sytuacja na rynku - z reguły bardzo słabym momentem na kupno jest ten, w którym robią to wszyscy. Siłą rzeczy jest wtedy największa konkurencja (wśród kupujących), co podnosi ceny i utrudnia kupno mieszkania, jak najlepiej spełniającego nasze potrzeby. Przy okazji, całkowicie odrzucamy opcję kupowania obietnicy wybudowania mieszkania w cenie pełnoprawnego mieszkania (czyli kupno tzw. "dziury w ziemi"). Dobrze jest też mieć jako takie pojęcie na temat ogólnej sytuacji gospodarczej (co najmniej swojego kraju) - ten element także ma spore przełożenie na sytuację rynku mieszkaniowego.
Skoro wiemy już, jakie czynniki musimy przeanalizować, czas odpowiedzieć na tytułowe pytanie z wpisu - kiedy w takim razie warto będzie kupić mieszkanie?
Oczywiście odpowiedzi udzielamy pod warunkiem, że nie dojdzie do jakichś dramatycznych okoliczności typu większa wojna, albo upadek całego systemu finansowego (przy czym to drugie wydaje się być bardzo prawdopodobne... w związku z tym rozstrzyganie całego dzisiejszego dylematu jest zupełnie bez sensu, ale skoro już tyle wpisu napisaliśmy, to jednak odpowiemy ;)
Naszym zdaniem (które prawie na pewno z nieznanych nam na razie powodów jest błędne) całkiem sensownym momentem na kupno będą okolice roku 2020, a jeszcze lepszym rok 2030 :) I w tym momencie przypominają mi się słowa jednego z komentujących na blogu: "Jak powiem żonie, że mamy czekać z kupnem mieszkania już tylko kilkanaście lat, to mnie zaje*** " ;)
Jeśli ktoś jest bardziej niecierpliwy, to wydaje się, że powinien zacząć rozglądać się za mieszkaniem w okolicach roku 2017 (czyli już niedługo ;)
Dlaczego akurat 2017 lub 2020 rok?
Po pierwsze stopy procentowe. W poprzednim wpisie zastanawialiśmy się, kiedy one wzrosną. Jeśli stanie się tak, jak przewidują członkowie amerykańskiego FOMC (czyli w praktyce Fed), stopy (z aktualnego "zera") powinny zacząć rosnąć w przyszłym roku, aby w 2016 osiągnąć poziom 2-3% (i rosnąć dalej). W Polsce stopy będą wyższe niż w USA, więc i u nas powinniśmy zobaczyć jakieś normalne poziomy (oczywiście przewidywanie wysokości stóp procentowych to bardzo śliska sprawa - zwłaszcza w obecnych czasach walki z wyimaginowaną deflacją). Zakładając jednak, że stopy wzrosną zgodnie z przewidywaniami, rok 2017 może być momentem na osiągnięcie stosunkowo wysokich wartości. Dalsze lata mają więc szansę być czasem, w którym w miarę wysokie stopy obowiązywać będą już od "dłuższego" czasu - to jest bardzo ważne, bo rynek nieruchomości ma sporą bezwładność i reaguje na tego rodzaje zmiany czasem z kilkuletnim opóźnieniem.
Jeśli stopy (na całym świecie) naprawdę zaczną rosnąć, to w trudnym położeniu znajdą się kredytobiorcy walutowi (głównie frankowi). Raczej nie zapowiada się na znaczne umocnienie PLN względem CHF, więc wzrost stóp w Szwajcarii miałby bezpośrednie (bardzo niekorzystne) przełożenie na wysokość rat ich kredytów, a co za tym idzie także na ich płynność finansową i stopień spłacalności kredytów. Ponieważ tego rodzaju kredytów jest bardzo dużo (~700 tys.), to problemy w ich spłacie bardzo znacząco zaważyłby na polskim rynku mieszkaniowym - po pierwsze przez windykacje takich kredytów i licytacje mieszkań, a po drugie wywołałyby spory kryzys w polskim(?) sektorze bankowym.
Pamiętajmy, że najlepsze interesy robi się wtedy, kiedy na ulicach leje się krew. Problemy dużej grupy kredytobiorców frankowych spowodowałyby nagłe zwiększenie podaży na rynku mieszkaniowym. Podaży, która i bez tego jest bardzo duża, przy nadal słabym popycie (pomijając chwilowo rynek pierwotny). Dodatkowo w mediach wytworzyłaby się bardzo niekorzystna aura wokół kredytów i być może do świadomości szerszej grupy ludzi dotarłyby konsekwencje zaciągania wieloletnich kredytów ze zmiennym oprocentowaniem. Wszystko to musiałoby spowodować zauważalny spadek cen, który jeszcze spotęgowałby problemy.
Dodatkowo, do roku 2017 raczej nie wejdziemy do strefy Euro (jeśli oczywiście ona dotrwa do tego czasu), co mogłoby się przełożyć na obniżenie kosztu kredytu w Polsce. W momencie, w którym (nie daj Boże) będziemy wchodzić do strefy Euro (rok 2019?) możemy właśnie doświadczyć czasu, w którym stopy staną się niższe po dłuższym okresie stóp wyższych (czyli nasz najlepszy moment na zakup z punktu widzenia stóp procentowych).
Być może nawet większy wpływ na rynek niż stopy procentowe będzie miała Rekomendacja SIII, która od 2017 roku wprowadzi wymóg posiadania minimum 20% wkładu własnego przy zaciąganiu kredytu (zobaczymy, jak w praktyce będzie wyglądała możliwość ubezpieczenia brakującego wkładu). Do końca zeszłego roku udział nowo udzielanych kredytów z wkładem mniejszym niż 20% solidnie przekraczał 50% puli. W drugim kwartale tego roku zobaczymy, co zmienił wymóg 5-procentowego wkładu. Ale dopiero wymaganie 20% wkładu może naprawdę solidnie zachwiać rynkiem - w końcu zorganizowanie 80 tys. w gotówce na 2-pokojowego mieszkanie w Warszawie to byłoby nie lada wyzwanie.
Dojrzewanie portfela kredytów. To bardzo ładne określenie oznacza w skrócie, że kredyty zaczynają się psuć (kolejna piękna nazwa) po mniej więcej 7 latach od momentu ich zaciągnięcia. Psuć, czyli... coraz większa część z nich przestaje być spłacana. W sytuacji aktualnie niskich stóp procentowych wartość ta ulegnie pewnie lekkiemu wydłużeniu i przesunie się w czasie do momentu pierwszych zauważalnych podwyżek stóp. Dodatkowo, powoli zaczną się kończyć dopłaty w programie RnS, co spowoduje wzrost wysokości raty nawet o 40% - część kredytobiorców pewnie nie udźwignie tego ciężaru, więc pozostaje pytanie, czy ludzie ci zostaną pozostawieni sami sobie, czy może rząd spróbuje "zachęcić" pozostałych podatników, aby ich poratowali swoim groszem. Przypomnijmy, że największej liczby kredytów udzielano w latach 2007-2008 (dla Rns były to lata 2011-2012), więc wkrótce powinniśmy zobaczyć pierwsze objawy owego "dojrzewania" portfela. Jeśli to wszystko zejdzie się w czasie z wyższymi stopami procentowymi, to kulminację niekorzystnych zjawisk zobaczymy właśnie w okolicach 2020 roku (kiedy do "zwyczajnych" kredytobiorców z problemami dołączą ci z Rns). Pamiętajmy, że wcześniej "wyłożą" się kredytobiorcy frankowi - dołączający do nich złotówkowcy spowodują przedłużenie i nasilenie się problemu (jeszcze większa podaż mieszkań, poprzez wzrost liczby licytacji, spowoduje dalsze spadki cen i wstrzymanie akcji kredytowej, bo kto chciałby udzielać kredytu zabezpieczonego aktywem, którego wartość spada?). Wszystko to oczywiście przy założeniu, że do tego czasu stopy procentowe zauważalnie wzrosną. Ale nawet i bez tego, zobaczylibyśmy tego rodzaju problemy - tylko skala byłaby mniejsza.
Koniec Mdm. Wg zapewnień rządu, Mdm ma być ostatnim programem wspierania mieszkań własnościowych w Polsce (czyli ostatnim programem wsparcia dla deweloperów). O ile z definicji nie wierzymy w żadne zapewnienia rządu, o tyle w takie akurat jesteśmy skłonni uwierzyć, bo kiedy program się zakończy (w roku 2018), w budżecie może już zupełnie nie być pieniędzy na sterowanie rynkiem mieszkaniowym (tak, jak teraz nie ma już pieniędzy na subsydiowanie rynku wtórnego, z czym mieliśmy do czynienia jeszcze w Rns). Koniec tego programu będzie częścią większej całości, czyli ogólnego kryzysu finansów publicznych w Polsce. Już teraz, kiedy przodujemy w Europie pod względem wzrostu ;) rząd musi przejmować przyszłe emerytury obywateli, aby tylko dotrwać do kolejnych wyborów (inna sprawa, że przejęcie obligacji z OFE to w praktyce tylko zabieg księgowy). Niespecjalnie widać, skąd mogłoby przyjść ożywienie w polskiej (ale i nie tylko) gospodarce - wszędzie dominuje wysokie zadłużenie, permanentny deficyt budżetowy i bezrobocie, którego statystyki poprawia się zmieniając definicję albo zniechęcając do rejestrowania się w urzędach pracy. Sensownych reform (a la JKM :) wciąż brak, dlatego sytuacja finansowa Polski będzie się pogarszać, a gwoździem do trumny okaże się system ubezpieczeń społecznych, który z roku na rok notuje coraz większy deficyt (nie jest to oczywiście dziwne, skoro spada liczba ludzi młodych, a rośnie liczba starszych). Około roku 2020 na emeryturze będzie już praktycznie cały powojenny wyż demograficzny, a dodatkowo taka struktura wiekowa ludności wymagała będzie znacznego wzrostu nakładów na służbę zdrowia (określenie "służba zdrowia" w polskich warunkach jest wyjątkowo nietrafione, ale niech będzie). Ponieważ już teraz rząd łapie się sztuczek księgowych i usuwa kolejne progi zadłużenia, aby się wszystko od razu nie zawaliło, to nie wydaje się możliwe, aby dało się tego rodzaju strategię prowadzić skutecznie za kilka lat. Polska jest niestety bankrutem i nie ma od tego ucieczki, a podstawowym zapalnikiem naszego lokalnego kryzysu wydaje się być właśnie system emerytalny. Do czego na rynku mieszkaniowym prowadzą problemy finansowe państwa pokazują chociażby przykłady Grecji, Cypru, czy Hiszpanii, które przodują w Europie pod względem szybkości spadków cen mieszkań (i to mimo praktycznie zerowych stóp procentowych!).
Na koniec zostawiliśmy to, o czym wspominaliśmy już nieco w poprzednich punktach. Demografia. Rzućmy okiem na strukturę wiekową ludności w Polsce wg GUS w wybranych latach (wybraliśmy sobie wiek 28 lat jako najbardziej interesujący z punktu widzenia rynku mieszkaniowego):

Na początek rok 2003, czyli sam początek bańki mieszkaniowej. Widzimy tu bardzo obiecującą z punktu widzenia cen mieszkań strukturę wiekową. Ludzie w wieku 28 lat to jeden z bardziej licznych roczników, a dodatkowo roczniki nieco młodsze stanowią najbardziej liczną grupę. Widać, że w najbliższym czasie będzie rosła liczba klientów zarówno na kupno (osoby w wieku 25-35 lat), jak i na wynajem (wiek 19-24 lata).
Dodatkowo, liczebność starszych roczników jest bardzo niewielka, więc nie ma obawy, że wkrótce rynek mieszkań zaleją lokale "z odzysku".
Z punktu widzenia kupna mieszkania sytuacja idealna. Jeśli do tego dołożymy fakt, że kredyty mieszkaniowe praktycznie w tej chwili nie istnieją, a zaraz zaczną istnieć (i to na jaką skalę!), to lepszego momentu w historii na zakup nigdy nie było.

W szczytowej fazie bańki interesujący nas rocznik (28 lat) jest jeszcze bardziej liczny niż w 2003 roku. W ogóle cały przedział wiekowy 25-35 bije rekordy, co w połączeniu z ultra łatwo dostępnym kredytem we frankach powoduje, że klienci dosłownie walą drzwiami i oknami, windując ceny do kosmicznych poziomów. Jednocześnie widać, że osoby w wieku lekko powyżej 20 lat to najbardziej liczne roczniki, co z kolei przekłada się na rekordową liczbę studentów, a więc i rekordowe stawki wynajmu mieszkań. Gdyby nie nagły wybuch kryzysu finansowego i znaczne ograniczenie akcji kredytowej (głównie walutowej) polska bańka mieszkaniowa pociągnęłaby spokojnie jeszcze kilka lat bez żadnej zadyszki.

W roku 2011 akcja kredytowa już się ustabilizowała (znowu na całkiem wysokim poziomie) i ceny nie bardzo chciały dalej spadać (przy wydatnym wsparciu podatników w postaci Rns i kolejnych modyfikacjach mnożnika, które miały właśnie zapobiec spadkom). Interesujący nas rocznik 28-latków osiągnął historyczny rekord liczebności (prawie 700 tys. osób). Widać, że sytuacja na rynku mieszkaniowym jeszcze nie jest zła (potencjalnych klientów nadal bardzo dużo), ale ewidentnie mamy do czynienia z przesileniem. Zwłaszcza w przypadku młodszych roczników, których liczebność bardzo szybko spada - spada liczba studentów, a co za tym idzie zaczynają powoli spadać także stawki wynajmu mieszkań (nawet może nie tak bardzo bezpośrednio przez zmniejszanie ceny, ale bardziej przez poprawę standardu dostępnych mieszkań).
Tak, czy inaczej, dla uważnego obserwatora rynku to ostatni dzwonek na sprzedaż mieszkania, jeśli ktoś się z takim zamiarem nosił.
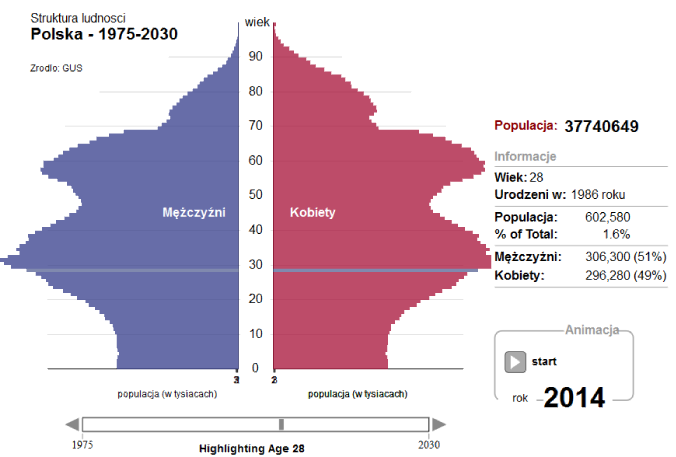
W 2014 roku sytuacja na rynku jest już zdecydowanie gorsza (oczywiście z punktu widzenia tego, kto chciałby mieszkanie sprzedać/wynająć). Nasz interesujący rocznik zmniejszył swoją liczebność o ponad 10%, a najbardziej liczne roczniki przekroczyły 30-tkę. Coraz lepiej widać, że liczba klientów na zakup pierwszego mieszkania będzie bardzo szybko spadać.
Z wynajmem podobnie... z tym, że tu liczba klientów nie dość, że będzie spadać, to... już właściwie bardzo spadła. Dodatkowo zauważmy, jak rośnie liczebność starszych roczników - osób w wieku 60 lat jest pierwszy raz więcej niż tych w wieku 28 lat (i to oni właśnie wkrótce przejdą na emeryturę, co spowoduje "bankructwo" ZUSu).
Tak, czy inaczej, jacyś tam klienci nadal na rynku są i to już zdecydowanie ostatni moment na sprzedaż (zwłaszcza, że mamy jeszcze bardzo niskie stopy procentowe). Kto szybko nie sprzeda, ten przegra życie ;)

To nasz pierwszy w miarę sensowny moment na kupno mieszkania. Liczebność 28-latków już o ponad 20% mniejsza niż w fazie szczytowej. Liczebność studentów zbliża się do minimum, więc i wynajem mieszkania jest coraz tańszy. Najbardziej liczne są roczniki w okolicach 35-lat, z których pewnie większość jest już zakredytowana, co przy spadających cenach raczej nie wróży większości z nich rychłego powrotu na rynek mieszkaniowy (chyba że w wyniku licytacji komorniczej ;)
Większość pokolenia powojennego wyżu demograficznego już na emeryturze, wzrasta liczebność roczników starszych (70+), co powoduje, że nie jest to jeszcze najlepszy (z punktu widzenia demograficznego) moment na kupno. Ponieważ to pokolenie w większości posiada mieszkania i to bez kredytu, odejście ich do lepszego świata spowoduje znaczny wzrost podaży na rynku (nawet mimo wprowadzenia ustawy o odwróconym kredycie hipotecznym - firmy/banki przejmujące mieszkania po starszych osobach też będą musiały je sprzedać lub wynająć).
Zauważmy jeszcze, że (zachowując aktualne tempo budowania domów/mieszkań) w 2017 roku będziemy mieli ich o jakieś 450 tys. więcej niż obecnie, co przy aktualnie brakujących wg deweloperów/pośredników 700 tys. mieszkań spowoduje, że będziemy już blisko punktu równowagi ;) My oczywiście mamy na temat brakujących mieszkań "nieco" inne zdanie, ale deweloperzy jakoś nas słuchać nie chcą ;)

Nasz dobry (chociaż nadal jeszcze nie najlepszy) moment na kupno. Rocznik 28-latków jest już o 30% mniej liczny niż w szczycie (ale nadal będzie szybko spadał).
Jeśli państwo miało zbankrutować, to już to zrobiło. Jeśli kredytobiorcy walutowi (i nie tylko) mieli się wyłożyć, to też już to zrobili.
Liczba studentów ustabilizowała się na niskim poziomie (mniej więcej 1/3 niższym niż w szczytowej fazie z okolicy 2008 roku), więc wynajem musi być w miarę tani, co powinno się przełożyć także na ceny sprzedaży. Z punktu widzenia kupna nadal "zagrożeniem" są roczniki pomiędzy 60 a 70 lat.
W stosunku do roku 2014 mamy już o jakieś 900 tys. mieszkań/domów więcej, więc już chyba nawet Bartek T. nie twierdzi, że mieszkań w Polsce nadal brakuje ;)
A wielka płyta, skoro stała nierzadko ponad 50 lat, raczej przetrwała też kolejne 6.

I wreszcie jest! Nasz najlepszy moment na kupno z punktu widzenia demografii :) Padło na rok 2029, bo to ostatni dostępny w narzędziu GUS (gdyby nie to, okazałoby się, że każdy kolejny rok jest jeszcze lepszy!). Liczebność potencjalnych klientów na kupno mieszkania to już tylko połowa wartości ze szczytu. Widzimy też pewne zmniejszenie się słupków z rocznikami starszymi - na rynek trafiło więc już całkiem sporo pozostawionych przez nich mieszkań. Studentów mało, klientów na kupno też mało, przy aktualnym poziomie budowania mamy już 2,2mln więcej mieszkań/domów niż teraz ;) A wielka płyta pewnie nadal stoi ;)
Patrząc jednak na strukturę wiekową widać, że nie trzeba się spieszyć, bo za jakiś czas sytuacja do kupna będzie jeszcze lepsza. Bardzo liczne roczniki powyżej 70 lat spowodują, że na rynek jeszcze długo będzie napływała szeroka fala mieszkań "z odzysku", a niepokojąco mało liczne roczniki poniżej 10 lat pokazują, że przed nami kolejna odsłona kryzysu demograficznego. W końcu w roku 2029 liczba Polaków wyniesie 36 mln, a wg niektórych szacunków w 2050 roku będzie to już tylko 32(!) mln - i wtedy mieszkania będą już praktycznie za darmo :) Chociaż tak długo chyba nie warto czekać ;)
Podsumowując... w dzisiejszym wpisie staraliśmy się zgadnąć, kiedy będzie dobry moment na kupno mieszkania. Wydaje się nam, że ten moment nadal nie nadszedł - chociażby dlatego, że kupowanie mieszkań w czasach niskich stóp procentowych to strategiczny błąd. Do tego dochodzą wprowadzane systematycznie ograniczenia w dostępności kredytu (rekomendacja SIII) oraz nieuchronny wzrost stóp procentowych. Na to wszystko nakłada się pogarszająca się sytuacja finansowa państwa, która załamie się wraz z przejściem na emeryturę roczników powojennego wyżu demograficznego. Oczekiwane (wraz z podwyżkami stóp) problemy kredytobiorców (głównie, ale nie tylko, walutowych) potęgują obawy o przyszłe problemy. Zakładając coś, co wydaje się nam najbardziej prawdopodobnym scenariuszem (wzrost stóp w perspektywie 2-3 lat) i pomijając to, co wydaje się być prawdopodobne, ale jednocześnie postawiłoby pod znakiem zapytania całe dzisiejsze rozumowanie (upadek światowego systemu finansowego), obstawiamy, że całkiem dobrym momentem na kupno własnego mieszkania w Polsce będą dopiero okolice roku 2020 (dodatkowo, jeśli grozi nam wejście do strefy Euro i związany z tym spadek stóp procentowych, to powinno to nastąpić właśnie w tej okolicy). Jeśli komuś się bardziej spieszy, to niezła wydaje się być też sytuacja od roku 2017 (stopy już raczej wyżej + rekomendacja SIII). A jeśli się komuś nie spieszy, to polecamy rok 2029, a jeszcze bardziej coś bliżej 2040 - wtedy większość obecnych kredytobiorców spłaci swoje 30-letnie kredyty, a ci, co ich nie wzięli, kupią po prostu mieszkania "za darmo" :)
Patrząc na to wszystko jeszcze bardziej ogólnie... trudno będzie przegapić dobry moment na kupno w kraju takim, jak Polska, w którym kierunek wyznaczony przez demografię jest tylko jeden. Każdy następny rok wydaje się być lepszy niż poprzedni - trzeba tylko obserwować dostępność/cenę kredytu i wybrać taki moment, w którym kredyt jest od dłuższego czasu słabo dostępny. A o kupowaniu mieszkań w celach inwestycyjnych, to radziłbym w naszych warunkach w ogóle zapomnieć. Pewnie będą jeszcze jakieś cykle na tym rynku, ale dramatyczna demografia nie pozwoli specjalnie rozwinąć skrzydeł żadnej kolejnej bańce.
W to, że mieszkania warto kupować, nigdy nie wątpiliśmy. Jakby nie było, dekrety w stylu Bieruta, nacjonalizujące tego rodzaju prywatny majątek to jednak wybitna rzadkość, w przeciwieństwie do nacjonalizacji majątku w innej postaci. Zobaczmy, że wciąż mamy do czynienia z inflacją, która jest de facto ukrytym opodatkowaniem całego dostępnego pieniądza, poprzez realne pomniejszanie jego wartości. Inflację oczywiście się ukrywa przez stosowanie wskaźników CPI z wykorzystaniem odpowiedniego koszyka, w którym to chociażby elektronika oraz odzież/obuwie tanieją zawsze, a jakoś butów Nike'a, czy telewizorów 3D nadal nigdzie za darmo dostać nie można ;) Nie bez przyczyny inflacja liczona "koszykami" sprzed 30 lat jest znacznie wyższa od oficjalnej i jest jej dużo bliżej do realnego wzrostu podaży pieniądza, liczonego agregatami w stylu M3.
Poza tego rodzaju ukrytymi formami pozbawiania pieniędzy (siły nabywczej) obywateli, mamy jeszcze techniki zdecydowanie bardziej bezpośrednie. Nie tak dawno doszło przecież do spektakularnej grabieży depozytów bankowych na Cyprze - wiele wskazuje na to, że był to poligon doświadczalny przed zastosowaniem tego rodzaju rozwiązania na szerszą skalę. Do tego m. in. zmierza forsowana w UE unia bankowa - zamiast "ratowania" banków przez podatników (bail-out), będziemy mieli do czynienia z pokrywaniem strat banków przez akcjonariuszy, właścicieli obligacji oraz oczywiście przez depozytariuszy, bo kapitały własne banków do pokrycia strat zdecydowanie nie wystarczą (bail-in). Sprawa wydaje się być przesądzona, bo w wyniku światowego kryzysu (który nadal trwa), banki wygenerowały tak duże straty, że nie podniosą się z nich o własnych siłach. Dodatkowo, kryzys zadłużenia w strefie Euro, który na chwilę został zażegnany działaniami EBC, zapewniającymi w praktyce skupowanie obligacji euro-bankrutów przez bank centralny, musi powrócić ze względu na skalę zadłużenia poszczególnych państw (prawie w każdym europejskim kraju zadłużenie w relacji do PKB nadal rośnie). Banki są posiadaczami ogromnej ilości obligacji państwowych, więc w razie niewypłacalności jakiegoś większego kraju (np. Hiszpanii), część z nich będzie musiała zbankrutować, a to oznacza przejęcie znaczącej części depozytów (chociaż trudno tu mówić o "przejęciu" w ścisłym znaczeniu tego słowa, skoro te depozyty już zostały "zmarnowane").
W takiej sytuacji posiadanie mieszkania, czy innej nieruchomości kupionej w rozsądnej cenie, wydaje się być dużo bezpieczniejszym rozwiązaniem niż posiadanie jakiegoś wirtualnego zapisu w systemie bankowym, który to zapis można w dowolnej chwili uznać za nieistniejący i który sam w sobie systematycznie traci wartość (wskutek inflacji). Dodatkowo, gdzieś przecież mieszkać trzeba, więc posiadanie mieszkania może być sensownym połączeniem przyjemnego z pożytecznym.
Dlatego też, co niektórym czytelnikom może wydawać się dosyć dziwne, jesteśmy wielkimi zwolennikami posiadania nieruchomości (ewentualnie innego dobra "trwałego"). Problem tylko w tym, aby ta nieruchomość nie wygenerowała nam większych strat niż inne formy "przechowywania majątku". W chwili obecnej tak właśnie niestety jest - ceny spadają, co jest problemem dla tych, którzy chcieliby zamienić gotówkę na mieszkanie (chociaż ostatnio, wskutek znacznej obniżki stóp i ostatniej szansy na kredyt z LTV100% proces ten przekształcił się w ubóstwianą w mediach "stabilizację"). Wynajem jest najczęściej nadal tańszą opcją niż "kupno na kredyt" (napisanie tego bzdurnego określenia zawsze przychodzi mi z niemałym wysiłkiem ;) i to jest problemem dla tych, którzy gotówki nie mają.
Jednak taka sytuacja nie będzie trwała wiecznie i kiedyś mieszkanie najpewniej warto będzie kupić. W typ wpisie pobawimy się trochę w przewidywanie przyszłości i spróbujemy odpowiedzieć, kiedy (w naszej ocenie) nadejdzie w miarę sensowny moment na kupno (oczywiście z zastrzeżeniem, że prawie na pewno jesteśmy w mniejszym lub większym błędzie).
Na początek krótkie przypomnienie podstawowych czynników, które decydują o tym, czy moment kupna mieszkania uznajemy za atrakcyjny - jeśli ktoś ma ochotę na więcej szczegółów, to zapraszam do dwóch starszych wpisów):
Czy w Polsce mieszkania są drogie?
Kiedy kupię mieszkanie?
1. Cena metra kwadratowego w relacji do średniej pensji netto w regionie - wartości od 1 w górę uznajemy za sensowny moment na kupno.
2. Stopa zwrotu z wynajmu mieszkania - wartość podchodząca pod 8% sugeruje, że jest to dobry moment na zakup pod wynajem; w związku z tym także dobry moment na zakup na własne potrzeby.
3. Relacja kosztów kredytu do dochodów - za maksymalną wartość kredytu, którą uznaje się za bezpieczną, przyjmuje się 3-krotność rocznych dochodów. Dodatkowo, wysokość raty nie powinna przekraczać 1/4 naszych miesięcznych dochodów. Tu oczywiście należy wziąć poprawkę na aktualną wysokość stóp procentowych (przy niskich stopach te wartości powinny być niższe) oraz na to, że tego rodzaju szacunki odnoszą się do stabilnych i rozwiniętych rynków (Polska chyba jeszcze takim nie jest).
4. Cena sprzedaży w odniesieniu do kosztów budowy - jeśli cena mieszkania deweloperskiego jest wyższa od łącznych kosztów budowy powiększonych o 20% uznajemy, że jest drogo. Tu należy być nieco ostrożnym, bo czasem ciężko określić, jakie właściwie są koszty budowy (zwłaszcza, jak się posłucha opinii deweloperów, albo ich doradców).
5. Wysokość stóp procentowych - niestety nadal się nie zanosi, aby w sensownym czasie kredyty ze zmienny oprocentowaniem ustąpiły pola kredytom z oprocentowaniem stałym. Dlatego też za strategicznie zły moment uznajemy ten, w którym stopy są od dłuższego czasu niskie, a za dobry ten, w którym stopy są od dłuższego czasu wysokie (najlepszy moment jest wtedy, kiedy stopy były długo wysokie, a zapowiada się na ich dłuższe obniżki, co z reguły oznacza... jakiś większy kryzys). To samo dotyczy ogólnej dostępności kredytu - dłuższy czas słabej dostępności kredytu przy zapowiedziach znacznego zwiększenia jego dostępności to najlepszy moment na zakupy.
6. Demografia - kredyty kredytami, ceny cenami, ale ostatecznie mieszkania kupują/wynajmują ludzie, dlatego dobry moment na kupno jest wtedy, kiedy struktura wiekowa ludności sugeruje, że liczba "chętnych" na mieszkanie (co z reguły oznacza osoby wkraczające w dorosłość) będzie rosła, a jednocześnie nie będzie rosła liczba "niechętnych" do posiadania mieszkania (czyli umierających). Pewną szczególną grupą ludności, na którą warto zwracać uwagę, są studenci - to oni stanowią ogromną "siłę" na rynku wynajmu i to oni będą potem klientami na kupno mieszkań.
7. Ogólna sytuacja na rynku - z reguły bardzo słabym momentem na kupno jest ten, w którym robią to wszyscy. Siłą rzeczy jest wtedy największa konkurencja (wśród kupujących), co podnosi ceny i utrudnia kupno mieszkania, jak najlepiej spełniającego nasze potrzeby. Przy okazji, całkowicie odrzucamy opcję kupowania obietnicy wybudowania mieszkania w cenie pełnoprawnego mieszkania (czyli kupno tzw. "dziury w ziemi"). Dobrze jest też mieć jako takie pojęcie na temat ogólnej sytuacji gospodarczej (co najmniej swojego kraju) - ten element także ma spore przełożenie na sytuację rynku mieszkaniowego.
Skoro wiemy już, jakie czynniki musimy przeanalizować, czas odpowiedzieć na tytułowe pytanie z wpisu - kiedy w takim razie warto będzie kupić mieszkanie?
Oczywiście odpowiedzi udzielamy pod warunkiem, że nie dojdzie do jakichś dramatycznych okoliczności typu większa wojna, albo upadek całego systemu finansowego (przy czym to drugie wydaje się być bardzo prawdopodobne... w związku z tym rozstrzyganie całego dzisiejszego dylematu jest zupełnie bez sensu, ale skoro już tyle wpisu napisaliśmy, to jednak odpowiemy ;)
Naszym zdaniem (które prawie na pewno z nieznanych nam na razie powodów jest błędne) całkiem sensownym momentem na kupno będą okolice roku 2020, a jeszcze lepszym rok 2030 :) I w tym momencie przypominają mi się słowa jednego z komentujących na blogu: "Jak powiem żonie, że mamy czekać z kupnem mieszkania już tylko kilkanaście lat, to mnie zaje*** " ;)
Jeśli ktoś jest bardziej niecierpliwy, to wydaje się, że powinien zacząć rozglądać się za mieszkaniem w okolicach roku 2017 (czyli już niedługo ;)
Dlaczego akurat 2017 lub 2020 rok?
Po pierwsze stopy procentowe. W poprzednim wpisie zastanawialiśmy się, kiedy one wzrosną. Jeśli stanie się tak, jak przewidują członkowie amerykańskiego FOMC (czyli w praktyce Fed), stopy (z aktualnego "zera") powinny zacząć rosnąć w przyszłym roku, aby w 2016 osiągnąć poziom 2-3% (i rosnąć dalej). W Polsce stopy będą wyższe niż w USA, więc i u nas powinniśmy zobaczyć jakieś normalne poziomy (oczywiście przewidywanie wysokości stóp procentowych to bardzo śliska sprawa - zwłaszcza w obecnych czasach walki z wyimaginowaną deflacją). Zakładając jednak, że stopy wzrosną zgodnie z przewidywaniami, rok 2017 może być momentem na osiągnięcie stosunkowo wysokich wartości. Dalsze lata mają więc szansę być czasem, w którym w miarę wysokie stopy obowiązywać będą już od "dłuższego" czasu - to jest bardzo ważne, bo rynek nieruchomości ma sporą bezwładność i reaguje na tego rodzaje zmiany czasem z kilkuletnim opóźnieniem.
Jeśli stopy (na całym świecie) naprawdę zaczną rosnąć, to w trudnym położeniu znajdą się kredytobiorcy walutowi (głównie frankowi). Raczej nie zapowiada się na znaczne umocnienie PLN względem CHF, więc wzrost stóp w Szwajcarii miałby bezpośrednie (bardzo niekorzystne) przełożenie na wysokość rat ich kredytów, a co za tym idzie także na ich płynność finansową i stopień spłacalności kredytów. Ponieważ tego rodzaju kredytów jest bardzo dużo (~700 tys.), to problemy w ich spłacie bardzo znacząco zaważyłby na polskim rynku mieszkaniowym - po pierwsze przez windykacje takich kredytów i licytacje mieszkań, a po drugie wywołałyby spory kryzys w polskim(?) sektorze bankowym.
Pamiętajmy, że najlepsze interesy robi się wtedy, kiedy na ulicach leje się krew. Problemy dużej grupy kredytobiorców frankowych spowodowałyby nagłe zwiększenie podaży na rynku mieszkaniowym. Podaży, która i bez tego jest bardzo duża, przy nadal słabym popycie (pomijając chwilowo rynek pierwotny). Dodatkowo w mediach wytworzyłaby się bardzo niekorzystna aura wokół kredytów i być może do świadomości szerszej grupy ludzi dotarłyby konsekwencje zaciągania wieloletnich kredytów ze zmiennym oprocentowaniem. Wszystko to musiałoby spowodować zauważalny spadek cen, który jeszcze spotęgowałby problemy.
Dodatkowo, do roku 2017 raczej nie wejdziemy do strefy Euro (jeśli oczywiście ona dotrwa do tego czasu), co mogłoby się przełożyć na obniżenie kosztu kredytu w Polsce. W momencie, w którym (nie daj Boże) będziemy wchodzić do strefy Euro (rok 2019?) możemy właśnie doświadczyć czasu, w którym stopy staną się niższe po dłuższym okresie stóp wyższych (czyli nasz najlepszy moment na zakup z punktu widzenia stóp procentowych).
Być może nawet większy wpływ na rynek niż stopy procentowe będzie miała Rekomendacja SIII, która od 2017 roku wprowadzi wymóg posiadania minimum 20% wkładu własnego przy zaciąganiu kredytu (zobaczymy, jak w praktyce będzie wyglądała możliwość ubezpieczenia brakującego wkładu). Do końca zeszłego roku udział nowo udzielanych kredytów z wkładem mniejszym niż 20% solidnie przekraczał 50% puli. W drugim kwartale tego roku zobaczymy, co zmienił wymóg 5-procentowego wkładu. Ale dopiero wymaganie 20% wkładu może naprawdę solidnie zachwiać rynkiem - w końcu zorganizowanie 80 tys. w gotówce na 2-pokojowego mieszkanie w Warszawie to byłoby nie lada wyzwanie.
Dojrzewanie portfela kredytów. To bardzo ładne określenie oznacza w skrócie, że kredyty zaczynają się psuć (kolejna piękna nazwa) po mniej więcej 7 latach od momentu ich zaciągnięcia. Psuć, czyli... coraz większa część z nich przestaje być spłacana. W sytuacji aktualnie niskich stóp procentowych wartość ta ulegnie pewnie lekkiemu wydłużeniu i przesunie się w czasie do momentu pierwszych zauważalnych podwyżek stóp. Dodatkowo, powoli zaczną się kończyć dopłaty w programie RnS, co spowoduje wzrost wysokości raty nawet o 40% - część kredytobiorców pewnie nie udźwignie tego ciężaru, więc pozostaje pytanie, czy ludzie ci zostaną pozostawieni sami sobie, czy może rząd spróbuje "zachęcić" pozostałych podatników, aby ich poratowali swoim groszem. Przypomnijmy, że największej liczby kredytów udzielano w latach 2007-2008 (dla Rns były to lata 2011-2012), więc wkrótce powinniśmy zobaczyć pierwsze objawy owego "dojrzewania" portfela. Jeśli to wszystko zejdzie się w czasie z wyższymi stopami procentowymi, to kulminację niekorzystnych zjawisk zobaczymy właśnie w okolicach 2020 roku (kiedy do "zwyczajnych" kredytobiorców z problemami dołączą ci z Rns). Pamiętajmy, że wcześniej "wyłożą" się kredytobiorcy frankowi - dołączający do nich złotówkowcy spowodują przedłużenie i nasilenie się problemu (jeszcze większa podaż mieszkań, poprzez wzrost liczby licytacji, spowoduje dalsze spadki cen i wstrzymanie akcji kredytowej, bo kto chciałby udzielać kredytu zabezpieczonego aktywem, którego wartość spada?). Wszystko to oczywiście przy założeniu, że do tego czasu stopy procentowe zauważalnie wzrosną. Ale nawet i bez tego, zobaczylibyśmy tego rodzaju problemy - tylko skala byłaby mniejsza.
Koniec Mdm. Wg zapewnień rządu, Mdm ma być ostatnim programem wspierania mieszkań własnościowych w Polsce (czyli ostatnim programem wsparcia dla deweloperów). O ile z definicji nie wierzymy w żadne zapewnienia rządu, o tyle w takie akurat jesteśmy skłonni uwierzyć, bo kiedy program się zakończy (w roku 2018), w budżecie może już zupełnie nie być pieniędzy na sterowanie rynkiem mieszkaniowym (tak, jak teraz nie ma już pieniędzy na subsydiowanie rynku wtórnego, z czym mieliśmy do czynienia jeszcze w Rns). Koniec tego programu będzie częścią większej całości, czyli ogólnego kryzysu finansów publicznych w Polsce. Już teraz, kiedy przodujemy w Europie pod względem wzrostu ;) rząd musi przejmować przyszłe emerytury obywateli, aby tylko dotrwać do kolejnych wyborów (inna sprawa, że przejęcie obligacji z OFE to w praktyce tylko zabieg księgowy). Niespecjalnie widać, skąd mogłoby przyjść ożywienie w polskiej (ale i nie tylko) gospodarce - wszędzie dominuje wysokie zadłużenie, permanentny deficyt budżetowy i bezrobocie, którego statystyki poprawia się zmieniając definicję albo zniechęcając do rejestrowania się w urzędach pracy. Sensownych reform (a la JKM :) wciąż brak, dlatego sytuacja finansowa Polski będzie się pogarszać, a gwoździem do trumny okaże się system ubezpieczeń społecznych, który z roku na rok notuje coraz większy deficyt (nie jest to oczywiście dziwne, skoro spada liczba ludzi młodych, a rośnie liczba starszych). Około roku 2020 na emeryturze będzie już praktycznie cały powojenny wyż demograficzny, a dodatkowo taka struktura wiekowa ludności wymagała będzie znacznego wzrostu nakładów na służbę zdrowia (określenie "służba zdrowia" w polskich warunkach jest wyjątkowo nietrafione, ale niech będzie). Ponieważ już teraz rząd łapie się sztuczek księgowych i usuwa kolejne progi zadłużenia, aby się wszystko od razu nie zawaliło, to nie wydaje się możliwe, aby dało się tego rodzaju strategię prowadzić skutecznie za kilka lat. Polska jest niestety bankrutem i nie ma od tego ucieczki, a podstawowym zapalnikiem naszego lokalnego kryzysu wydaje się być właśnie system emerytalny. Do czego na rynku mieszkaniowym prowadzą problemy finansowe państwa pokazują chociażby przykłady Grecji, Cypru, czy Hiszpanii, które przodują w Europie pod względem szybkości spadków cen mieszkań (i to mimo praktycznie zerowych stóp procentowych!).
Na koniec zostawiliśmy to, o czym wspominaliśmy już nieco w poprzednich punktach. Demografia. Rzućmy okiem na strukturę wiekową ludności w Polsce wg GUS w wybranych latach (wybraliśmy sobie wiek 28 lat jako najbardziej interesujący z punktu widzenia rynku mieszkaniowego):
Na początek rok 2003, czyli sam początek bańki mieszkaniowej. Widzimy tu bardzo obiecującą z punktu widzenia cen mieszkań strukturę wiekową. Ludzie w wieku 28 lat to jeden z bardziej licznych roczników, a dodatkowo roczniki nieco młodsze stanowią najbardziej liczną grupę. Widać, że w najbliższym czasie będzie rosła liczba klientów zarówno na kupno (osoby w wieku 25-35 lat), jak i na wynajem (wiek 19-24 lata).
Dodatkowo, liczebność starszych roczników jest bardzo niewielka, więc nie ma obawy, że wkrótce rynek mieszkań zaleją lokale "z odzysku".
Z punktu widzenia kupna mieszkania sytuacja idealna. Jeśli do tego dołożymy fakt, że kredyty mieszkaniowe praktycznie w tej chwili nie istnieją, a zaraz zaczną istnieć (i to na jaką skalę!), to lepszego momentu w historii na zakup nigdy nie było.
W szczytowej fazie bańki interesujący nas rocznik (28 lat) jest jeszcze bardziej liczny niż w 2003 roku. W ogóle cały przedział wiekowy 25-35 bije rekordy, co w połączeniu z ultra łatwo dostępnym kredytem we frankach powoduje, że klienci dosłownie walą drzwiami i oknami, windując ceny do kosmicznych poziomów. Jednocześnie widać, że osoby w wieku lekko powyżej 20 lat to najbardziej liczne roczniki, co z kolei przekłada się na rekordową liczbę studentów, a więc i rekordowe stawki wynajmu mieszkań. Gdyby nie nagły wybuch kryzysu finansowego i znaczne ograniczenie akcji kredytowej (głównie walutowej) polska bańka mieszkaniowa pociągnęłaby spokojnie jeszcze kilka lat bez żadnej zadyszki.
W roku 2011 akcja kredytowa już się ustabilizowała (znowu na całkiem wysokim poziomie) i ceny nie bardzo chciały dalej spadać (przy wydatnym wsparciu podatników w postaci Rns i kolejnych modyfikacjach mnożnika, które miały właśnie zapobiec spadkom). Interesujący nas rocznik 28-latków osiągnął historyczny rekord liczebności (prawie 700 tys. osób). Widać, że sytuacja na rynku mieszkaniowym jeszcze nie jest zła (potencjalnych klientów nadal bardzo dużo), ale ewidentnie mamy do czynienia z przesileniem. Zwłaszcza w przypadku młodszych roczników, których liczebność bardzo szybko spada - spada liczba studentów, a co za tym idzie zaczynają powoli spadać także stawki wynajmu mieszkań (nawet może nie tak bardzo bezpośrednio przez zmniejszanie ceny, ale bardziej przez poprawę standardu dostępnych mieszkań).
Tak, czy inaczej, dla uważnego obserwatora rynku to ostatni dzwonek na sprzedaż mieszkania, jeśli ktoś się z takim zamiarem nosił.
W 2014 roku sytuacja na rynku jest już zdecydowanie gorsza (oczywiście z punktu widzenia tego, kto chciałby mieszkanie sprzedać/wynająć). Nasz interesujący rocznik zmniejszył swoją liczebność o ponad 10%, a najbardziej liczne roczniki przekroczyły 30-tkę. Coraz lepiej widać, że liczba klientów na zakup pierwszego mieszkania będzie bardzo szybko spadać.
Z wynajmem podobnie... z tym, że tu liczba klientów nie dość, że będzie spadać, to... już właściwie bardzo spadła. Dodatkowo zauważmy, jak rośnie liczebność starszych roczników - osób w wieku 60 lat jest pierwszy raz więcej niż tych w wieku 28 lat (i to oni właśnie wkrótce przejdą na emeryturę, co spowoduje "bankructwo" ZUSu).
Tak, czy inaczej, jacyś tam klienci nadal na rynku są i to już zdecydowanie ostatni moment na sprzedaż (zwłaszcza, że mamy jeszcze bardzo niskie stopy procentowe). Kto szybko nie sprzeda, ten przegra życie ;)
To nasz pierwszy w miarę sensowny moment na kupno mieszkania. Liczebność 28-latków już o ponad 20% mniejsza niż w fazie szczytowej. Liczebność studentów zbliża się do minimum, więc i wynajem mieszkania jest coraz tańszy. Najbardziej liczne są roczniki w okolicach 35-lat, z których pewnie większość jest już zakredytowana, co przy spadających cenach raczej nie wróży większości z nich rychłego powrotu na rynek mieszkaniowy (chyba że w wyniku licytacji komorniczej ;)
Większość pokolenia powojennego wyżu demograficznego już na emeryturze, wzrasta liczebność roczników starszych (70+), co powoduje, że nie jest to jeszcze najlepszy (z punktu widzenia demograficznego) moment na kupno. Ponieważ to pokolenie w większości posiada mieszkania i to bez kredytu, odejście ich do lepszego świata spowoduje znaczny wzrost podaży na rynku (nawet mimo wprowadzenia ustawy o odwróconym kredycie hipotecznym - firmy/banki przejmujące mieszkania po starszych osobach też będą musiały je sprzedać lub wynająć).
Zauważmy jeszcze, że (zachowując aktualne tempo budowania domów/mieszkań) w 2017 roku będziemy mieli ich o jakieś 450 tys. więcej niż obecnie, co przy aktualnie brakujących wg deweloperów/pośredników 700 tys. mieszkań spowoduje, że będziemy już blisko punktu równowagi ;) My oczywiście mamy na temat brakujących mieszkań "nieco" inne zdanie, ale deweloperzy jakoś nas słuchać nie chcą ;)
Nasz dobry (chociaż nadal jeszcze nie najlepszy) moment na kupno. Rocznik 28-latków jest już o 30% mniej liczny niż w szczycie (ale nadal będzie szybko spadał).
Jeśli państwo miało zbankrutować, to już to zrobiło. Jeśli kredytobiorcy walutowi (i nie tylko) mieli się wyłożyć, to też już to zrobili.
Liczba studentów ustabilizowała się na niskim poziomie (mniej więcej 1/3 niższym niż w szczytowej fazie z okolicy 2008 roku), więc wynajem musi być w miarę tani, co powinno się przełożyć także na ceny sprzedaży. Z punktu widzenia kupna nadal "zagrożeniem" są roczniki pomiędzy 60 a 70 lat.
W stosunku do roku 2014 mamy już o jakieś 900 tys. mieszkań/domów więcej, więc już chyba nawet Bartek T. nie twierdzi, że mieszkań w Polsce nadal brakuje ;)
A wielka płyta, skoro stała nierzadko ponad 50 lat, raczej przetrwała też kolejne 6.
I wreszcie jest! Nasz najlepszy moment na kupno z punktu widzenia demografii :) Padło na rok 2029, bo to ostatni dostępny w narzędziu GUS (gdyby nie to, okazałoby się, że każdy kolejny rok jest jeszcze lepszy!). Liczebność potencjalnych klientów na kupno mieszkania to już tylko połowa wartości ze szczytu. Widzimy też pewne zmniejszenie się słupków z rocznikami starszymi - na rynek trafiło więc już całkiem sporo pozostawionych przez nich mieszkań. Studentów mało, klientów na kupno też mało, przy aktualnym poziomie budowania mamy już 2,2mln więcej mieszkań/domów niż teraz ;) A wielka płyta pewnie nadal stoi ;)
Patrząc jednak na strukturę wiekową widać, że nie trzeba się spieszyć, bo za jakiś czas sytuacja do kupna będzie jeszcze lepsza. Bardzo liczne roczniki powyżej 70 lat spowodują, że na rynek jeszcze długo będzie napływała szeroka fala mieszkań "z odzysku", a niepokojąco mało liczne roczniki poniżej 10 lat pokazują, że przed nami kolejna odsłona kryzysu demograficznego. W końcu w roku 2029 liczba Polaków wyniesie 36 mln, a wg niektórych szacunków w 2050 roku będzie to już tylko 32(!) mln - i wtedy mieszkania będą już praktycznie za darmo :) Chociaż tak długo chyba nie warto czekać ;)
Podsumowując... w dzisiejszym wpisie staraliśmy się zgadnąć, kiedy będzie dobry moment na kupno mieszkania. Wydaje się nam, że ten moment nadal nie nadszedł - chociażby dlatego, że kupowanie mieszkań w czasach niskich stóp procentowych to strategiczny błąd. Do tego dochodzą wprowadzane systematycznie ograniczenia w dostępności kredytu (rekomendacja SIII) oraz nieuchronny wzrost stóp procentowych. Na to wszystko nakłada się pogarszająca się sytuacja finansowa państwa, która załamie się wraz z przejściem na emeryturę roczników powojennego wyżu demograficznego. Oczekiwane (wraz z podwyżkami stóp) problemy kredytobiorców (głównie, ale nie tylko, walutowych) potęgują obawy o przyszłe problemy. Zakładając coś, co wydaje się nam najbardziej prawdopodobnym scenariuszem (wzrost stóp w perspektywie 2-3 lat) i pomijając to, co wydaje się być prawdopodobne, ale jednocześnie postawiłoby pod znakiem zapytania całe dzisiejsze rozumowanie (upadek światowego systemu finansowego), obstawiamy, że całkiem dobrym momentem na kupno własnego mieszkania w Polsce będą dopiero okolice roku 2020 (dodatkowo, jeśli grozi nam wejście do strefy Euro i związany z tym spadek stóp procentowych, to powinno to nastąpić właśnie w tej okolicy). Jeśli komuś się bardziej spieszy, to niezła wydaje się być też sytuacja od roku 2017 (stopy już raczej wyżej + rekomendacja SIII). A jeśli się komuś nie spieszy, to polecamy rok 2029, a jeszcze bardziej coś bliżej 2040 - wtedy większość obecnych kredytobiorców spłaci swoje 30-letnie kredyty, a ci, co ich nie wzięli, kupią po prostu mieszkania "za darmo" :)
Patrząc na to wszystko jeszcze bardziej ogólnie... trudno będzie przegapić dobry moment na kupno w kraju takim, jak Polska, w którym kierunek wyznaczony przez demografię jest tylko jeden. Każdy następny rok wydaje się być lepszy niż poprzedni - trzeba tylko obserwować dostępność/cenę kredytu i wybrać taki moment, w którym kredyt jest od dłuższego czasu słabo dostępny. A o kupowaniu mieszkań w celach inwestycyjnych, to radziłbym w naszych warunkach w ogóle zapomnieć. Pewnie będą jeszcze jakieś cykle na tym rynku, ale dramatyczna demografia nie pozwoli specjalnie rozwinąć skrzydeł żadnej kolejnej bańce.
niedziela, 13 kwietnia 2014
15 najgłupszych tekstów w historii polskiego rynku mieszkaniowego 85
Dziś kolejny wpis z gatunku tych bardziej luźnych (czyli takich pod publiczkę ;) jednak mimo wszystko postaram się przemycić w nim trochę (ufajmy, że wartościowej) treści. Początkowo wpis miał się nazywać "10 najgłupszych tekstów w historii polskiego rynku mieszkaniowego", ale ten rynek obfitował i nadal obfituje w tak wiele beznadziejnych teorii, przesądów, a czasem zwyczajnych kłamstw, że opisanie nawet 15 z nich wydaje się być pomysłem o wiele zbyt skromnym (w związku z czym zachęcam do podawania własnych propozycji w komentarzach).
No, to jedziemy! ;)
15. Polska cenami nowych mieszkań dogoni wkrótce Madryt.
Na początek absolutny klasyk, o którym pisaliśmy na blogu już wielokrotnie, jednak poziom absurdu w tym stwierdzeniu uderza za każdym razem. Aż dziw bierze, że w 2008 roku naprawdę pisano takie rzeczy (tym właśnie "sławę" zdobył Marek W. i dr Grząbka):
"Ceny nieruchomości będą iść w górę nawet o 10-15 proc. rocznie - przewiduje w 'Dzienniku Zachodnim' Paweł Grząbka z CEE Property Group. Oznacza to, że za 5 lat średnie ceny metra kwadratowego będą na poziomie 14-15 tys. zł"
Jakoś tak się dziwnie złożyło, że w 2013 średnie ceny nie doszły do 15 tys. zł/m2 (nawet w Warszawie ;) Zwłaszcza, że samo stwierdzenie dotyczy mieszkań w Polsce (w ogólności), a nie mieszkań w najdroższym mieście Polski. Nie bardzo wiadomo, jakie właściwie miały być powody tych wzrostów i dlaczego w Hiszpanii miało "rosnąć" wolniej. Nie wiadomo też, dlaczego w Polsce ceny miały osiągnąć poziom stolicy kraju, w którym średni dochód na mieszkańca jest wyższy mniej więcej o 50%. Jak widać, jest tu bardzo wiele niewiadomych... a jak jest zbyt wiele niewiadomych, to wiadomo, że ktoś tu ściemnia ;)
Paradoksalnie, nie dogonimy raczej Madrytu nawet mimo tego, że w Hiszpanii panuje aktualnie spory kryzys, który jeszcze się trochę rozkręci i dojdzie najpewniej do poziomu greckiego. Spadki cen mieszkań w Hiszpanii są spore (średnio 50% od szczytu), ale nadal w Madrycie jest mniej więcej o połowę drożej niż w Warszawie.
Zresztą... Madryt wydaje się być "nieco" ciekawszym miejscem do życia niż dowolne miasto w naszym pięknym kraju. Dlaczego więc ceny miały dogonić Madryt? Hmm... może dr Grząbka nas czyta i odpowie w komentarzu. Czekamy!
14. Deweloperzy nie mogą zejść z ceny, bo ich marże są niskie.
Czytelnicy podrzucili ostatnio bardzo ciekawy artykuł, który doczeka się może nawet osobnego wpisu:
http://natemat.pl/95839,mieszkania-w-polsce-sa-drogie-bo-deweloperzy-zdzieraja-to-nieprawda-zobacz-ile-tak-naprawde-zabieraja-dla-siebie
Wynika z niego, że ostateczny zysk dewelopera to w porywach 10% ceny. Marże zgłaszane przez deweloperów są wyższe (czasem znacząco), ale wg artykułu marża to nie jest zysk, bo są w niej koszty stałe itd. Polecam zapoznać się z całością tego artykułu, bo są tam ciekawe luki myślowe. O kosztach budowy pisaliśmy wielokrotnie, chociażby w naszym pierwszym wpisie:
Jaki właściwie jest koszt wybudowania mieszkania?
Na podstawie danych o kontraktach z głównymi wykonawcami widać, że realny koszt budowy (uwzględniający sprzedaż miejsc postojowych) osiąga w porywach 3.000 złotych za m2 mieszkania (i to w budynkach wysokich - w 3-piętrowych blokach na Białołęce będzie to może 2.500). Biorąc pod uwagę ceny działek, o których za chwilę, nam bardzo podoba się wielokrotnie już wspominany wykres z raportu NBP, który w nowszych edycjach zastąpiono wykresem bardziej "korzystnym" dla deweloperów:

Oczywiście wszystko nie jest aż tak proste, że koszty dewelopera to jedynie działka i koszty wykonawstwa. Dochodzą koszty marketingowe, "lobbystyczne", finansowe no i oczywiście koszty zarządu (w końcu rada nadzorcza musi się "wozić" porządnymi autami, a nie byle jakąś tam klasą średnią). Jeśli sprzedaż idzie słabo i rozciąga się na dłuższy czas, koszty rzeczywiście potrafią znacznie rosnąć. Koszty zarządu są w miarę stabilne, więc przy słabej sprzedaży ich udział w cenie metra rośnie. To samo z kosztami finansowania - jeśli deweloperowi nie uda się szybko spłacić kredytu, to jego udział też oczywiście będzie rósł w cenie metra. W tym układzie koszty rzeczywiście mogą wyjść znacznie wyższe, niż się człowiek początkowo spodziewa (koszty budowy + działka), tyle że... co nas to właściwie obchodzi? :) Czy deweloper nie może zejść z ceny, bo ma wysokie koszty? Otóż może, zwyczajnie zmniejszając koszty (jeśli już naprawdę nie może zrezygnować z części swojej marży). Najprościej jest zmniejszyć koszty (finansowe, marketingowe) sprzedając szybko mieszkania, nieco trudniej jest zmniejszyć koszty zarządu, bo rozstanie ze służbowym BMW X6 może być nie do przeskoczenia.
Tak, czy inaczej, możliwości są dosyć różnorodne. Wszak jeszcze w latach 2004-2005 mieszkania sprzedawano w cenach, które były dużo niższe niż całość kosztów raportowana aktualnie przez deweloperów. Od tamtego czasu średnie koszty budowy wzrosły o mniej więcej 1/3 (przy cenach sprzedaży poniżej 4 tys. zł za m2 wynosiły wtedy trochę ponad 2 tys. złotych za metr), z czego widać, że w tamtym okresie wszystkie pozostałe składniki ceny (łącznie z działką i zyskiem) nie przekraczały 2 tys. złotych. I co, teraz już tak się nie da? Niby dlaczego?
A tak w ogóle, to... skąd właściwie to niepodważalne przekonanie, że cena musi być wyższa od kosztów budowy/dewelopera/jakichkolwiek? Za kilkanaście lat, w związku z czynnikami demograficznymi, mamy szansę zobaczyć właśnie ten "smutny" (dla ekspertów) przypadek, kiedy cena mieszkania będzie niższa niż koszt jego budowy. A o deweloperach będzie się opowiadało niczym o dinozaurach... niby kiedyś istniały, ale teraz jakoś ciężko je spotkać.
13. Mieszkania są drogie, bo bardzo drogie są działki. A działki są drogie, bo ziemi nie przybywa.
Często słyszymy także, że mieszkania są drogie, bo drogie są działki budowlane. Jest to jedna z większych bzdur z jakimi się spotkałem w swojej "karierze". Zdecydowanie zgadzam się, że działki są drogie - wystarczy spojrzeć na dowolne ogłoszenia o sprzedaży - w dalszych dzielnicach Warszawy można kupić działki pod budowę domu za 1.000 (słownie TYSIĄC) złotych za metr kwadratowy. Pod miastem jest trochę taniej, ale i tak są to kosmiczne kwoty rzędu 300-500 złotych za metr. Dla mnie to jest mega abstrakcja - kawałek pola (który ma zerowe koszty budowy ;) za kilkaset tysięcy złotych? Taka sytuacja jest do utrzymania tylko w czasach ultra taniego kredytu - bez kredytu (lub z wyższymi stopami procentowymi) ceny działek spadną najbardziej, bo (w mojej ocenie) bańka na nich jest dużo większa niż na mieszkaniach (ufam, że ten temat doczeka się kiedyś osobnego wpisu). Zresztą... ceny działek deweloperskich już mocno spadły, a koronnymi przykładami są najdroższe zakupy działek w Warszawie (ponad 370 mln złotych za jedną), jak chociażby teren po zajezdni tramwajowej przy Inflanckiej (sprzedany później za mniej więcej połowę ceny kupna) oraz działka przy Czerniakowskiej (Sando jeszcze się trzyma, ale realna wartość szacowana jest także maksymalnie na połowę ceny zakupu).
Tak, czy inaczej, działka ma minimalny związek z cenami mieszkań. Po pierwsze dlatego, że... jak ma się cena działki do ceny mieszkania używanego (podobnie zresztą jest z kosztami budowy)? Czy wysokie ceny mieszkań używanych da się wytłumaczyć wysoką ceną działki? Mi to jest wytłumaczyć trudno, bo związek mieszkania używanego z działką jest tylko taki, że na czymś to mieszkanie stać musi... ale co to właściwie ma wspólnego z ceną, trudno orzec. Jedyny związek jaki tu jest to ten, że cena działki ma wpływ na cenę mieszkania deweloperskiego, które do swojego powstania wymaga gruntu i które jest alternatywą dla mieszkania używanego. No i fajnie... tylko że udział ceny działki w kosztach budowy mieszkania nie jest w cale jakiś specjalnie duży (zwłaszcza w porównaniu z marżą dewelopera ;) Rozwinąłem nieco tabelkę z pierwszego wpisu (nowe inwestycje w kolorze zielonym - bez problemu można znaleźć w internecie dalsze przykłady):
 * ze względu na brak dokładnych danych przyjęto średnią powierzchnię mieszkania na 60m2
W tabeli wyżej widać, że koszt działki oscyluje z reguły w granicach 10% ceny sprzedaży mieszkania. W projektach bardziej luksusowych ten udział nieco rośnie, a w projektach na peryferiach spada. Jaki z tego jest wniosek? Ano taki, że działki są drogie, ale... nawet, gdyby w latach 2004-2005 działki rozdawano za darmo (w co jakoś ciężko mi uwierzyć ;) to aktualnie z tego powodu mieszkania mogłyby być droższe o jakieś 20% niż wtedy. A są droższe mniej więcej o 100%. Czyli to chyba nie ceny działek mają tu główny udział... ;)
Dodatkowo często twierdzi się, że ziemia musi być droga, bo ziemi nie przybywa. Jest to kolejna nieprawda, bo ziemi zdecydowanie przybywa. Przybywa jej z każdą nową drogą (zwłaszcza z jakąś porządną obwodnicą) i z każdą inwestycją infrastrukturalną. Kolejne inwestycje "logistyczne" powiększają obszar, na którym można mieszkać, pracując ciągle w tym samym miejscu. Przybywa zwyczajnie ziemi, która może zostać wykorzystana do budowy mieszkań i domów. Proste... i też się pewnie kiedyś doczeka osobnego wpisu ;)
12. "Sprzedam mieszkanie na Targówku, blisko metra".
Inwencja niektórych sprzedawców (zarówno na rynku wtórnym, jak i na pierwotnym) jest czasem aż niewiarygodna. W reklamach/ogłoszeniach można spotkać przeróżne kwiatki, które niekiedy trzeba dwa razy przeczytać, żeby się upewnić, czy dobrze się wszystko zrozumiało. Widziałem kiedyś reklamę dewelopera, który zachwalał swoją inwestycję na Targówku tym, że jest blisko metra. Czytelnicy z Warszawy pewnie rozumieją "dowcip", dla pozostałych krótkie wyjaśnienie - metro na Targówku kiedyś będzie. Może. Bo na razie jest w planach (2 linia). Kawałek drugiej linii już właściwie jest... a dokładnie to miał być (najpierw na Euro, potem rok później, a aktualna wersja jest taka, że będzie pod koniec tego roku). Tak, czy inaczej, o (realnej) inicjatywie budowy dalszych fragmentów jakoś nie słyszałem. Zwłaszcza, że od zarządzenia przetargu do oddania do użytkowania mija co najmniej kilka lat. W związku z tym wszystkim niektórzy mieszkańcy Targówka dożyją pewnie swojej własnej stacji metra (ale na pewno nie wszyscy).
Reklamowanie czegokolwiek, że jest położone blisko planowanego (w bliżej nieokreślonej przyszłości) czegokolwiek pokazuje tylko, że dana inwestycja/mieszkanie nie ma specjalnie innych zalet, na których można by się skupić.
Wszelkie tego rodzaju teksty zawsze mnie bawią, bo poza mieszkaniami przy planowej linii metra, mamy przecież nieco bardziej przyziemne, wszędobylskie lokalizacje, gdzie jest blisko do centrum, a jednocześnie cicho i spokojnie. Zewsząd jest świetny dojazd, ale zarazem mieszkanie jest na uboczu. Sąsiedzi są zawsze przyjaźni, okolica ma pełną infrastrukturę, a zieleni dookoła mnóstwo (czasem jest nawet jakiś spacerniak wewnątrz bloku, dumnie nazywany patio).
Obrazu zakłamania tego wszystkiego dopełniają wizualizacje deweloperów, na których nagle znika połowa sąsiednich budynków (czasem nawet znikają drogi/tramwaje), na okolicznym betonie nagle zaczyna rosnąć trawa i kilkudziesięcioletnie drzewa (które na betonie raczej by się tyle lat nie uchowały). Widzimy z reguły mnóstwo (pustych!) miejsc parkingowych, pięknie zagospodarowany teren w okolicy - jednym słowem marzenie. A temu, kto mieszka w pobliżu, pozostaje tylko śmiać się i płakać.
Ostatnio widziałem bardzo ciekawy przypadek - Osiedle Gocławska (Budimex Nieruchomości). Polecam rzucić okiem na wizualizacje (które są "prawie" realistyczne) oraz na zdjęcia okolicy:
http://www.budimex-nieruchomosci.pl/warszawa-osiedle-goclawska/zobacz-swoje-osiedle.html#wizualizacje
http://www.budimex-nieruchomosci.pl/warszawa-osiedle-goclawska/lokalizacja-otoczenie.html#otoczenie
a następnie zestawić te obrazki z wirtualnym spacerem (zachęcam do przesunięcia kadru nieco w lewo, względem pozycji wyjściowej):
http://www.budimex-nieruchomosci.pl/warszawa-osiedle-goclawska/lokalizacja-otoczenie.html#wirtualny-spacer
Aż dziwi bierze, że taki filmik jest na stronie, bo z reguły deweloperzy skupiają się jedynie na wizualizacjach "lekko stuningowanych" w Photo Shopie, pomijając takie drobiazgi jak realny wygląd sąsiednich budynków(?).
11. Ceny mieszkań wzrosną w przyszłym roku o 5.21%.
Tego rodzaju przepowiednie generował kiedyś Home Broker. Dlaczego akurat 5.21%? Czemu nie 5.22? Otóż dlatego, że do obliczenia przyszłych wzrostów brało się średnią z widzimisię pracowników HB, zwanych dumnie doradcami. Skoro doradcy potrafią doradzać, to wystarczy ich zapytać, jak to będzie, uśrednić otrzymane odpowiedzi i wyjdzie przepowiednia przyszłości. Coś już dawno nie słyszałem o kolejnych typach na przyszłość, więc może HB porzucił tę nowatorską metodę (wszak doradcy zawsze typowali wzrosty, niezależnie od tego, jaka była potem skala spadków).
Przepowiadanie przyszłości na rynku jest bardzo popularne, a jest całkowicie pozbawione sensu. Można się zastanawiać, jak się zmienią ceny, biorąc pod uwagę możliwie dużo czynników, które na pewno wystąpią (programy rządowe, wysokość stóp procentowych, szacowana wielkość podaży i popytu), ale wysnuwanie z tego liczb jest już zupełnie nie na miejscu. Jak można powiedzieć, że ceny wzrosną/spadną o 3, czy 5%? Najczęściej nie można nawet powiedzieć, że one na pewno wzrosną, albo na pewno spadną... a na podstawie czego typować konkretne liczby? Tego nigdy nie umiałem zrozumieć.
Bardzo popularne jest także typowanie trendu - kiedy ceny przestały rosnąć "eksperci" typowali, że będą rosnąć (chociażby pierwszy przykład z dzisiejszego wpisu). Kiedy ceny zaczęły spadać, eksperci typowali stabilizację. Kiedy ceny przestały (na jakiś czas) spadać, eksperci znowu wieszczą wzrosty. A my za to stabilnie, od zawsze wieszczymy spadki ;) Tylko że nasze typy są rozłożone na co najmniej kilkanaście lat, a wtedy nikt już nie będzie pamiętał, że się pomyliliśmy ;)
A tak na poważnie, to można się spodziewać, że w najbliższym czasie nie będzie specjalnych spadków (dopóki stopy procentowe są nisko, a wymagany wkład własny do kredytu nie jest wysoki), nie będzie też zauważalnych wzrostów (ze względu na dużą podaż). Chociaż niektórzy wzrosty już widzą:
http://www.bankier.pl/wiadomosc/Transakcyjne-ceny-mieszkan-najbardziej-wzrosly-we-Wroclawiu-3100824.html
Ale o tym już w kolejnym punkcie.
10. Ceny mieszkań wzrosły/spadły w ubiegłym roku o 3.4%.
O ile typowanie konkretnych wartości na przyszłość całkowicie mija się z celem, o tyle obliczenia wzrostów/spadków z przeszłości są tylko nieznacznie mniej podejrzane. Co to właściwie znaczy, że ceny wzrosły o 3.4%? I mam tu na myśli ceny transakcyjne, bo zmiana średnich cen ofertowych nie mówi już zupełnie niczego (chyba że jest to zmiana 20+ procentowa). Eksperci/analitycy podają często takie wartości procentowe... ale z reguły nie wiadomo, jak one powstały. Nie ma informacji o liczbie mieszkań, z których policzono średnią, nie ma informacji o tym, co to były za mieszkania. Z tego typu wartości ciężko wysnuć sensowny wniosek. W końcu nie bez przyczyny na małych rynkach tak podawane ceny bardzo się wahają (niedawno mogliśmy przeczytać, że w Katowicach ceny wzrosły w ciągu roku o ponad 20% - może jakiś mieszkaniec się wypowie na temat tego, czy nagle identyczne mieszkania sprzedaje się 20% drożej niż rok temu? :)
We Wrocławiu też mamy teraz niby duże wzrosty, a jeszcze niedawno mieliśmy spadek 6-procentowy w ciągu jednego tylko kwartału.
Poza tym, jeśli porównujemy transakcje z różnego czasu, to dotyczą one bardzo różnych mieszkań - dopiero przy dużej próbie można by założyć, że porównujemy ceny zbliżonych jakościowo zbiorów.
Dlatego do wszystkich tego rodzaju wskaźników należy podchodzić z bardzo dużą ostrożnością. Bez dokładnego zapoznania się z metodologią nic z nich nie wynika... no może poza tym, że spełniają swoją propagandową rolę. Trzeba wykazać wzrosty, to się wykaże i zapoda jakiś krzykliwy tytuł, bo najwięcej osób na tytule poprzestaje. A że tak policzone wzrosty mogą się brać chociażby z tego, że przy niskich stopach procentowych część osób kupuje "lepsze" (droższe) mieszkania zamiast "gorszych" tańszych, dla których jeszcze niedawno rata była taka sama, nie ma dla "analityków" żadnego znaczenia.
Panaceum na tego rodzaju problemy miał być indeks hedoniczny NBP, który w założeniach miał porównywać zmiany cen "takich samych" mieszkań. No i porównuje... tylko że jego wahania (chociażby między kolejnymi kwartałami) pokazują, że tego rodzaju metoda na razie się nie sprawdza (albo są jakieś problemy w modelowaniu rzeczywistości, albo zwyczajnie liczba mieszkań do porównania jest za mała). Może kiedyś coś się tu poprawi... ufajmy!
9. Nieruchomości nigdy nie tanieją.
Nie wiem, czy ktoś jeszcze tak twierdzi, ale nie tak dawno było to twierdzenie bardzo popularne. Nawet spadki z przełomu 2008/2009 miały być tylko przystankiem w drodze do nieba. Jeśli jednak ktoś nadal uważa, że mieszkania rzeczywiście nie mogą tanieć, to polecam przykład z naszego, europejskiego podwórka (dla wywołania odpowiedniego efektu pewnie lepszy byłby przykład japoński, ale nie o efekciarstwo nam tu chodzi):

Jak widać, nieruchomości jednak potrafią tanieć (czasem bardzo mocno i bardzo szybko). Dokładnie tak samo, jak potrafią drożeć.
Na tym blogu propagujemy odważną(?) teorię, że mieszkania w długiej perspektywie tanieją (zupełnie przeciwnie niż większość mainstreamowych "ekspertów"). Bo o ile ceny mieszkań jakiejś tam kategorii (np. nowe) podlegają czasem znacznym wahaniom (co widzieliśmy wyżej), o tyle cena konkretnego mieszkania w długim czasie spadnie w okolice zera/~kosztu działki (jak już trzeba je będzie wyburzyć, bo nie będzie się nadawało do mieszkania). Ponieważ większość ludzi kupuje w ciągu życia jedno, maksymalnie kilka mieszkań, to radziłbym im się skupić właśnie na swoim mieszkaniu. Co z tego, że za x lat nowe mieszkania będą w jakiejś tam cenie, skoro nasze dzisiejsze nowe mieszkanie będzie miało już x lat i bynajmniej nie będzie w cenie nowego (jeśli założymy zerowy koszt remontów - jeśli koszt remontów nie będzie zerowy, to należałoby go na końcu odjąć od ceny). Dlatego właśnie twierdzimy, że cena konkretnego mieszkania w długiej perspektywie maleje - wszak ogromna większość mieszkań to typowe dobro konsumpcyjne, które z czasem się "zużywa" i zwyczajnie traci wartość. Oczywiście mamy tu na myśli wartość "realną", a nie jakąś cenę nominalną w walucie papierowej, która to waluta sama w sobie ciągle traci na wartości (inflacja).
Jeśli ktoś ma ochotę poczytać więcej na ten temat, a jeszcze tego nie zrobił, zapraszam do wpisu:
Czy kupno mieszkania chroni przed inflacją?
8. Teraz jest najlepszy moment na zakup mieszkania.
Kolejny klasyk. Od kiedy pamiętam, zawsze był najlepszy moment na kupno mieszkania. W 2007 roku był najlepszy, bo ceny rosły. W 2008 też był najlepszy, bo ceny miały nadal rosnąć. W 2009 zaczęły spadać, ale znowu był najlepszy moment, bo za chwilę trend ten miał się odwrócić. Później była niby-stabilizacja... a jak powszechnie wiadomo, stabilizacja to najlepszy moment na kupno, bo wtedy jest stabilnie ;) 2012 rok był najlepszy, bo to była ostatnia szansa na Rns, a w 2013 było najlepiej, bo nie dość, że po latach stabilizacji ceny już tak spadły, że było już tak tanio jak w końcówce 2006 roku (co wg niektórych oznaczało czasy przed bańką ;) to jeszcze mieliśmy ostatni moment na zakredytowanie się bez udziału jakichkolwiek oszczędności. Ciekawe, dlaczego teraz jest najlepszy moment - pewnie dlatego, że wybór jest bardzo duży, że kredyty są tanie ;) no i mieszkania zaczynają drożeć ;) Aaa... i jeszcze oferta deweloperów dramatycznie się zmniejsza, przez co mieszkań niedługo zabraknie. Także kupujmy!
A tak na poważnie, to każdy ma własny najlepszy moment, który tylko częściowo jest związany z ceną, kredytem, wielkością oferty i innymi bzdetami. O zakupie mieszkania dużo częściej niż cena decyduje aktualna sytuacja życiowa i prognozy na przyszłość (można się spierać, czy to dobrze). Dlatego wszystkie teorie, że już, teraz jest najlepszy moment i należy kupować, można sobie wsadzić ;) Uleganie medialnej (także bloggerskiej ;) propagandzie nigdy nie wychodziło na dobre.
7. Maksymalna zdolność kredytowa wynosi...
Temat zdolności kredytowej zawsze podnosił mi ciśnienie ;) Doczekał się nawet odrębnego wpisu:
http://wdomachzbetonu.blogspot.com/2013/09/zdolnosc-zdolnosc-ach-ta-zdolnosc.html
Zdolność kredytowa oznacza... no właśnie, nie wiadomo, co dokładnie oznacza. Ale chodzi w niej o to, że bank teoretycznie jest w stanie dać delikwentowi kredyt w wysokości jego zdolności kredytowej. Teoretycznie. Bo w praktyce tyle nie pożycza (i słusznie). Po co więc podaje się maksymalną zdolność kredytową, która w praktyce nie ma żadnego znaczenia? Sam nie wiem... ale chyba tylko po to, aby delikwent słysząc, że ma 700 tys. złotych zdolności kredytowej, a chce kredyt "tylko" na 350 tys., nabrał przekonania, że skoro bierze tylko połowę tego, co mógłby wziąć, to na pewno spłaci bez problemu. Najdziwniejsza cecha zdolności kredytowej to jej zmienność w czasie - przy niskich stopach procentowych zdolność jest wysoka, a przy wysokich jest niska. Oznacza to w praktyce, że ten sam człowiek, przy takich samych dochodach, jest w danym roku w stanie pożyczyć (a potem spłacić) określoną maksymalną kwotę, a rok wcześniej był w stanie pożyczyć/spłacić jedynie 20% mniejszą. Nic się w jego dochodach nie zmieniło, za to zdolność do spłaty kredytu o zmiennym oprocentowaniu, zaciąganego na 30 lat (w trakcie których wysokość odsetek jest nie do przewidzenia) zmieniła się zasadniczo. Absurd.
6. Spłacając kredyt spłacam swoje mieszkanie i nie napycham kieszeni właścicielowi.
Na ten temat też mieliśmy osobny wpis (kurcze... zaraz się okaże, że opisaliśmy już na tym blogu wszystko i nic więcej nie da się napisać ;)
http://wdomachzbetonu.blogspot.com/2013/10/czy-wynajmujac-mieszkanie-napychamy.html
Niestety w społeczeństwie nadal bardzo popularne jest przekonanie, że spłacając kredyt spłaca się swoje mieszkanie, a wynajmując wyrzuca się pieniądze (ewentualnie spłacając kredyt właścicielowi mieszkania). Tymczasem wystarczy wziąć do ręki kalkulator (albo użyć internetowego, jeśli ktoś jest leniwy) i wyjdzie nam prosta rzecz, którą zobrazuję na banalnym przykładzie. Dla czytelników dobrze obeznanych z rynkiem mieszkaniowym to będzie nudne, ale trudno ;)
Załóżmy, że interesuje nas mieszkanie, w którym ja teraz mieszkam ;) Cena ofertowa podobnego - 600 tys. złotych. Cena, którą płacę za wynajem - 2.000 złotych miesięcznie (do tego dochodzi tylko prąd). Założymy, że ofertowa cena sprzedaży jest z kosmosu i mieszkanie warte jest 25% mniej, czyli 450 tys. Użyjemy średniego oprocentowania kredytu mieszkaniowego z poprzedniego kwartału, czyli 5.56% (dane Amron-Sarfin).
Wysokość raty kredytu na 30 lat, z LTV 100% (teraz się już takich nie udziela, ale chodzi nam o możliwie najprostsze obliczenia) wyniesie 2572 złotych miesięcznie. Z tego samych odsetek jest 2085 złotych. Dorzucamy "czynsz" i mamy jakieś 2600 "wyrzucane" za spłacanie swojego (zauważmy, że ja "wyrzucam" tylko(?) 2.000). Jeśli do tego dodamy koszty remontów "swojego" mieszkania, meble itd., to różnica zrobi się jeszcze większa.
Oczywiście z czasem część odsetkowa maleje, jednak aby doszła do poziomu, przy której za swoje będziemy "wyrzucać" tyle samo, co za wynajmowane (pomijając remonty itd.) potrzebujemy jedynie 15 lat. Długo.
Jeśli jeszcze wartość "swojego" mieszkania spada (a to obstawiamy w długim czasie), to jest zupełna masakra. Jeśli stopy ruszą w górę z aktualnych, historycznie niskich poziomów (a to jest pewne), to masakra będzie jeszcze większa.
To ja wolę napychać tą "kabzę" właścicielowi... do czasu, aż relacja się odwróci.
5. Kredyt spłaci się sam.
To jest dobre :) Sam tekst pochodzi z okolic 2007-2008, kiedy to królowały kredyty we frankach (po 2 złote). "Doradcy" proponowali klientom kredyty na 130% wartości mieszkania z trzech podstawowych powodów. Po pierwsze dlatego, że złotówka miała się tylko umacniać, więc wkrótce do spłaty miało być znacząco mniej niż się pożyczyło (taki prosty sposób, żeby oszukać system ;) Po drugie, nadwyżkę należało ulokować w giełdę (np. poprzez fundusz akcji), bo ona przynosi wysokie stopy zwrotu. Po trzecie, jeśli ktoś chciał wynająć takie mieszkanie, to lokatorzy mieli płacić tyle, że starczy na ratę, a po 30 latach będzie się miało mieszkanie na własność (to nic, że będzie to stare, co najmniej 30-letnie mieszkanie, które w międzyczasie trzeba będzie kilka razy remontować).
Jak wyszło, wszyscy wiemy - frank z 2 złotych ruszył w okolice 4, WIG20 z prawie 4.000 punktów ruszył w kierunku 1.500, a lokatorzy, którzy mieli spłacać właścicielowi kredyt, zaczęli się wyprowadzać na tańsze mieszkania, co przy wzroście (na razie nieznacznym) wysokości raty spowodowało, że biznes nie domykał się jeszcze bardziej.
Kto posłuchał tego rodzaju ekspertów "osiągnął" bardzo duże straty. Ale to nic dziwnego, kiedy próbuje się oszukać system. Wszak system tylko na to czeka.
4. Kto nie kupił, przegrał życie.
Podobnie jak wielu czytelników, nie kupiliśmy (albo raczej nie pożyczyliśmy od banku) mieszkania w czasie największej nagonki. Nie planujemy też kupić w najbliższej przyszłości. Czy przegramy życie, to się okaże... ale na razie, wbrew wielu zapowiedziom ekspertów, życia nie przegraliśmy. Tym bardziej, że gdybyśmy mieszkanie kupili, nie spotkalibyśmy Rudej (to byłaby dopiero życiowa porażka). Praktycznie każdy, kto kupił mieszkanie w roku 2007 lub później na tym stracił. Jeśli do tego "kupił" na kredyt we frankach, to stracił bardzo dużo. Nie znaczy to oczywiście, że stracił życie, bo strata pieniędzy może być dla niektórych bez znaczenia. Niemniej, twierdzenie, że kto nie kupił, przegrał życie, zaczyna powoli w narodzie przekształcać się w "kto kupił, przegrał życie". Kto wie, może za kilka lat będziemy się wyśmiewać także z tej drugiej wersji ;)
A na razie medialna oraz społeczna presja na kupno mieszkania jest jakby mniejsza niż 6-7 lat temu. I bardzo dobrze, bo spora część potencjalnych klientów nie analizuje specjalnie problemu, tylko zdaje się na opinię "ogólną".
3. Ceny wzrosną, bo... Euro 2012.
Jednym z najciekawszych argumentów wieloletnich zwolenników wzrostów cen (głównie z kręgu pośredników) był ten o mistrzostwach Europy w "charatanie w gałę", które odbyły się (niestety) w naszym kraju. A ceny miały rosnąć, bo... nie do końca nawet pamiętam, jakie było dokładne uzasadnienie, bo nigdzie jednoznacznego nie widziałem. Ceny miały wzrosnąć po prostu, bo będą mistrzostwa. Mocny argument. Zawsze się domyślałem, że chodziło o coś takiego - będą te dwutygodniowe mistrzostwa, więc tysiące (miliony?) kibiców z bogatej, zachodniej Europy przyjadą do nas i wykupią mieszkania. Tylko po co? Na dwa tygodnie sobie kupią? A potem co zrobią? Będą przyjeżdżać na mecze Legii, czy innego Lecha? Hmm... wbrew przewidywaniom światłych ekspertów ceny od tego jakoś nie wzrosły. Nie wiem, czy ktoś sobie kupił mieszkanie specjalnie na Euro2012, ale wątpię - w końcu takich ekonomicznych analfabetów raczej wielu nie ma, a jeśli są, to już dawno stracili pieniądze na innych, podobnych "inwestycjach". Co gorsza, niespecjalnie dorobili się na Euro także posiadacze mieszkań na wynajem, bo spora część kibiców, zniechęconych kosmicznymi cenami, przyjeżdżała po prostu na ten mecz, który chciała obejrzeć i wracała do domu. W końcu kibice piłkarscy jakoś nie kojarzą mi się z elitą (finansową) społeczeństwa, więc zaporowe polskie ceny mogły być dla nich naprawdę zaporowe.
Po mistrzostwach miało też do Polski zacząć przyjeżdżać znacznie więcej turystów z zagranicy... ale czy przyjeżdża? Hmm...
Tak, czy inaczej, ceny mieszkań z racji mistrzostw nie wzrosły, bo... nie mają z mistrzostwami nic wspólnego. No i eksperci znowu musieli być zdziwieni. Biedni.
2. Mokotów Plaza.
Pisaliśmy już o różnych kreatywnych pomysłach deweloperów na zwiększenie sprzedaży. Mamy więc piękne wizualizacje, które nijak nie przystają do rzeczywistości, mamy super lokalizacje w pobliżu metra, którego nie ma... ale najfajniejsze są, moim zdaniem, nazwy tych wszystkich bloków (wszak zdecydowaną większość produkcji deweloperskich trudno nazwać inaczej niż zwyczajnym blokiem). Miałem przyjemność mieszkać jakiś czas w "pięknej inaczej inwestycji", produkcji JW Contruction. Zwało się toto "Mokotów Plaza". Nieźle brzmi, nieprawdaż? Trochę kojarzy się z plażą, ale (jeśli to jest po angielsku), to oznacza bardziej "plac Mokotów" niż plażę. Tak, czy inaczej, brzmi zacnie i wzbudza pozytywne skojarzenia. A wygląda mniej więcej tak:

Piękne dzieło. Gdybym nie wiedział, kto to budował, od razu bym dobrze strzelił ;) Jeśli uznać, że autorowi nazwy chodziło o skojarzenia z placem, to nieźle wybrał - okolica przez bardzo długi czas wyglądała jak plac budowy. Jeśli jednak chciał wzbudzić skojarzenia z plażą, to ja miałem dwa. Po pierwsze, wyblakły zielono-żółty piaskowy kolor, a po drugie wilgoć - w garażach woda kulturalnie cieknie ze stropów, także niektórzy mieszkańcy mają nad autami specjalne płachty-parasole.
To jeden z licznych przykładów, gdzie dumna nazwa osiedla/bloku jest zupełnie oderwana od rzeczywistości. W tego rodzaju pomysłach przoduje jednak inny, warszawski deweloper. Dom Development uraczył nas w swej historii chociażby słynną "Mariną Mokotów" na Ochocie (ciekawe, od czego ta marina), czy niemniej słynną z racji swej nazwy inwestycją "Osiedle Saska", która pierwotnie nazywała się "Osiedle Saska Kępa". Miało to osiedle podrobione tabliczki informacyjne z numerami bloków i nazwą "Saska Kępa", które deweloper musiał usunąć po interwencji lokalnych urzędników. Aaa... i to całe "Osiedle Saska" (już bez Kępy) jest na Gocławiu (a gdzieżby indziej? ;)
Przykłady oczywiście można by mnożyć... mamy więc chociażby "Zieloną Italię" we Włochach (nie wiem, co tam jest zielonego i co warszawskie Włochy mają wspólnego z Italią), w tych samych Włochach jest też chociażby "Osiedle Centroom". W Piasecznie jest słynna "Electra Resort" pod linią wysokiego napięcia, a na krańcach Bemowa (przy Lazurowej) można znaleźć coś, co nazywa się "Villa L'Azur".
Nazwy wszędzie są piękne. Szkoda, że z blokami gorzej (też wszędzie).
1. 39 mieszkań w 6 identycznych budynkach.
Na koniec mój absolutny numer 1 - tekst, który zasłużył nawet na oddzielne hasło w słowniku mieszkaniowym:
http://wdomachzbetonu.blogspot.com/2013/11/sownik-jezyka-mieszkaniowego.html
Jak widzieliśmy w poprzednim punkcie, kreatywność polskich deweloperów nie zna granic. Jak widzieliśmy w kilku wcześniejszych punktach, ich zdolności matematycznie też są chyba spore, bo sprawnie potrafią liczyć pieniążki klientów i podnosić ceny, kiedy tylko się da (z obniżaniem idzie im, nie wiedzieć dlaczego, wyraźnie trudniej). Jednak 39 mieszkań w 6 identycznych budynkach? Jak można coś takiego napisać na bilbordzie reklamowym? I to jeszcze w blokach, gdzie ceny wahały się w okolicach 12-15 tys. za m2!?
No ale cóż... najważniejsze, że się sprzedało (podobno). Skoro klienci współpracują z firmą, która nie ogarnia tak prostych działań matematycznych jak dzielenie, to czym tu się właściwie przejmować?
No właśnie... nie ma się co przejmować, tylko trzeba wpis kończyć, bo i tak jest już zdecydowanie zbyt długi ;)
Także tytułem podsumowania... w trakcie paru lat zainteresowania tematyką mieszkaniową natknęliśmy się na przeróżne teksty, które na tyle zapadły nam w pamięć, że doczekały się całego wpisu. Absurdalne argumenty, przedziwne proroctwa, nachalne naganianie, mocno naciągane nazwy bloków, czy opisy lokalizacji, przeinaczane fakty to tylko wybrane z nich. Ale żeby nie było tak smutno, to mamy jednak (wątpliwą) nadzieję, że przez kolejne kilka lat więcej się już takich nie uzbiera ;)
No, to jedziemy! ;)
15. Polska cenami nowych mieszkań dogoni wkrótce Madryt.
Na początek absolutny klasyk, o którym pisaliśmy na blogu już wielokrotnie, jednak poziom absurdu w tym stwierdzeniu uderza za każdym razem. Aż dziw bierze, że w 2008 roku naprawdę pisano takie rzeczy (tym właśnie "sławę" zdobył Marek W. i dr Grząbka):
"Ceny nieruchomości będą iść w górę nawet o 10-15 proc. rocznie - przewiduje w 'Dzienniku Zachodnim' Paweł Grząbka z CEE Property Group. Oznacza to, że za 5 lat średnie ceny metra kwadratowego będą na poziomie 14-15 tys. zł"
Jakoś tak się dziwnie złożyło, że w 2013 średnie ceny nie doszły do 15 tys. zł/m2 (nawet w Warszawie ;) Zwłaszcza, że samo stwierdzenie dotyczy mieszkań w Polsce (w ogólności), a nie mieszkań w najdroższym mieście Polski. Nie bardzo wiadomo, jakie właściwie miały być powody tych wzrostów i dlaczego w Hiszpanii miało "rosnąć" wolniej. Nie wiadomo też, dlaczego w Polsce ceny miały osiągnąć poziom stolicy kraju, w którym średni dochód na mieszkańca jest wyższy mniej więcej o 50%. Jak widać, jest tu bardzo wiele niewiadomych... a jak jest zbyt wiele niewiadomych, to wiadomo, że ktoś tu ściemnia ;)
Paradoksalnie, nie dogonimy raczej Madrytu nawet mimo tego, że w Hiszpanii panuje aktualnie spory kryzys, który jeszcze się trochę rozkręci i dojdzie najpewniej do poziomu greckiego. Spadki cen mieszkań w Hiszpanii są spore (średnio 50% od szczytu), ale nadal w Madrycie jest mniej więcej o połowę drożej niż w Warszawie.
Zresztą... Madryt wydaje się być "nieco" ciekawszym miejscem do życia niż dowolne miasto w naszym pięknym kraju. Dlaczego więc ceny miały dogonić Madryt? Hmm... może dr Grząbka nas czyta i odpowie w komentarzu. Czekamy!
14. Deweloperzy nie mogą zejść z ceny, bo ich marże są niskie.
Czytelnicy podrzucili ostatnio bardzo ciekawy artykuł, który doczeka się może nawet osobnego wpisu:
http://natemat.pl/95839,mieszkania-w-polsce-sa-drogie-bo-deweloperzy-zdzieraja-to-nieprawda-zobacz-ile-tak-naprawde-zabieraja-dla-siebie
Wynika z niego, że ostateczny zysk dewelopera to w porywach 10% ceny. Marże zgłaszane przez deweloperów są wyższe (czasem znacząco), ale wg artykułu marża to nie jest zysk, bo są w niej koszty stałe itd. Polecam zapoznać się z całością tego artykułu, bo są tam ciekawe luki myślowe. O kosztach budowy pisaliśmy wielokrotnie, chociażby w naszym pierwszym wpisie:
Jaki właściwie jest koszt wybudowania mieszkania?
Na podstawie danych o kontraktach z głównymi wykonawcami widać, że realny koszt budowy (uwzględniający sprzedaż miejsc postojowych) osiąga w porywach 3.000 złotych za m2 mieszkania (i to w budynkach wysokich - w 3-piętrowych blokach na Białołęce będzie to może 2.500). Biorąc pod uwagę ceny działek, o których za chwilę, nam bardzo podoba się wielokrotnie już wspominany wykres z raportu NBP, który w nowszych edycjach zastąpiono wykresem bardziej "korzystnym" dla deweloperów:
Oczywiście wszystko nie jest aż tak proste, że koszty dewelopera to jedynie działka i koszty wykonawstwa. Dochodzą koszty marketingowe, "lobbystyczne", finansowe no i oczywiście koszty zarządu (w końcu rada nadzorcza musi się "wozić" porządnymi autami, a nie byle jakąś tam klasą średnią). Jeśli sprzedaż idzie słabo i rozciąga się na dłuższy czas, koszty rzeczywiście potrafią znacznie rosnąć. Koszty zarządu są w miarę stabilne, więc przy słabej sprzedaży ich udział w cenie metra rośnie. To samo z kosztami finansowania - jeśli deweloperowi nie uda się szybko spłacić kredytu, to jego udział też oczywiście będzie rósł w cenie metra. W tym układzie koszty rzeczywiście mogą wyjść znacznie wyższe, niż się człowiek początkowo spodziewa (koszty budowy + działka), tyle że... co nas to właściwie obchodzi? :) Czy deweloper nie może zejść z ceny, bo ma wysokie koszty? Otóż może, zwyczajnie zmniejszając koszty (jeśli już naprawdę nie może zrezygnować z części swojej marży). Najprościej jest zmniejszyć koszty (finansowe, marketingowe) sprzedając szybko mieszkania, nieco trudniej jest zmniejszyć koszty zarządu, bo rozstanie ze służbowym BMW X6 może być nie do przeskoczenia.
Tak, czy inaczej, możliwości są dosyć różnorodne. Wszak jeszcze w latach 2004-2005 mieszkania sprzedawano w cenach, które były dużo niższe niż całość kosztów raportowana aktualnie przez deweloperów. Od tamtego czasu średnie koszty budowy wzrosły o mniej więcej 1/3 (przy cenach sprzedaży poniżej 4 tys. zł za m2 wynosiły wtedy trochę ponad 2 tys. złotych za metr), z czego widać, że w tamtym okresie wszystkie pozostałe składniki ceny (łącznie z działką i zyskiem) nie przekraczały 2 tys. złotych. I co, teraz już tak się nie da? Niby dlaczego?
A tak w ogóle, to... skąd właściwie to niepodważalne przekonanie, że cena musi być wyższa od kosztów budowy/dewelopera/jakichkolwiek? Za kilkanaście lat, w związku z czynnikami demograficznymi, mamy szansę zobaczyć właśnie ten "smutny" (dla ekspertów) przypadek, kiedy cena mieszkania będzie niższa niż koszt jego budowy. A o deweloperach będzie się opowiadało niczym o dinozaurach... niby kiedyś istniały, ale teraz jakoś ciężko je spotkać.
13. Mieszkania są drogie, bo bardzo drogie są działki. A działki są drogie, bo ziemi nie przybywa.
Często słyszymy także, że mieszkania są drogie, bo drogie są działki budowlane. Jest to jedna z większych bzdur z jakimi się spotkałem w swojej "karierze". Zdecydowanie zgadzam się, że działki są drogie - wystarczy spojrzeć na dowolne ogłoszenia o sprzedaży - w dalszych dzielnicach Warszawy można kupić działki pod budowę domu za 1.000 (słownie TYSIĄC) złotych za metr kwadratowy. Pod miastem jest trochę taniej, ale i tak są to kosmiczne kwoty rzędu 300-500 złotych za metr. Dla mnie to jest mega abstrakcja - kawałek pola (który ma zerowe koszty budowy ;) za kilkaset tysięcy złotych? Taka sytuacja jest do utrzymania tylko w czasach ultra taniego kredytu - bez kredytu (lub z wyższymi stopami procentowymi) ceny działek spadną najbardziej, bo (w mojej ocenie) bańka na nich jest dużo większa niż na mieszkaniach (ufam, że ten temat doczeka się kiedyś osobnego wpisu). Zresztą... ceny działek deweloperskich już mocno spadły, a koronnymi przykładami są najdroższe zakupy działek w Warszawie (ponad 370 mln złotych za jedną), jak chociażby teren po zajezdni tramwajowej przy Inflanckiej (sprzedany później za mniej więcej połowę ceny kupna) oraz działka przy Czerniakowskiej (Sando jeszcze się trzyma, ale realna wartość szacowana jest także maksymalnie na połowę ceny zakupu).
Tak, czy inaczej, działka ma minimalny związek z cenami mieszkań. Po pierwsze dlatego, że... jak ma się cena działki do ceny mieszkania używanego (podobnie zresztą jest z kosztami budowy)? Czy wysokie ceny mieszkań używanych da się wytłumaczyć wysoką ceną działki? Mi to jest wytłumaczyć trudno, bo związek mieszkania używanego z działką jest tylko taki, że na czymś to mieszkanie stać musi... ale co to właściwie ma wspólnego z ceną, trudno orzec. Jedyny związek jaki tu jest to ten, że cena działki ma wpływ na cenę mieszkania deweloperskiego, które do swojego powstania wymaga gruntu i które jest alternatywą dla mieszkania używanego. No i fajnie... tylko że udział ceny działki w kosztach budowy mieszkania nie jest w cale jakiś specjalnie duży (zwłaszcza w porównaniu z marżą dewelopera ;) Rozwinąłem nieco tabelkę z pierwszego wpisu (nowe inwestycje w kolorze zielonym - bez problemu można znaleźć w internecie dalsze przykłady):
W tabeli wyżej widać, że koszt działki oscyluje z reguły w granicach 10% ceny sprzedaży mieszkania. W projektach bardziej luksusowych ten udział nieco rośnie, a w projektach na peryferiach spada. Jaki z tego jest wniosek? Ano taki, że działki są drogie, ale... nawet, gdyby w latach 2004-2005 działki rozdawano za darmo (w co jakoś ciężko mi uwierzyć ;) to aktualnie z tego powodu mieszkania mogłyby być droższe o jakieś 20% niż wtedy. A są droższe mniej więcej o 100%. Czyli to chyba nie ceny działek mają tu główny udział... ;)
Dodatkowo często twierdzi się, że ziemia musi być droga, bo ziemi nie przybywa. Jest to kolejna nieprawda, bo ziemi zdecydowanie przybywa. Przybywa jej z każdą nową drogą (zwłaszcza z jakąś porządną obwodnicą) i z każdą inwestycją infrastrukturalną. Kolejne inwestycje "logistyczne" powiększają obszar, na którym można mieszkać, pracując ciągle w tym samym miejscu. Przybywa zwyczajnie ziemi, która może zostać wykorzystana do budowy mieszkań i domów. Proste... i też się pewnie kiedyś doczeka osobnego wpisu ;)
12. "Sprzedam mieszkanie na Targówku, blisko metra".
Inwencja niektórych sprzedawców (zarówno na rynku wtórnym, jak i na pierwotnym) jest czasem aż niewiarygodna. W reklamach/ogłoszeniach można spotkać przeróżne kwiatki, które niekiedy trzeba dwa razy przeczytać, żeby się upewnić, czy dobrze się wszystko zrozumiało. Widziałem kiedyś reklamę dewelopera, który zachwalał swoją inwestycję na Targówku tym, że jest blisko metra. Czytelnicy z Warszawy pewnie rozumieją "dowcip", dla pozostałych krótkie wyjaśnienie - metro na Targówku kiedyś będzie. Może. Bo na razie jest w planach (2 linia). Kawałek drugiej linii już właściwie jest... a dokładnie to miał być (najpierw na Euro, potem rok później, a aktualna wersja jest taka, że będzie pod koniec tego roku). Tak, czy inaczej, o (realnej) inicjatywie budowy dalszych fragmentów jakoś nie słyszałem. Zwłaszcza, że od zarządzenia przetargu do oddania do użytkowania mija co najmniej kilka lat. W związku z tym wszystkim niektórzy mieszkańcy Targówka dożyją pewnie swojej własnej stacji metra (ale na pewno nie wszyscy).
Reklamowanie czegokolwiek, że jest położone blisko planowanego (w bliżej nieokreślonej przyszłości) czegokolwiek pokazuje tylko, że dana inwestycja/mieszkanie nie ma specjalnie innych zalet, na których można by się skupić.
Wszelkie tego rodzaju teksty zawsze mnie bawią, bo poza mieszkaniami przy planowej linii metra, mamy przecież nieco bardziej przyziemne, wszędobylskie lokalizacje, gdzie jest blisko do centrum, a jednocześnie cicho i spokojnie. Zewsząd jest świetny dojazd, ale zarazem mieszkanie jest na uboczu. Sąsiedzi są zawsze przyjaźni, okolica ma pełną infrastrukturę, a zieleni dookoła mnóstwo (czasem jest nawet jakiś spacerniak wewnątrz bloku, dumnie nazywany patio).
Obrazu zakłamania tego wszystkiego dopełniają wizualizacje deweloperów, na których nagle znika połowa sąsiednich budynków (czasem nawet znikają drogi/tramwaje), na okolicznym betonie nagle zaczyna rosnąć trawa i kilkudziesięcioletnie drzewa (które na betonie raczej by się tyle lat nie uchowały). Widzimy z reguły mnóstwo (pustych!) miejsc parkingowych, pięknie zagospodarowany teren w okolicy - jednym słowem marzenie. A temu, kto mieszka w pobliżu, pozostaje tylko śmiać się i płakać.
Ostatnio widziałem bardzo ciekawy przypadek - Osiedle Gocławska (Budimex Nieruchomości). Polecam rzucić okiem na wizualizacje (które są "prawie" realistyczne) oraz na zdjęcia okolicy:
http://www.budimex-nieruchomosci.pl/warszawa-osiedle-goclawska/zobacz-swoje-osiedle.html#wizualizacje
http://www.budimex-nieruchomosci.pl/warszawa-osiedle-goclawska/lokalizacja-otoczenie.html#otoczenie
a następnie zestawić te obrazki z wirtualnym spacerem (zachęcam do przesunięcia kadru nieco w lewo, względem pozycji wyjściowej):
http://www.budimex-nieruchomosci.pl/warszawa-osiedle-goclawska/lokalizacja-otoczenie.html#wirtualny-spacer
Aż dziwi bierze, że taki filmik jest na stronie, bo z reguły deweloperzy skupiają się jedynie na wizualizacjach "lekko stuningowanych" w Photo Shopie, pomijając takie drobiazgi jak realny wygląd sąsiednich budynków(?).
11. Ceny mieszkań wzrosną w przyszłym roku o 5.21%.
Tego rodzaju przepowiednie generował kiedyś Home Broker. Dlaczego akurat 5.21%? Czemu nie 5.22? Otóż dlatego, że do obliczenia przyszłych wzrostów brało się średnią z widzimisię pracowników HB, zwanych dumnie doradcami. Skoro doradcy potrafią doradzać, to wystarczy ich zapytać, jak to będzie, uśrednić otrzymane odpowiedzi i wyjdzie przepowiednia przyszłości. Coś już dawno nie słyszałem o kolejnych typach na przyszłość, więc może HB porzucił tę nowatorską metodę (wszak doradcy zawsze typowali wzrosty, niezależnie od tego, jaka była potem skala spadków).
Przepowiadanie przyszłości na rynku jest bardzo popularne, a jest całkowicie pozbawione sensu. Można się zastanawiać, jak się zmienią ceny, biorąc pod uwagę możliwie dużo czynników, które na pewno wystąpią (programy rządowe, wysokość stóp procentowych, szacowana wielkość podaży i popytu), ale wysnuwanie z tego liczb jest już zupełnie nie na miejscu. Jak można powiedzieć, że ceny wzrosną/spadną o 3, czy 5%? Najczęściej nie można nawet powiedzieć, że one na pewno wzrosną, albo na pewno spadną... a na podstawie czego typować konkretne liczby? Tego nigdy nie umiałem zrozumieć.
Bardzo popularne jest także typowanie trendu - kiedy ceny przestały rosnąć "eksperci" typowali, że będą rosnąć (chociażby pierwszy przykład z dzisiejszego wpisu). Kiedy ceny zaczęły spadać, eksperci typowali stabilizację. Kiedy ceny przestały (na jakiś czas) spadać, eksperci znowu wieszczą wzrosty. A my za to stabilnie, od zawsze wieszczymy spadki ;) Tylko że nasze typy są rozłożone na co najmniej kilkanaście lat, a wtedy nikt już nie będzie pamiętał, że się pomyliliśmy ;)
A tak na poważnie, to można się spodziewać, że w najbliższym czasie nie będzie specjalnych spadków (dopóki stopy procentowe są nisko, a wymagany wkład własny do kredytu nie jest wysoki), nie będzie też zauważalnych wzrostów (ze względu na dużą podaż). Chociaż niektórzy wzrosty już widzą:
http://www.bankier.pl/wiadomosc/Transakcyjne-ceny-mieszkan-najbardziej-wzrosly-we-Wroclawiu-3100824.html
Ale o tym już w kolejnym punkcie.
10. Ceny mieszkań wzrosły/spadły w ubiegłym roku o 3.4%.
O ile typowanie konkretnych wartości na przyszłość całkowicie mija się z celem, o tyle obliczenia wzrostów/spadków z przeszłości są tylko nieznacznie mniej podejrzane. Co to właściwie znaczy, że ceny wzrosły o 3.4%? I mam tu na myśli ceny transakcyjne, bo zmiana średnich cen ofertowych nie mówi już zupełnie niczego (chyba że jest to zmiana 20+ procentowa). Eksperci/analitycy podają często takie wartości procentowe... ale z reguły nie wiadomo, jak one powstały. Nie ma informacji o liczbie mieszkań, z których policzono średnią, nie ma informacji o tym, co to były za mieszkania. Z tego typu wartości ciężko wysnuć sensowny wniosek. W końcu nie bez przyczyny na małych rynkach tak podawane ceny bardzo się wahają (niedawno mogliśmy przeczytać, że w Katowicach ceny wzrosły w ciągu roku o ponad 20% - może jakiś mieszkaniec się wypowie na temat tego, czy nagle identyczne mieszkania sprzedaje się 20% drożej niż rok temu? :)
We Wrocławiu też mamy teraz niby duże wzrosty, a jeszcze niedawno mieliśmy spadek 6-procentowy w ciągu jednego tylko kwartału.
Poza tym, jeśli porównujemy transakcje z różnego czasu, to dotyczą one bardzo różnych mieszkań - dopiero przy dużej próbie można by założyć, że porównujemy ceny zbliżonych jakościowo zbiorów.
Dlatego do wszystkich tego rodzaju wskaźników należy podchodzić z bardzo dużą ostrożnością. Bez dokładnego zapoznania się z metodologią nic z nich nie wynika... no może poza tym, że spełniają swoją propagandową rolę. Trzeba wykazać wzrosty, to się wykaże i zapoda jakiś krzykliwy tytuł, bo najwięcej osób na tytule poprzestaje. A że tak policzone wzrosty mogą się brać chociażby z tego, że przy niskich stopach procentowych część osób kupuje "lepsze" (droższe) mieszkania zamiast "gorszych" tańszych, dla których jeszcze niedawno rata była taka sama, nie ma dla "analityków" żadnego znaczenia.
Panaceum na tego rodzaju problemy miał być indeks hedoniczny NBP, który w założeniach miał porównywać zmiany cen "takich samych" mieszkań. No i porównuje... tylko że jego wahania (chociażby między kolejnymi kwartałami) pokazują, że tego rodzaju metoda na razie się nie sprawdza (albo są jakieś problemy w modelowaniu rzeczywistości, albo zwyczajnie liczba mieszkań do porównania jest za mała). Może kiedyś coś się tu poprawi... ufajmy!
9. Nieruchomości nigdy nie tanieją.
Nie wiem, czy ktoś jeszcze tak twierdzi, ale nie tak dawno było to twierdzenie bardzo popularne. Nawet spadki z przełomu 2008/2009 miały być tylko przystankiem w drodze do nieba. Jeśli jednak ktoś nadal uważa, że mieszkania rzeczywiście nie mogą tanieć, to polecam przykład z naszego, europejskiego podwórka (dla wywołania odpowiedniego efektu pewnie lepszy byłby przykład japoński, ale nie o efekciarstwo nam tu chodzi):
Jak widać, nieruchomości jednak potrafią tanieć (czasem bardzo mocno i bardzo szybko). Dokładnie tak samo, jak potrafią drożeć.
Na tym blogu propagujemy odważną(?) teorię, że mieszkania w długiej perspektywie tanieją (zupełnie przeciwnie niż większość mainstreamowych "ekspertów"). Bo o ile ceny mieszkań jakiejś tam kategorii (np. nowe) podlegają czasem znacznym wahaniom (co widzieliśmy wyżej), o tyle cena konkretnego mieszkania w długim czasie spadnie w okolice zera/~kosztu działki (jak już trzeba je będzie wyburzyć, bo nie będzie się nadawało do mieszkania). Ponieważ większość ludzi kupuje w ciągu życia jedno, maksymalnie kilka mieszkań, to radziłbym im się skupić właśnie na swoim mieszkaniu. Co z tego, że za x lat nowe mieszkania będą w jakiejś tam cenie, skoro nasze dzisiejsze nowe mieszkanie będzie miało już x lat i bynajmniej nie będzie w cenie nowego (jeśli założymy zerowy koszt remontów - jeśli koszt remontów nie będzie zerowy, to należałoby go na końcu odjąć od ceny). Dlatego właśnie twierdzimy, że cena konkretnego mieszkania w długiej perspektywie maleje - wszak ogromna większość mieszkań to typowe dobro konsumpcyjne, które z czasem się "zużywa" i zwyczajnie traci wartość. Oczywiście mamy tu na myśli wartość "realną", a nie jakąś cenę nominalną w walucie papierowej, która to waluta sama w sobie ciągle traci na wartości (inflacja).
Jeśli ktoś ma ochotę poczytać więcej na ten temat, a jeszcze tego nie zrobił, zapraszam do wpisu:
Czy kupno mieszkania chroni przed inflacją?
8. Teraz jest najlepszy moment na zakup mieszkania.
Kolejny klasyk. Od kiedy pamiętam, zawsze był najlepszy moment na kupno mieszkania. W 2007 roku był najlepszy, bo ceny rosły. W 2008 też był najlepszy, bo ceny miały nadal rosnąć. W 2009 zaczęły spadać, ale znowu był najlepszy moment, bo za chwilę trend ten miał się odwrócić. Później była niby-stabilizacja... a jak powszechnie wiadomo, stabilizacja to najlepszy moment na kupno, bo wtedy jest stabilnie ;) 2012 rok był najlepszy, bo to była ostatnia szansa na Rns, a w 2013 było najlepiej, bo nie dość, że po latach stabilizacji ceny już tak spadły, że było już tak tanio jak w końcówce 2006 roku (co wg niektórych oznaczało czasy przed bańką ;) to jeszcze mieliśmy ostatni moment na zakredytowanie się bez udziału jakichkolwiek oszczędności. Ciekawe, dlaczego teraz jest najlepszy moment - pewnie dlatego, że wybór jest bardzo duży, że kredyty są tanie ;) no i mieszkania zaczynają drożeć ;) Aaa... i jeszcze oferta deweloperów dramatycznie się zmniejsza, przez co mieszkań niedługo zabraknie. Także kupujmy!
A tak na poważnie, to każdy ma własny najlepszy moment, który tylko częściowo jest związany z ceną, kredytem, wielkością oferty i innymi bzdetami. O zakupie mieszkania dużo częściej niż cena decyduje aktualna sytuacja życiowa i prognozy na przyszłość (można się spierać, czy to dobrze). Dlatego wszystkie teorie, że już, teraz jest najlepszy moment i należy kupować, można sobie wsadzić ;) Uleganie medialnej (także bloggerskiej ;) propagandzie nigdy nie wychodziło na dobre.
7. Maksymalna zdolność kredytowa wynosi...
Temat zdolności kredytowej zawsze podnosił mi ciśnienie ;) Doczekał się nawet odrębnego wpisu:
http://wdomachzbetonu.blogspot.com/2013/09/zdolnosc-zdolnosc-ach-ta-zdolnosc.html
Zdolność kredytowa oznacza... no właśnie, nie wiadomo, co dokładnie oznacza. Ale chodzi w niej o to, że bank teoretycznie jest w stanie dać delikwentowi kredyt w wysokości jego zdolności kredytowej. Teoretycznie. Bo w praktyce tyle nie pożycza (i słusznie). Po co więc podaje się maksymalną zdolność kredytową, która w praktyce nie ma żadnego znaczenia? Sam nie wiem... ale chyba tylko po to, aby delikwent słysząc, że ma 700 tys. złotych zdolności kredytowej, a chce kredyt "tylko" na 350 tys., nabrał przekonania, że skoro bierze tylko połowę tego, co mógłby wziąć, to na pewno spłaci bez problemu. Najdziwniejsza cecha zdolności kredytowej to jej zmienność w czasie - przy niskich stopach procentowych zdolność jest wysoka, a przy wysokich jest niska. Oznacza to w praktyce, że ten sam człowiek, przy takich samych dochodach, jest w danym roku w stanie pożyczyć (a potem spłacić) określoną maksymalną kwotę, a rok wcześniej był w stanie pożyczyć/spłacić jedynie 20% mniejszą. Nic się w jego dochodach nie zmieniło, za to zdolność do spłaty kredytu o zmiennym oprocentowaniu, zaciąganego na 30 lat (w trakcie których wysokość odsetek jest nie do przewidzenia) zmieniła się zasadniczo. Absurd.
6. Spłacając kredyt spłacam swoje mieszkanie i nie napycham kieszeni właścicielowi.
Na ten temat też mieliśmy osobny wpis (kurcze... zaraz się okaże, że opisaliśmy już na tym blogu wszystko i nic więcej nie da się napisać ;)
http://wdomachzbetonu.blogspot.com/2013/10/czy-wynajmujac-mieszkanie-napychamy.html
Niestety w społeczeństwie nadal bardzo popularne jest przekonanie, że spłacając kredyt spłaca się swoje mieszkanie, a wynajmując wyrzuca się pieniądze (ewentualnie spłacając kredyt właścicielowi mieszkania). Tymczasem wystarczy wziąć do ręki kalkulator (albo użyć internetowego, jeśli ktoś jest leniwy) i wyjdzie nam prosta rzecz, którą zobrazuję na banalnym przykładzie. Dla czytelników dobrze obeznanych z rynkiem mieszkaniowym to będzie nudne, ale trudno ;)
Załóżmy, że interesuje nas mieszkanie, w którym ja teraz mieszkam ;) Cena ofertowa podobnego - 600 tys. złotych. Cena, którą płacę za wynajem - 2.000 złotych miesięcznie (do tego dochodzi tylko prąd). Założymy, że ofertowa cena sprzedaży jest z kosmosu i mieszkanie warte jest 25% mniej, czyli 450 tys. Użyjemy średniego oprocentowania kredytu mieszkaniowego z poprzedniego kwartału, czyli 5.56% (dane Amron-Sarfin).
Wysokość raty kredytu na 30 lat, z LTV 100% (teraz się już takich nie udziela, ale chodzi nam o możliwie najprostsze obliczenia) wyniesie 2572 złotych miesięcznie. Z tego samych odsetek jest 2085 złotych. Dorzucamy "czynsz" i mamy jakieś 2600 "wyrzucane" za spłacanie swojego (zauważmy, że ja "wyrzucam" tylko(?) 2.000). Jeśli do tego dodamy koszty remontów "swojego" mieszkania, meble itd., to różnica zrobi się jeszcze większa.
Oczywiście z czasem część odsetkowa maleje, jednak aby doszła do poziomu, przy której za swoje będziemy "wyrzucać" tyle samo, co za wynajmowane (pomijając remonty itd.) potrzebujemy jedynie 15 lat. Długo.
Jeśli jeszcze wartość "swojego" mieszkania spada (a to obstawiamy w długim czasie), to jest zupełna masakra. Jeśli stopy ruszą w górę z aktualnych, historycznie niskich poziomów (a to jest pewne), to masakra będzie jeszcze większa.
To ja wolę napychać tą "kabzę" właścicielowi... do czasu, aż relacja się odwróci.
5. Kredyt spłaci się sam.
To jest dobre :) Sam tekst pochodzi z okolic 2007-2008, kiedy to królowały kredyty we frankach (po 2 złote). "Doradcy" proponowali klientom kredyty na 130% wartości mieszkania z trzech podstawowych powodów. Po pierwsze dlatego, że złotówka miała się tylko umacniać, więc wkrótce do spłaty miało być znacząco mniej niż się pożyczyło (taki prosty sposób, żeby oszukać system ;) Po drugie, nadwyżkę należało ulokować w giełdę (np. poprzez fundusz akcji), bo ona przynosi wysokie stopy zwrotu. Po trzecie, jeśli ktoś chciał wynająć takie mieszkanie, to lokatorzy mieli płacić tyle, że starczy na ratę, a po 30 latach będzie się miało mieszkanie na własność (to nic, że będzie to stare, co najmniej 30-letnie mieszkanie, które w międzyczasie trzeba będzie kilka razy remontować).
Jak wyszło, wszyscy wiemy - frank z 2 złotych ruszył w okolice 4, WIG20 z prawie 4.000 punktów ruszył w kierunku 1.500, a lokatorzy, którzy mieli spłacać właścicielowi kredyt, zaczęli się wyprowadzać na tańsze mieszkania, co przy wzroście (na razie nieznacznym) wysokości raty spowodowało, że biznes nie domykał się jeszcze bardziej.
Kto posłuchał tego rodzaju ekspertów "osiągnął" bardzo duże straty. Ale to nic dziwnego, kiedy próbuje się oszukać system. Wszak system tylko na to czeka.
4. Kto nie kupił, przegrał życie.
Podobnie jak wielu czytelników, nie kupiliśmy (albo raczej nie pożyczyliśmy od banku) mieszkania w czasie największej nagonki. Nie planujemy też kupić w najbliższej przyszłości. Czy przegramy życie, to się okaże... ale na razie, wbrew wielu zapowiedziom ekspertów, życia nie przegraliśmy. Tym bardziej, że gdybyśmy mieszkanie kupili, nie spotkalibyśmy Rudej (to byłaby dopiero życiowa porażka). Praktycznie każdy, kto kupił mieszkanie w roku 2007 lub później na tym stracił. Jeśli do tego "kupił" na kredyt we frankach, to stracił bardzo dużo. Nie znaczy to oczywiście, że stracił życie, bo strata pieniędzy może być dla niektórych bez znaczenia. Niemniej, twierdzenie, że kto nie kupił, przegrał życie, zaczyna powoli w narodzie przekształcać się w "kto kupił, przegrał życie". Kto wie, może za kilka lat będziemy się wyśmiewać także z tej drugiej wersji ;)
A na razie medialna oraz społeczna presja na kupno mieszkania jest jakby mniejsza niż 6-7 lat temu. I bardzo dobrze, bo spora część potencjalnych klientów nie analizuje specjalnie problemu, tylko zdaje się na opinię "ogólną".
3. Ceny wzrosną, bo... Euro 2012.
Jednym z najciekawszych argumentów wieloletnich zwolenników wzrostów cen (głównie z kręgu pośredników) był ten o mistrzostwach Europy w "charatanie w gałę", które odbyły się (niestety) w naszym kraju. A ceny miały rosnąć, bo... nie do końca nawet pamiętam, jakie było dokładne uzasadnienie, bo nigdzie jednoznacznego nie widziałem. Ceny miały wzrosnąć po prostu, bo będą mistrzostwa. Mocny argument. Zawsze się domyślałem, że chodziło o coś takiego - będą te dwutygodniowe mistrzostwa, więc tysiące (miliony?) kibiców z bogatej, zachodniej Europy przyjadą do nas i wykupią mieszkania. Tylko po co? Na dwa tygodnie sobie kupią? A potem co zrobią? Będą przyjeżdżać na mecze Legii, czy innego Lecha? Hmm... wbrew przewidywaniom światłych ekspertów ceny od tego jakoś nie wzrosły. Nie wiem, czy ktoś sobie kupił mieszkanie specjalnie na Euro2012, ale wątpię - w końcu takich ekonomicznych analfabetów raczej wielu nie ma, a jeśli są, to już dawno stracili pieniądze na innych, podobnych "inwestycjach". Co gorsza, niespecjalnie dorobili się na Euro także posiadacze mieszkań na wynajem, bo spora część kibiców, zniechęconych kosmicznymi cenami, przyjeżdżała po prostu na ten mecz, który chciała obejrzeć i wracała do domu. W końcu kibice piłkarscy jakoś nie kojarzą mi się z elitą (finansową) społeczeństwa, więc zaporowe polskie ceny mogły być dla nich naprawdę zaporowe.
Po mistrzostwach miało też do Polski zacząć przyjeżdżać znacznie więcej turystów z zagranicy... ale czy przyjeżdża? Hmm...
Tak, czy inaczej, ceny mieszkań z racji mistrzostw nie wzrosły, bo... nie mają z mistrzostwami nic wspólnego. No i eksperci znowu musieli być zdziwieni. Biedni.
2. Mokotów Plaza.
Pisaliśmy już o różnych kreatywnych pomysłach deweloperów na zwiększenie sprzedaży. Mamy więc piękne wizualizacje, które nijak nie przystają do rzeczywistości, mamy super lokalizacje w pobliżu metra, którego nie ma... ale najfajniejsze są, moim zdaniem, nazwy tych wszystkich bloków (wszak zdecydowaną większość produkcji deweloperskich trudno nazwać inaczej niż zwyczajnym blokiem). Miałem przyjemność mieszkać jakiś czas w "pięknej inaczej inwestycji", produkcji JW Contruction. Zwało się toto "Mokotów Plaza". Nieźle brzmi, nieprawdaż? Trochę kojarzy się z plażą, ale (jeśli to jest po angielsku), to oznacza bardziej "plac Mokotów" niż plażę. Tak, czy inaczej, brzmi zacnie i wzbudza pozytywne skojarzenia. A wygląda mniej więcej tak:
Piękne dzieło. Gdybym nie wiedział, kto to budował, od razu bym dobrze strzelił ;) Jeśli uznać, że autorowi nazwy chodziło o skojarzenia z placem, to nieźle wybrał - okolica przez bardzo długi czas wyglądała jak plac budowy. Jeśli jednak chciał wzbudzić skojarzenia z plażą, to ja miałem dwa. Po pierwsze, wyblakły zielono-żółty piaskowy kolor, a po drugie wilgoć - w garażach woda kulturalnie cieknie ze stropów, także niektórzy mieszkańcy mają nad autami specjalne płachty-parasole.
To jeden z licznych przykładów, gdzie dumna nazwa osiedla/bloku jest zupełnie oderwana od rzeczywistości. W tego rodzaju pomysłach przoduje jednak inny, warszawski deweloper. Dom Development uraczył nas w swej historii chociażby słynną "Mariną Mokotów" na Ochocie (ciekawe, od czego ta marina), czy niemniej słynną z racji swej nazwy inwestycją "Osiedle Saska", która pierwotnie nazywała się "Osiedle Saska Kępa". Miało to osiedle podrobione tabliczki informacyjne z numerami bloków i nazwą "Saska Kępa", które deweloper musiał usunąć po interwencji lokalnych urzędników. Aaa... i to całe "Osiedle Saska" (już bez Kępy) jest na Gocławiu (a gdzieżby indziej? ;)
Przykłady oczywiście można by mnożyć... mamy więc chociażby "Zieloną Italię" we Włochach (nie wiem, co tam jest zielonego i co warszawskie Włochy mają wspólnego z Italią), w tych samych Włochach jest też chociażby "Osiedle Centroom". W Piasecznie jest słynna "Electra Resort" pod linią wysokiego napięcia, a na krańcach Bemowa (przy Lazurowej) można znaleźć coś, co nazywa się "Villa L'Azur".
Nazwy wszędzie są piękne. Szkoda, że z blokami gorzej (też wszędzie).
1. 39 mieszkań w 6 identycznych budynkach.
Na koniec mój absolutny numer 1 - tekst, który zasłużył nawet na oddzielne hasło w słowniku mieszkaniowym:
http://wdomachzbetonu.blogspot.com/2013/11/sownik-jezyka-mieszkaniowego.html
Jak widzieliśmy w poprzednim punkcie, kreatywność polskich deweloperów nie zna granic. Jak widzieliśmy w kilku wcześniejszych punktach, ich zdolności matematycznie też są chyba spore, bo sprawnie potrafią liczyć pieniążki klientów i podnosić ceny, kiedy tylko się da (z obniżaniem idzie im, nie wiedzieć dlaczego, wyraźnie trudniej). Jednak 39 mieszkań w 6 identycznych budynkach? Jak można coś takiego napisać na bilbordzie reklamowym? I to jeszcze w blokach, gdzie ceny wahały się w okolicach 12-15 tys. za m2!?
No ale cóż... najważniejsze, że się sprzedało (podobno). Skoro klienci współpracują z firmą, która nie ogarnia tak prostych działań matematycznych jak dzielenie, to czym tu się właściwie przejmować?
No właśnie... nie ma się co przejmować, tylko trzeba wpis kończyć, bo i tak jest już zdecydowanie zbyt długi ;)
Także tytułem podsumowania... w trakcie paru lat zainteresowania tematyką mieszkaniową natknęliśmy się na przeróżne teksty, które na tyle zapadły nam w pamięć, że doczekały się całego wpisu. Absurdalne argumenty, przedziwne proroctwa, nachalne naganianie, mocno naciągane nazwy bloków, czy opisy lokalizacji, przeinaczane fakty to tylko wybrane z nich. Ale żeby nie było tak smutno, to mamy jednak (wątpliwą) nadzieję, że przez kolejne kilka lat więcej się już takich nie uzbiera ;)
wtorek, 1 kwietnia 2014
Myliłem się 57
Zgodnie z ostatnią zapowiedzią, wracam do pisania. Jeszcze raz dziękuję za wszystkie pochlebne opinie na temat bloga - było ich całkiem sporo i teraz będę musiał pisać pod presją tego, żeby nie zawieść zaufania czytelników ;) A tak na poważnie, to nadal będę pisał tylko to, co mi akurat przyjdzie do głowy. Jeśli ktoś uzna to za ciekawe, to fajnie. Jeśli nie, to... jego strata ;)
Dzisiejszy wpis będzie trochę inny. Postanowiłem przyznać się w nim do kilku podstawowych błędów, popełnionych w trakcie półrocznej historii tego bloga. Do błędów, które znacząco wpłynęły na przedstawianą na blogu interpretację tego, co dzieje się na polskim (i nie tylko) rynku mieszkaniowym.
Także do rzeczy...
1. Myliłem się, że wzrost cen to była bańka - wzrost cen był uzasadniony.
Jak wiemy, w latach 2004-2007 doszło w Polsce do bezprecedensowego wzrostu cen mieszkań (ale nie tylko, bo jeszcze większe wzrosty zanotowały ceny działek budowlanych). Na podstawie dwóch poniższych wykresów, które były już prezentowane na blogu, uzasadniałem, że wzrost cen był wynikiem typowej bańki spekulacyjnej.


No i to był błąd. Wzrost, który w ciągu tylko jednego roku 2006 wyniósł mniej więcej 50%, był zjawiskiem całkowicie naturalnym. Nie wynikał wcale z nagłego, ogromnego przyrostu wartości udzielanych kredytów frankowych (potem także złotówkowych). Wynikał z kilku innych czynników - po pierwsze, z wejścia Polski do Unii Europejskiej, które spowodowało niebywały wzrost dobrobytu wśród obywateli. Bogatsi obywatele zaczęli więc z miesiąca na miesiąc więcej wydawać na mieszkania. Poza tym, znacznie wzrosły koszty budowy (to nic, że zaczęły rosnąć dopiero w 2007 roku):

Polska była jedynym krajem w historii, w którym nagłe obniżenie stóp procentowych i gwałtowny wzrost akcji kredytowej nie wywołały bańki spekulacyjnej. Po prostu w wyniku znakomitej polityki gospodarczej rządu, wspartej pomocą bratnich narodów z Unii, każdy z dnia na dzień stał się bogaty i mógł sobie pozwolić na mieszkanie - dlatego właśnie ceny trochę wzrosły. Poza tym, deweloperzy, widząc większe zainteresowanie, zaczęli po prostu budować coraz lepsze/ładniejsze apartamenty - ich marża pozostawała na relatywnie niskim poziomie (czasem tylko dochodząc do skromnych 50%). Jednocześnie na wartości zyskały także mieszkania z wielkiej płyty, o których zaletach nikogo przekonywać nie trzeba (świetna lokalizacja, miłe sąsiedztwo, przyjazna atmosfera na okolicznych trzepakach itd.). Ceny w Warszawie przekroczyły te z Berlina - w końcu stolica Polski to dużo ciekawsze miejsce do życia niż jakieś tam podrzędne niemieckie miasto, będące wzorcowym przykładem porażki polityki multi-kulti.
Wzrost cen widoczny na poniższym obrazku był więc całkowicie uzasadniony realnym wzrostem wartości polskich mieszkań:
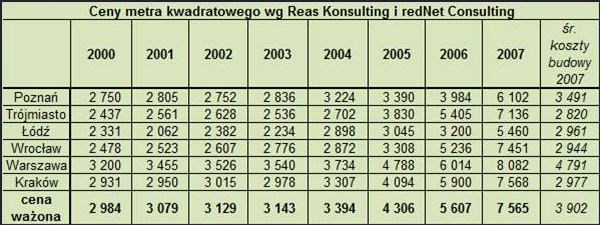
2. Myliłem się - stopy nie wzrosną, nie będzie też wysokiej inflacji.
Podstawowym argumentem na blogu, przemawiającym za nieuchronnym spadkiem cen, było przyszłe podniesienie stóp procentowych. Ponieważ przed chwilą zdaliśmy sobie sprawę, że stopy procentowe niewiele miały do gadania w momencie szybkich wzrostów cen, niewielki też będzie ich wpływ na dalsze losy polskiego rynku mieszkaniowego. Poza tym... stopy przecież nie wzrosną. Wystarczy spojrzeć na wykresy historyczne:

Widzimy ewidentny trend spadkowy, który z pewnością będzie kontynuowany. Stopy procentowe z 2012 roku (~5%) na pewno już nie powrócą, tym bardziej nie powrócą te z roku 2008 (prawie 7%). Poziom aktualny (2.5%) wydaje się być wciąż zbyt wysoki, więc najpewniej jeszcze spadnie, a co za tym idzie, spadną także raty szczęśliwych kredytobiorców, którzy "kupili" swoje wymarzone mieszkania, wygrywając przy tym życie (to się nazywa biznes!).
Dla potwierdzenia jeszcze wykres stóp procentowych USA od roku 1970:

Widać, że tendencja też malejąca i kierunek jest jednoznaczny. Wyskoki stóp w okolice 10 czy 20% to już zamierzchłe czasy i na pewno się nie powtórzą. Widać też, że amerykańskie stopy przez lata utrzymywane powyżej 5% to był historyczny błąd i aktualne wartości w okolicach 0.25% to jest właśnie odpowiedni dla stabilnej gospodarki poziom.
3. Myliłem się w kwestii demografii.
Za drugi co do ważności element, decydujący o cenach mieszkań, zawsze uznawaliśmy na tym blogu demografię. Pamiętamy ten wykres:

To, że największe wzrosty cen zbiegły się w czasie z wejściem w dorosłość najliczniejszych aktualnie roczników (28-30 latkowie) było czystym przypadkiem (jak już wspominaliśmy, wzrost cen mieszkań wynikał z realnego wzrostu ich wartości). Tak samo będzie za 10-12 lat, kiedy w dorosłość zaczną wchodzić roczniki nawet dwukrotnie mniej liczne od tych najliczniejszych. Jest to pokolenie przyzwyczajone do dobrobytu, które ma wysokie potrzeby, napędzane zachodnią filozofią konsumpcjonizmu. Z pewnością ta niezbyt liczna, ale za to bardzo łakoma grupa wiekowa, będzie kupować znaczące ilości mieszkań - ze względu na wysokie potrzeby liczba ta będzie może nawet większa od liczby mieszkań, którą kupili (na kredyt) ich skromni rodzice. Nie powinien także niepokoić bardzo duży udział roczników w okolicach 60-tki. Ze względu na znacznie poprawiający się ostatnio standard usług medycznych w naszym kraju oraz pomysły na temat hipoteki odwróconej, które znacząco poprawią materialne położenie osób starszych, średnia ich "przeżywalność" powinna znacznie wzrosnąć, przez co nie pozostawią oni po sobie zbyt dużej liczby mieszkań w ciągu kolejnych kilku, czy kilkunastu lat.
Jak więc widzimy na podstawie czynników demograficznych, podaż mieszkań na rynku z tego powodu nie wzrośnie, za to może wzrosnąć popyt po wejściu na rynek pokolenia wychowanego w duchu nieograniczonej konsumpcji.
4. Myliłem się - emigranci wrócą do Polski.
Jest jeszcze jeden ważny czynnik, o którym zdawaliśmy się przez długi czas zapominać na blogu - emigracja. Wg szacunków GUS, który zawsze przedstawia rzeczywistość w sposób całkowicie obiektywny nawet, jeśli jest to nie na rękę ekipie rządzącej (pamiętna wypowiedź jednego z posłów PO: "Nie po to zmienialiśmy prezesa GUS, żeby teraz przekraczać jakieś progi ostrożnościowe"), na emigracji przebywa około 2mln Polaków, z których znakomita większość planuje powrót do ojczyzny. Jednocześnie niewielu Polaków myśli o wyjeździe, więc liczba mieszkańców Polski powinna rosnąć. Powrót z emigracji pozwoli zatrzymać niekorzystną prognozę demograficzną, przedstawioną na poniższym wykresie:

W końcu trudno się emigrantom dziwić - każdy chciałby mieszkać w naszej pięknej ojczyźnie, w której podatki stanowią jedynie 60% wynagrodzenia, opieka medyczna jest na najwyższym poziomie, mamy wielokilometrową sieć dróg (zwłaszcza autostrad i dróg ekspresowych), nad których bezpieczeństwem czuwa niezliczona ilość fotoradarów oraz patroli policji (tzw. suszarnie), a państwo na każdym kroku sprawia wrażenie przyjaznego obywatelowi. Emigranci powrócą więc z krajów, z których zarabia się 3-4 krotnie więcej niż w Polsce do ojczyzny, w której relatywne ceny mieszkań są niekiedy 4-krotnie wyższe.
5. Myliłem się - podaż na rynku mieszkań nie jest duża.
Jak wspomnieliśmy wyżej, podaż za bardzo nie wzrośnie... a ponieważ ona teraz nie jest duża (nadal brakuje wg różnych szacunków od 1.5 do 3 mln mieszkań!), to nie wpłynie to bynajmniej na spadek cen. Już bardziej prawdopodobna jest stabilizacji i powolne wzrosty w dalszych latach (miejmy nadzieję, że już bez wyskoków w stylu roku 2006). Na wielokrotnie już prezentowanym wykresie REAS widać, że podaż mieszkań deweloperskich szybko maleje i niedługo spadnie już nawet poniżej wartości ze szczytu mieszkaniowego bumu (2008):

Jeśli deweloperzy nie przyspieszą budów, to może się okazać, że wkrótce popyt przewyższy podaż (zwłaszcza, że w końcówce 2013 roku deweloperzy odnotowali bardzo wysoki wzrost sprzedaży). Ufajmy, że do tego jednak nie dojdzie i każdy zainteresowany będzie w stanie kupić swój wymarzony apartament bez wielkiego stresu (aktualnie najbardziej chodliwe apartamenty mają max 50m2).
Dodatkowo jest jeszcze problem mieszkań z wielkiej płyty, które były projektowane na mniej więcej 50 lat - mimo przeprowadzonych remontów spora część z nich najpewniej nie będzie się niedługo nadawała do użytku, w przeciwieństwie do budynków wznoszonych aktualnie przez deweloperów w najbardziej zaawansowanych, energo- i kapitałooszczędnych technologiach.
6. Myliłem się - rekomendacja KNF niczego nie zmieni.
Wprowadzenie ograniczeń na maksymalną wartość LTV kredytów nie wpłynie niekorzystnie na rynek mieszkaniowy. Po pierwsze dlatego, że jak udowodniliśmy w punkcie pierwszym, kredyt ma na ten rynek w gruncie rzeczy niewielki wpływ. Po drugie, po wprowadzeniu wymagania minimum 5% rynek się jakoś nie załamał (nie mamy jeszcze danych za 1 kwartał 2014, ale nie słyszeliśmy znikąd o specjalnych problemach). Nie słyszeliśmy też o spektakularnych wynikach sprzedaży deweloperów na początku roku, ale wynika to najpewniej z tego, że chłopaki są zajęci sprzedażą mieszkań, a nie publikowaniem nikomu niepotrzebnych statystyk.
Dalsze ograniczenie LTV, które w 2017 wyniesie 80% (a z przebąkiwań członków KNF wynika, że mogą zniknąć bezsensowne ubezpieczenia niskiego wkładu własnego), także nie spowoduje ograniczenia popytu. W końcu w tej chwili wg NBP 60% mieszkań kupuje się za gotówkę (nic dziwnego, skoro to taki dobry moment), więc kredyt nie ma wielkiego znaczenia. Poza tym, jaki to problem wysupłać 80 tys. złotych w gotówce, żeby zaciągnąć kredyt na 2-pokojowe mieszkanie w stolicy? Koszt wykończenia, garażu, czy koszty transakcyjne to też właściwie nieistotne elementy.
Wiemy też, że aktualnie ludzie wyciągają pieniądze z niskooprocentowanych lokat, które jeszcze rok temu były wysokooprocentowane, żeby zainwestować je w bardzo płynny towar, jakimi są mieszkania. Chodzi tu głównie o drobnych ciułaczy, dla których posiadanie mieszkania na wynajem jest gwarancją bezpieczeństwa inwestycji i dobrym zabezpieczeniem emerytalnym.
7. Myliłem się na temat stanu gospodarki.
Jak wiemy, gospodarka Polski ma rosnąć w tempie (chyba) 3% rocznie. Miała tak rosnąć już wcześniej, ale skoro wcześniej nie rosła, to teraz na pewno będzie rosła. Nadal jesteśmy zieloną wyspą na tle pogrążonej w kryzysie i rozpaczy Europy (wyprzedzamy pod względem tempa rozwoju nawet Niemcy). Spowolnienia gospodarczego u nas nie ma, inwestorzy wracają na rynek (także mieszkaniowy), a najbardziej dobitnie o kondycji państwa mówią niepopularne reformy, których w trudnych czasach nie dałoby się przeprowadzić - mam tu na myśli głównie reformę emerytalną (czyli wydłużenie wieku emerytalnego oraz zabezpieczenie przyszłych emerytur z OFE poprzez przeniesienie połowy środków do ultra bezpiecznego ZUS'u). Dzięki usunięciu bezsensownych progów zadłużeniowych oraz wprowadzeniu w ich miejsce płynnych ograniczeń, sytuacja finansowa państwa uległa znaczącej poprawie. Wieloletnie już zamrożenie progów podatkowych, czy utrzymanie przejściowego podatku Belki tylko pokazuje, jak dobrze rząd dba o utrzymanie dyscypliny finansowej (obywateli). W takich okolicznościach nasz kraj, który cechuje się bardzo zróżnicowaną gospodarką (mnóstwo montowni, cukrowni, czy hut, należących do zagranicznych właścicieli, dających gwarancje bezpieczeństwa zatrudnienia) i zupełną niezależnością energetyczną (co pokazuje przy okazji sporu o Krym) jest znakomitym miejscem do wzrostu rynku mieszkaniowego.
8. Myliłem się - w dzisiejszych czasach fundamenty nie mają znaczenia.
Wielokrotnie wspominałem na tym blogu o kilku podstawowych fundamentach, które determinują ceny mieszkań. Z reguły była to relacja ceny m2 do średniej pensji (netto) - za poziom równowagi uznawałem wartości w okolicach 1. Wspominałem też o rentowności najmu mieszkań, która powinna być w przedziale 4-8% (netto) oraz o maksymalnych bezpiecznych warunkach kredytowania (kredyt z ratą na 1/3 dochodów, w wysokości maksymalnie 3-krotności dochodów rocznych). Ale w dzisiejszych czasach to wszystko nie ma znaczenia (zwłaszcza w Polsce). Ceny muszą być wysokie, bo takie po prostu są. Mamy wysokie koszty budowy, drogie działki, skomplikowaną procedurę uzyskiwania pozwoleń... no i mamy zaszytą w narodowej psychice potrzebę posiadania własnego mieszkania (przemilczę fakt, że w latach 2003-2005 wszystkie te czynniki były pewnie co najmniej tak samo istotne, jak teraz).
Skoro rok temu było drogo i 5 lat temu było drogo, to na pewno już zawsze będzie drogo. Starsi czytelnicy może powiedzą, że podobnie było z samochodami w początkach "transformacji" - na tym rynku wtedy też było bardzo drogo... a teraz jest tanio, więc może z mieszkaniami też tak będzie? Otóż nie, nie będzie... bo to przecież zupełnie inny rynek.
9. Myliłem się i ceny w Warszawie dogonią Madryt.
Często śmialiśmy się ze stwierdzenia Marka W. i dr Grząbki, że Warszawa wkrótce dogoni cenowo Madryt. Jednak są na to spore szanse (i wcale to nie dlatego, że Hiszpania pogrążona jest w kryzysie, a w większości miast są wręcz puste dzielnice, przez co potencjalnie Madryt mógłby poprzez spadki dogonić Warszawę). Stolica Polski to jest świetne miejsce do życia - niedługo będzie już druga linia metra (dobrze... będzie 1.5 linii), mamy tu (ukończoną w połowie) Południową Obwodnicę Warszawy (S2) oraz obwodnicę północną (S8), a w planach także obwodnicę wschodnią - jakie inne porównywalne miasto ma aż 3 obwodnice? W Warszawie dochody ludności są najwyższe w kraju i to wcale nie dlatego, że na średnią składają się przeróżne centrale firm i inne ministerstwa, a dlatego, że w warszawskiej Biedronce płace są wyższe niż w gdańskiej, bo... tak.
Oglądając inwestycje deweloperskie widać wszędzie smak, dbałość o szczegóły i ogólnie wysoki poziom - mamy do czynienia z postępowym zerwaniem z utartymi schematami, wg których przed wybudowaniem osiedla buduje się drogi i inne obiekty użyteczności publicznej (po co marnować czas i pieniądze na drogi, skoro służbową Octavią można spokojnie przejechać po błotnistym polu?).
Mamy też nowy stadion, który w przeciwieństwie do większości innych stadionów nie zostanie zużyty przez biegających po nim piłkarzy, bo nie gra na nim żaden klub (choć trzeba przyznać, że akurat pod względem stadionów Madryt ma w rywalizacji z Warszawą pewne szanse). Ogólnie rzecz biorąc, w stolicy Polski, finansowym centrum Europy środkowo-wschodniej, warunki do życia (także klimatyczne) są znacznie lepsze niż w byle prowincjonalnym Madrycie na końcu kontynentu. Stąd i ceny powinny być wyższe.
10. Myliłem się w kwestii wynajmu - on się naprawdę opłaca.
Często przytaczaliśmy przeróżne wyliczenia dotyczące wynajmu mieszkań. Wyszło nam, że rentowność takiej inwestycji w Warszawie to około 3%. Ale nie uwzględniliśmy podstawowego czynnika, czyli wzrostu wartości mieszkania w długiej perspektywie (wszak nieruchomości nigdy nie tanieją). Poza tym, nie samą Warszawą żyje człowiek, więc w innych miastach z pewnością wygląda to jeszcze lepiej. Przyjęliśmy do obliczeń jakieś koszty remontów, a przecież łatwo zapewnić znalezienie lokatora, który nie będzie sprawiał problemów i po którym mieszkania nie trzeba będzie nawet odświeżać. Dodatkowo, spodziewana fala imigrantów (zwłaszcza z Azji i Europy wschodniej) oraz wracających polskich emigrantów wywinduje ceny wynajmu tak, jak zrobiło to Euro 2012. Do obliczeń przyjęliśmy ceny, które wydawały nam się realistyczne, a przecież wiadomo, że realistyczne ceny są na portalach ogłoszeniowych (a nasze wywody to tylko podparte jednostkowymi przykładami życzenia). Biorąc to wszystko pod uwagę widać, że inwestycja w wynajem mieszkania nie dość, że jest zyskowna dużo bardziej niż lokata bankowa, to jest jeszcze dużo bardziej bezpieczna. No i jest opcją dla każdego - wystarczy wziąć kredyt, kupić mieszkanie i zacząć budować swoją wolność finansową.
11. Myliłem się, bo przecież to zawodowi analitycy/eksperci mają rację.
Na początku mojej "drogi" ktoś mi powiedział, że nie mam racji, bo rację ma "analityk kredytowy, któremu płaci się przecież (poprzez prowizję) za doradztwo. On jest wykształcony w tym kierunku, a ja wykształcony nie jestem (przynajmniej w kwestiach mieszkaniowych)". Podczas pisania tego bloga zapomniałem o tym trafnym stwierdzeniu. Bardzo często we wpisach pojawiały się teorie całkowicie sprzeczne z tymi, które są głoszone przez zawodowych analityków i ekspertów. Niejednokrotnie nawet śmialiśmy się z ich wypowiedzi, nie zdając sobie sprawy z powagi własnego błędu. W końcu rozumowanie logiczne to dużo za mało na tak skomplikowanym rynku, jakim jest rynek mieszkaniowy. Aby się na nim należycie poruszać należy mieć wieloletnie doświadczenie, najlepiej poparte profesjonalnym doradztwem na rzecz firm, operujących na tym rynku (głównie deweloperów). W tym kontekście musimy przyznać się do własnej pychy i próżności - uznaliśmy, że możemy mieć odmienne zdanie niż ludzie, którzy zajmują się tym tematem na co dzień i którzy na tym zarabiają "prawdziwe" pieniądze..
12. Myliłem się, bo Mdm i Fundusz mieszkań na wynajem BGK uratują sprawę.
W kwestii rządowych programów pomocowych na blogu zawsze panowała opinia, że one psują rynek i powodują co najwyżej utrzymanie zawyżonych cen (najgorzej pod tym względem ocenialiśmy Rns). Niestety tu też się myliliśmy. Wszystkie programy pomocowe służą przecież obywatelom - pozwalają im kupić mieszkanie taniej (nieważne, że na kredyt). Programy rządowe nie wpływają na ceny mieszkań, bo nie taki był ich zamiar - one poprawiają dostępność mieszkaniową dla Polaków, zwłaszcza tych najgorzej zarabiających. Założenia funduszu mieszkań na wynajem wydają się być w ogóle najbardziej korzystne ze wszystkich - dzięki niemu biedniejsi Polacy będą mogli wynająć mieszkania w atrakcyjnych lokalizacjach po kosztach od 20 do nawet 50% niższych niż rynkowe (na szczęście, ze względu na ograniczoną liczbę mieszkań w ofercie, nie wpłynie to niekorzystnie na dochody z wynajmu prywatnych właścicieli). Dodatkowo, fundusz będzie przynosił zyski (co najmniej 4%) i każdy będzie mógł się stać jego udziałowcem dzięki sprzedaży certyfikatów. Drogą wyznaczoną przez ten fundusz pójdą pewnie kolejne (tym razem już prywatne) instytucje finansowe, jeszcze bardziej zwiększając pulę mieszkań na wynajem, z korzyścią dla społeczeństwa (pamiętajmy, że to będzie oferta poniżej cen rynkowych, więc dla właścicieli mieszkań, od których aktualnie klienci wynajmują po cenach rynkowych, to nie będzie konkurencja, bo to zupełnie inny, "bogatszy" rynek).
Program Mdm, w którym (nawet po ostatnich podwyżkach) limity są w większości miast zauważalnie niższe niż średnia cena ofertowa, na pewno nie wpłynie na spadek cen. Ani na rynku pierwotnym (wszak deweloperzy nie widzą zalet sprzedawania mieszkań z 10-15% dopłatą państwa), ani na wtórnym (w końcu lepiej kupić sobie droższe, stare mieszkanie, niż kupować nowe, tańsze, z dopłatą). Na razie program Mdm nie zrobił jakiejś oszałamiającej kariery (w ciągu pierwszych dwóch miesięcy wykorzystano około 10% puli przeznaczonej na ten rok, co przy utrzymaniu się tej tendencji spowoduje wykorzystanie 60% na koniec roku), jednak z czasem na pewno będzie lepiej (wszak na początku działania Rns też nie był popularny z tych, czy innych względów).
Przeniesienie części popytu na rynek pierwotny nie spowoduje spadków cen, bo deweloperzy będą zadowoleni (mimo że limity są najczęściej niższe niż ich ceny), a sprzedawcy na rynku wtórnym i tak zamierzają głównie "sprzedawać", a nie "sprzedać", więc jeszcze większy brak klientów nie zrobi im żadnej różnicy.
13. Myliłem się - w Polsce nie będzie podatku katastralnego.
Rząd jednoznacznie zapewnił, że nie pracuje nad podatkiem katastralnym, a przetarg ogłoszony na realizację ewidencji, która umożliwiłaby wprowadzenie takiego podatku, jest związany zupełnie z czymś innym (niestety nie podano z czym). Tak, czy inaczej, wiemy, że rząd zawsze mówi prawdę. Podatek Belki jest przejściowy i pewnie kiedyś zostanie zniesiony. Podobnie jak przejściowa podwyżka VAT, która miała zostać zniesiona, ale zostanie pewnie zniesiona później. Koncepcji 3x15 też pewnie kiedyś doczekamy, ale półtorej kadencji rządów obecnej koalicji to było za mało na wprowadzenie tego sztandarowego pomysłu.
Poza tym ustaliliśmy, że kondycja finansów publicznych jest bardzo dobra, więc wprowadzenie tak łatwo ściągalnego podatku, który dodatkowo można przerzucić na samorządy, nigdy nie będzie potrzebne.
A zresztą... jeśli nawet taki podatek zostanie wprowadzony, to przecież koszty przerzuci się na najemców, którzy zwyczajnie zapłacą więcej, nieprawdaż?
14. Myliłem się w sprawie Euro - ta waluta się nie rozpadnie, a Polska do niej przystąpi.
Wielokrotnie snuliśmy obawy na temat przyszłości strefy Euro, jednak i w tej kwestii się myliliśmy. Działania antykryzysowe wprowadzone przez Komisję Europejską oraz Europejski Bank Centralny (czyli instytucje, na których obsadzenie nota bene każdy obywatel UE ma największy wpływ), zaowocowały znaczną poprawą sytuacji gospodarczej (na razie głównie Niemiec, ale za nimi na pewno podążą kolejne kraje, zwłaszcza te najbardziej zadłużone). Kolejne rundy LTRO, czyli pożyczenia bankom "świeżo wyprodukowanych" pieniędzy na 1%, żeby mogły pożyczyć rządom na 5%, musiało poprawić sytuację. W końcu już wielu polityków/ekonomistów stosowało ten standardowy schemat - jak są problemy, to należy dodrukować waluty - ludzie będą bogatsi i wszystkie problemy znikną.
Do tego rodzaju systemu zdecydowanie wartość przystąpić, więc należy trzymać kciuki za obecną ekipę rządzącą, aby szybko nas wprowadziła do strefy Euro (a zwłaszcza do unii bankowej, dzięki której to EBC będzie decydował, który bank ma istnieć, a który nie). Dzięki tej operacji zniknie ryzyko kursowe oraz zagrożenie, że frank kiedykolwiek wróci w okolice 2 złotych. Dodatkowo spadną stopy procentowe, co przełoży się natychmiast na szybki wzrost gospodarczy - wszak nic nie działa na gospodarkę tak pozytywnie, jak duża ilość prawie darmowego kredytu.
Kiedy wejdziemy do strefy Euro, mieszkania na pewno podrożeją, bo wzrosną ceny większości artykułów oraz płace. Jak widać, same korzyści.
15. Myliłem się w sprawie niespłacanych kredytów - kredytobiorcy będą solidnie spłacać miniratki.
Obserwowany ostatnio wzrost wartości niespłacanych kredytów hipotecznych przy historycznie niskich stopach procentowych nie jest niepokojący. W końcu wzrost wartości "problematycznych" kredytów o ponad 17% (frankowych o prawie 25%) w ciągu jednego roku to nie tak dużo i wynika to jedynie z dojrzewania portfela kredytowego (a wszyscy wiemy, że dojrzewanie musi być procesem bolesnym). Kiedy stopy zaczną rosnąć (najpewniej pod koniec roku) na pewno nie wpłynie to specjalnie niekorzystnie na tę statystykę, bo Polacy są przygotowani na wzrost raty (niektórzy nawet zdają sobie sprawę, że taka sytuacja nastąpi). Średnie LTV aktualnie spłacanych kredytów na poziomie ponad 80% (dla walutowych to prawie 95%) też nie stanowi problemu, bo w razie kłopotów mieszkanie się po prostu sprzeda i po sprawie (wszak teraz mieszkanie sprzedaje się ot tak, a wyprowadzka z "własnego" mieszkania to przecież żaden problem).
16. Myliłem się także w kwestii kredytów w CHF.
Kredyty frankowe są chyba najciekawszym elementem polskiego rynku mieszkaniowego. Na blogu prezentowaliśmy pogląd, że udzielanie ich w momencie bardzo dużej siły polskiej złotówki nie mogło być przypadkiem. Jako najlepszą interpretację tego zjawiska przyjęliśmy teorię jednego z czytelników (SinOfCane), zgodnie z którą banki były tylko pośrednikiem w zakładzie walutowym pomiędzy kredytobiorcami a... (tu każdy może sobie wpisać, co mu się podoba). Jednak i tu się myliliśmy.
Banki udzielały kredytów walutowych tylko i wyłącznie dlatego, że klienci ich pragnęli. Dobrze informowały o ryzyku walutowym, o stopach procentowych w Szwajcarii, o podejrzanej historycznie sile złotówki oraz o spread'ach, których zamierzały używać przy przeliczaniu kursów. Klienci świadomi wszelkiego ryzyka zaciągali takie zobowiązania, a nadzór nie widział w tym niczego złego. Zło zobaczył dopiero niedawno, kiedy frank był względem złotówki raczej mocny i ryzyko dla potencjalnego, nowego kredytobiorcy walutowego znacznie mniejsze. Tak, czy inaczej, żeby usunąć chociaż to minimalne ryzyko, nadzór zakazał udzielania takich kredytów (osobom zarabiającym w PLN), aby dbać o ich dobro, jak to zwykle czyni.
Odrębną kwestią pozostaje spłata już udzielonych kredytów. Na razie psują się one coraz bardziej, ale jak już pokazaliśmy wyżej, to naturalne zjawisko. Sztywne powiązanie kursu franka z euro powoduje, że kurs ten specjalnie nie wzrośnie, anie nie spanie w szybkim czasie. Stopy procentowe w Szwajcarii na szczęście też nie wzrosną, bo... Szwajcarzy nie chcą umocnienia franka. Wszak gdyby tak wzrosły do 3%, to rata pechowego frankowca (z okolic 2.2 PLN/CHF) poszłaby w górę o jakieś 50%. Czyli na pewno nie wzrosną.
Podsumowując... prima aprilis to fajne święto - jaja sobie można porobić z poważnych rzeczy ;)
Pierwotnie starałem się nawet tworzyć ten wpis w tonie możliwie poważnym... ale jakość przytaczanych przeze mnie argumentów po prostu na to nie pozwala, bo zawiera kompilację wszystkich "najlepszych" pomysłów "ekspertów", z którymi rozprawialiśmy się już na blogu wielokrotnie.
Następnym razem pewnie będzie już coś na poważnie ;) W końcu ten blog słynie z przynudzania ;)
Dzisiejszy wpis będzie trochę inny. Postanowiłem przyznać się w nim do kilku podstawowych błędów, popełnionych w trakcie półrocznej historii tego bloga. Do błędów, które znacząco wpłynęły na przedstawianą na blogu interpretację tego, co dzieje się na polskim (i nie tylko) rynku mieszkaniowym.
Także do rzeczy...
1. Myliłem się, że wzrost cen to była bańka - wzrost cen był uzasadniony.
Jak wiemy, w latach 2004-2007 doszło w Polsce do bezprecedensowego wzrostu cen mieszkań (ale nie tylko, bo jeszcze większe wzrosty zanotowały ceny działek budowlanych). Na podstawie dwóch poniższych wykresów, które były już prezentowane na blogu, uzasadniałem, że wzrost cen był wynikiem typowej bańki spekulacyjnej.
No i to był błąd. Wzrost, który w ciągu tylko jednego roku 2006 wyniósł mniej więcej 50%, był zjawiskiem całkowicie naturalnym. Nie wynikał wcale z nagłego, ogromnego przyrostu wartości udzielanych kredytów frankowych (potem także złotówkowych). Wynikał z kilku innych czynników - po pierwsze, z wejścia Polski do Unii Europejskiej, które spowodowało niebywały wzrost dobrobytu wśród obywateli. Bogatsi obywatele zaczęli więc z miesiąca na miesiąc więcej wydawać na mieszkania. Poza tym, znacznie wzrosły koszty budowy (to nic, że zaczęły rosnąć dopiero w 2007 roku):
Polska była jedynym krajem w historii, w którym nagłe obniżenie stóp procentowych i gwałtowny wzrost akcji kredytowej nie wywołały bańki spekulacyjnej. Po prostu w wyniku znakomitej polityki gospodarczej rządu, wspartej pomocą bratnich narodów z Unii, każdy z dnia na dzień stał się bogaty i mógł sobie pozwolić na mieszkanie - dlatego właśnie ceny trochę wzrosły. Poza tym, deweloperzy, widząc większe zainteresowanie, zaczęli po prostu budować coraz lepsze/ładniejsze apartamenty - ich marża pozostawała na relatywnie niskim poziomie (czasem tylko dochodząc do skromnych 50%). Jednocześnie na wartości zyskały także mieszkania z wielkiej płyty, o których zaletach nikogo przekonywać nie trzeba (świetna lokalizacja, miłe sąsiedztwo, przyjazna atmosfera na okolicznych trzepakach itd.). Ceny w Warszawie przekroczyły te z Berlina - w końcu stolica Polski to dużo ciekawsze miejsce do życia niż jakieś tam podrzędne niemieckie miasto, będące wzorcowym przykładem porażki polityki multi-kulti.
Wzrost cen widoczny na poniższym obrazku był więc całkowicie uzasadniony realnym wzrostem wartości polskich mieszkań:
2. Myliłem się - stopy nie wzrosną, nie będzie też wysokiej inflacji.

Podstawowym argumentem na blogu, przemawiającym za nieuchronnym spadkiem cen, było przyszłe podniesienie stóp procentowych. Ponieważ przed chwilą zdaliśmy sobie sprawę, że stopy procentowe niewiele miały do gadania w momencie szybkich wzrostów cen, niewielki też będzie ich wpływ na dalsze losy polskiego rynku mieszkaniowego. Poza tym... stopy przecież nie wzrosną. Wystarczy spojrzeć na wykresy historyczne:

Widzimy ewidentny trend spadkowy, który z pewnością będzie kontynuowany. Stopy procentowe z 2012 roku (~5%) na pewno już nie powrócą, tym bardziej nie powrócą te z roku 2008 (prawie 7%). Poziom aktualny (2.5%) wydaje się być wciąż zbyt wysoki, więc najpewniej jeszcze spadnie, a co za tym idzie, spadną także raty szczęśliwych kredytobiorców, którzy "kupili" swoje wymarzone mieszkania, wygrywając przy tym życie (to się nazywa biznes!).
Dla potwierdzenia jeszcze wykres stóp procentowych USA od roku 1970:
Widać, że tendencja też malejąca i kierunek jest jednoznaczny. Wyskoki stóp w okolice 10 czy 20% to już zamierzchłe czasy i na pewno się nie powtórzą. Widać też, że amerykańskie stopy przez lata utrzymywane powyżej 5% to był historyczny błąd i aktualne wartości w okolicach 0.25% to jest właśnie odpowiedni dla stabilnej gospodarki poziom.
3. Myliłem się w kwestii demografii.
Za drugi co do ważności element, decydujący o cenach mieszkań, zawsze uznawaliśmy na tym blogu demografię. Pamiętamy ten wykres:
To, że największe wzrosty cen zbiegły się w czasie z wejściem w dorosłość najliczniejszych aktualnie roczników (28-30 latkowie) było czystym przypadkiem (jak już wspominaliśmy, wzrost cen mieszkań wynikał z realnego wzrostu ich wartości). Tak samo będzie za 10-12 lat, kiedy w dorosłość zaczną wchodzić roczniki nawet dwukrotnie mniej liczne od tych najliczniejszych. Jest to pokolenie przyzwyczajone do dobrobytu, które ma wysokie potrzeby, napędzane zachodnią filozofią konsumpcjonizmu. Z pewnością ta niezbyt liczna, ale za to bardzo łakoma grupa wiekowa, będzie kupować znaczące ilości mieszkań - ze względu na wysokie potrzeby liczba ta będzie może nawet większa od liczby mieszkań, którą kupili (na kredyt) ich skromni rodzice. Nie powinien także niepokoić bardzo duży udział roczników w okolicach 60-tki. Ze względu na znacznie poprawiający się ostatnio standard usług medycznych w naszym kraju oraz pomysły na temat hipoteki odwróconej, które znacząco poprawią materialne położenie osób starszych, średnia ich "przeżywalność" powinna znacznie wzrosnąć, przez co nie pozostawią oni po sobie zbyt dużej liczby mieszkań w ciągu kolejnych kilku, czy kilkunastu lat.
Jak więc widzimy na podstawie czynników demograficznych, podaż mieszkań na rynku z tego powodu nie wzrośnie, za to może wzrosnąć popyt po wejściu na rynek pokolenia wychowanego w duchu nieograniczonej konsumpcji.
4. Myliłem się - emigranci wrócą do Polski.
Jest jeszcze jeden ważny czynnik, o którym zdawaliśmy się przez długi czas zapominać na blogu - emigracja. Wg szacunków GUS, który zawsze przedstawia rzeczywistość w sposób całkowicie obiektywny nawet, jeśli jest to nie na rękę ekipie rządzącej (pamiętna wypowiedź jednego z posłów PO: "Nie po to zmienialiśmy prezesa GUS, żeby teraz przekraczać jakieś progi ostrożnościowe"), na emigracji przebywa około 2mln Polaków, z których znakomita większość planuje powrót do ojczyzny. Jednocześnie niewielu Polaków myśli o wyjeździe, więc liczba mieszkańców Polski powinna rosnąć. Powrót z emigracji pozwoli zatrzymać niekorzystną prognozę demograficzną, przedstawioną na poniższym wykresie:
W końcu trudno się emigrantom dziwić - każdy chciałby mieszkać w naszej pięknej ojczyźnie, w której podatki stanowią jedynie 60% wynagrodzenia, opieka medyczna jest na najwyższym poziomie, mamy wielokilometrową sieć dróg (zwłaszcza autostrad i dróg ekspresowych), nad których bezpieczeństwem czuwa niezliczona ilość fotoradarów oraz patroli policji (tzw. suszarnie), a państwo na każdym kroku sprawia wrażenie przyjaznego obywatelowi. Emigranci powrócą więc z krajów, z których zarabia się 3-4 krotnie więcej niż w Polsce do ojczyzny, w której relatywne ceny mieszkań są niekiedy 4-krotnie wyższe.
5. Myliłem się - podaż na rynku mieszkań nie jest duża.
Jak wspomnieliśmy wyżej, podaż za bardzo nie wzrośnie... a ponieważ ona teraz nie jest duża (nadal brakuje wg różnych szacunków od 1.5 do 3 mln mieszkań!), to nie wpłynie to bynajmniej na spadek cen. Już bardziej prawdopodobna jest stabilizacji i powolne wzrosty w dalszych latach (miejmy nadzieję, że już bez wyskoków w stylu roku 2006). Na wielokrotnie już prezentowanym wykresie REAS widać, że podaż mieszkań deweloperskich szybko maleje i niedługo spadnie już nawet poniżej wartości ze szczytu mieszkaniowego bumu (2008):
Jeśli deweloperzy nie przyspieszą budów, to może się okazać, że wkrótce popyt przewyższy podaż (zwłaszcza, że w końcówce 2013 roku deweloperzy odnotowali bardzo wysoki wzrost sprzedaży). Ufajmy, że do tego jednak nie dojdzie i każdy zainteresowany będzie w stanie kupić swój wymarzony apartament bez wielkiego stresu (aktualnie najbardziej chodliwe apartamenty mają max 50m2).
Dodatkowo jest jeszcze problem mieszkań z wielkiej płyty, które były projektowane na mniej więcej 50 lat - mimo przeprowadzonych remontów spora część z nich najpewniej nie będzie się niedługo nadawała do użytku, w przeciwieństwie do budynków wznoszonych aktualnie przez deweloperów w najbardziej zaawansowanych, energo- i kapitałooszczędnych technologiach.
6. Myliłem się - rekomendacja KNF niczego nie zmieni.
Wprowadzenie ograniczeń na maksymalną wartość LTV kredytów nie wpłynie niekorzystnie na rynek mieszkaniowy. Po pierwsze dlatego, że jak udowodniliśmy w punkcie pierwszym, kredyt ma na ten rynek w gruncie rzeczy niewielki wpływ. Po drugie, po wprowadzeniu wymagania minimum 5% rynek się jakoś nie załamał (nie mamy jeszcze danych za 1 kwartał 2014, ale nie słyszeliśmy znikąd o specjalnych problemach). Nie słyszeliśmy też o spektakularnych wynikach sprzedaży deweloperów na początku roku, ale wynika to najpewniej z tego, że chłopaki są zajęci sprzedażą mieszkań, a nie publikowaniem nikomu niepotrzebnych statystyk.
Dalsze ograniczenie LTV, które w 2017 wyniesie 80% (a z przebąkiwań członków KNF wynika, że mogą zniknąć bezsensowne ubezpieczenia niskiego wkładu własnego), także nie spowoduje ograniczenia popytu. W końcu w tej chwili wg NBP 60% mieszkań kupuje się za gotówkę (nic dziwnego, skoro to taki dobry moment), więc kredyt nie ma wielkiego znaczenia. Poza tym, jaki to problem wysupłać 80 tys. złotych w gotówce, żeby zaciągnąć kredyt na 2-pokojowe mieszkanie w stolicy? Koszt wykończenia, garażu, czy koszty transakcyjne to też właściwie nieistotne elementy.
Wiemy też, że aktualnie ludzie wyciągają pieniądze z niskooprocentowanych lokat, które jeszcze rok temu były wysokooprocentowane, żeby zainwestować je w bardzo płynny towar, jakimi są mieszkania. Chodzi tu głównie o drobnych ciułaczy, dla których posiadanie mieszkania na wynajem jest gwarancją bezpieczeństwa inwestycji i dobrym zabezpieczeniem emerytalnym.
7. Myliłem się na temat stanu gospodarki.
Jak wiemy, gospodarka Polski ma rosnąć w tempie (chyba) 3% rocznie. Miała tak rosnąć już wcześniej, ale skoro wcześniej nie rosła, to teraz na pewno będzie rosła. Nadal jesteśmy zieloną wyspą na tle pogrążonej w kryzysie i rozpaczy Europy (wyprzedzamy pod względem tempa rozwoju nawet Niemcy). Spowolnienia gospodarczego u nas nie ma, inwestorzy wracają na rynek (także mieszkaniowy), a najbardziej dobitnie o kondycji państwa mówią niepopularne reformy, których w trudnych czasach nie dałoby się przeprowadzić - mam tu na myśli głównie reformę emerytalną (czyli wydłużenie wieku emerytalnego oraz zabezpieczenie przyszłych emerytur z OFE poprzez przeniesienie połowy środków do ultra bezpiecznego ZUS'u). Dzięki usunięciu bezsensownych progów zadłużeniowych oraz wprowadzeniu w ich miejsce płynnych ograniczeń, sytuacja finansowa państwa uległa znaczącej poprawie. Wieloletnie już zamrożenie progów podatkowych, czy utrzymanie przejściowego podatku Belki tylko pokazuje, jak dobrze rząd dba o utrzymanie dyscypliny finansowej (obywateli). W takich okolicznościach nasz kraj, który cechuje się bardzo zróżnicowaną gospodarką (mnóstwo montowni, cukrowni, czy hut, należących do zagranicznych właścicieli, dających gwarancje bezpieczeństwa zatrudnienia) i zupełną niezależnością energetyczną (co pokazuje przy okazji sporu o Krym) jest znakomitym miejscem do wzrostu rynku mieszkaniowego.
8. Myliłem się - w dzisiejszych czasach fundamenty nie mają znaczenia.
Wielokrotnie wspominałem na tym blogu o kilku podstawowych fundamentach, które determinują ceny mieszkań. Z reguły była to relacja ceny m2 do średniej pensji (netto) - za poziom równowagi uznawałem wartości w okolicach 1. Wspominałem też o rentowności najmu mieszkań, która powinna być w przedziale 4-8% (netto) oraz o maksymalnych bezpiecznych warunkach kredytowania (kredyt z ratą na 1/3 dochodów, w wysokości maksymalnie 3-krotności dochodów rocznych). Ale w dzisiejszych czasach to wszystko nie ma znaczenia (zwłaszcza w Polsce). Ceny muszą być wysokie, bo takie po prostu są. Mamy wysokie koszty budowy, drogie działki, skomplikowaną procedurę uzyskiwania pozwoleń... no i mamy zaszytą w narodowej psychice potrzebę posiadania własnego mieszkania (przemilczę fakt, że w latach 2003-2005 wszystkie te czynniki były pewnie co najmniej tak samo istotne, jak teraz).
Skoro rok temu było drogo i 5 lat temu było drogo, to na pewno już zawsze będzie drogo. Starsi czytelnicy może powiedzą, że podobnie było z samochodami w początkach "transformacji" - na tym rynku wtedy też było bardzo drogo... a teraz jest tanio, więc może z mieszkaniami też tak będzie? Otóż nie, nie będzie... bo to przecież zupełnie inny rynek.
9. Myliłem się i ceny w Warszawie dogonią Madryt.
Często śmialiśmy się ze stwierdzenia Marka W. i dr Grząbki, że Warszawa wkrótce dogoni cenowo Madryt. Jednak są na to spore szanse (i wcale to nie dlatego, że Hiszpania pogrążona jest w kryzysie, a w większości miast są wręcz puste dzielnice, przez co potencjalnie Madryt mógłby poprzez spadki dogonić Warszawę). Stolica Polski to jest świetne miejsce do życia - niedługo będzie już druga linia metra (dobrze... będzie 1.5 linii), mamy tu (ukończoną w połowie) Południową Obwodnicę Warszawy (S2) oraz obwodnicę północną (S8), a w planach także obwodnicę wschodnią - jakie inne porównywalne miasto ma aż 3 obwodnice? W Warszawie dochody ludności są najwyższe w kraju i to wcale nie dlatego, że na średnią składają się przeróżne centrale firm i inne ministerstwa, a dlatego, że w warszawskiej Biedronce płace są wyższe niż w gdańskiej, bo... tak.
Oglądając inwestycje deweloperskie widać wszędzie smak, dbałość o szczegóły i ogólnie wysoki poziom - mamy do czynienia z postępowym zerwaniem z utartymi schematami, wg których przed wybudowaniem osiedla buduje się drogi i inne obiekty użyteczności publicznej (po co marnować czas i pieniądze na drogi, skoro służbową Octavią można spokojnie przejechać po błotnistym polu?).
Mamy też nowy stadion, który w przeciwieństwie do większości innych stadionów nie zostanie zużyty przez biegających po nim piłkarzy, bo nie gra na nim żaden klub (choć trzeba przyznać, że akurat pod względem stadionów Madryt ma w rywalizacji z Warszawą pewne szanse). Ogólnie rzecz biorąc, w stolicy Polski, finansowym centrum Europy środkowo-wschodniej, warunki do życia (także klimatyczne) są znacznie lepsze niż w byle prowincjonalnym Madrycie na końcu kontynentu. Stąd i ceny powinny być wyższe.
10. Myliłem się w kwestii wynajmu - on się naprawdę opłaca.
Często przytaczaliśmy przeróżne wyliczenia dotyczące wynajmu mieszkań. Wyszło nam, że rentowność takiej inwestycji w Warszawie to około 3%. Ale nie uwzględniliśmy podstawowego czynnika, czyli wzrostu wartości mieszkania w długiej perspektywie (wszak nieruchomości nigdy nie tanieją). Poza tym, nie samą Warszawą żyje człowiek, więc w innych miastach z pewnością wygląda to jeszcze lepiej. Przyjęliśmy do obliczeń jakieś koszty remontów, a przecież łatwo zapewnić znalezienie lokatora, który nie będzie sprawiał problemów i po którym mieszkania nie trzeba będzie nawet odświeżać. Dodatkowo, spodziewana fala imigrantów (zwłaszcza z Azji i Europy wschodniej) oraz wracających polskich emigrantów wywinduje ceny wynajmu tak, jak zrobiło to Euro 2012. Do obliczeń przyjęliśmy ceny, które wydawały nam się realistyczne, a przecież wiadomo, że realistyczne ceny są na portalach ogłoszeniowych (a nasze wywody to tylko podparte jednostkowymi przykładami życzenia). Biorąc to wszystko pod uwagę widać, że inwestycja w wynajem mieszkania nie dość, że jest zyskowna dużo bardziej niż lokata bankowa, to jest jeszcze dużo bardziej bezpieczna. No i jest opcją dla każdego - wystarczy wziąć kredyt, kupić mieszkanie i zacząć budować swoją wolność finansową.
11. Myliłem się, bo przecież to zawodowi analitycy/eksperci mają rację.
Na początku mojej "drogi" ktoś mi powiedział, że nie mam racji, bo rację ma "analityk kredytowy, któremu płaci się przecież (poprzez prowizję) za doradztwo. On jest wykształcony w tym kierunku, a ja wykształcony nie jestem (przynajmniej w kwestiach mieszkaniowych)". Podczas pisania tego bloga zapomniałem o tym trafnym stwierdzeniu. Bardzo często we wpisach pojawiały się teorie całkowicie sprzeczne z tymi, które są głoszone przez zawodowych analityków i ekspertów. Niejednokrotnie nawet śmialiśmy się z ich wypowiedzi, nie zdając sobie sprawy z powagi własnego błędu. W końcu rozumowanie logiczne to dużo za mało na tak skomplikowanym rynku, jakim jest rynek mieszkaniowy. Aby się na nim należycie poruszać należy mieć wieloletnie doświadczenie, najlepiej poparte profesjonalnym doradztwem na rzecz firm, operujących na tym rynku (głównie deweloperów). W tym kontekście musimy przyznać się do własnej pychy i próżności - uznaliśmy, że możemy mieć odmienne zdanie niż ludzie, którzy zajmują się tym tematem na co dzień i którzy na tym zarabiają "prawdziwe" pieniądze..
12. Myliłem się, bo Mdm i Fundusz mieszkań na wynajem BGK uratują sprawę.
W kwestii rządowych programów pomocowych na blogu zawsze panowała opinia, że one psują rynek i powodują co najwyżej utrzymanie zawyżonych cen (najgorzej pod tym względem ocenialiśmy Rns). Niestety tu też się myliliśmy. Wszystkie programy pomocowe służą przecież obywatelom - pozwalają im kupić mieszkanie taniej (nieważne, że na kredyt). Programy rządowe nie wpływają na ceny mieszkań, bo nie taki był ich zamiar - one poprawiają dostępność mieszkaniową dla Polaków, zwłaszcza tych najgorzej zarabiających. Założenia funduszu mieszkań na wynajem wydają się być w ogóle najbardziej korzystne ze wszystkich - dzięki niemu biedniejsi Polacy będą mogli wynająć mieszkania w atrakcyjnych lokalizacjach po kosztach od 20 do nawet 50% niższych niż rynkowe (na szczęście, ze względu na ograniczoną liczbę mieszkań w ofercie, nie wpłynie to niekorzystnie na dochody z wynajmu prywatnych właścicieli). Dodatkowo, fundusz będzie przynosił zyski (co najmniej 4%) i każdy będzie mógł się stać jego udziałowcem dzięki sprzedaży certyfikatów. Drogą wyznaczoną przez ten fundusz pójdą pewnie kolejne (tym razem już prywatne) instytucje finansowe, jeszcze bardziej zwiększając pulę mieszkań na wynajem, z korzyścią dla społeczeństwa (pamiętajmy, że to będzie oferta poniżej cen rynkowych, więc dla właścicieli mieszkań, od których aktualnie klienci wynajmują po cenach rynkowych, to nie będzie konkurencja, bo to zupełnie inny, "bogatszy" rynek).
Program Mdm, w którym (nawet po ostatnich podwyżkach) limity są w większości miast zauważalnie niższe niż średnia cena ofertowa, na pewno nie wpłynie na spadek cen. Ani na rynku pierwotnym (wszak deweloperzy nie widzą zalet sprzedawania mieszkań z 10-15% dopłatą państwa), ani na wtórnym (w końcu lepiej kupić sobie droższe, stare mieszkanie, niż kupować nowe, tańsze, z dopłatą). Na razie program Mdm nie zrobił jakiejś oszałamiającej kariery (w ciągu pierwszych dwóch miesięcy wykorzystano około 10% puli przeznaczonej na ten rok, co przy utrzymaniu się tej tendencji spowoduje wykorzystanie 60% na koniec roku), jednak z czasem na pewno będzie lepiej (wszak na początku działania Rns też nie był popularny z tych, czy innych względów).
Przeniesienie części popytu na rynek pierwotny nie spowoduje spadków cen, bo deweloperzy będą zadowoleni (mimo że limity są najczęściej niższe niż ich ceny), a sprzedawcy na rynku wtórnym i tak zamierzają głównie "sprzedawać", a nie "sprzedać", więc jeszcze większy brak klientów nie zrobi im żadnej różnicy.
13. Myliłem się - w Polsce nie będzie podatku katastralnego.
Rząd jednoznacznie zapewnił, że nie pracuje nad podatkiem katastralnym, a przetarg ogłoszony na realizację ewidencji, która umożliwiłaby wprowadzenie takiego podatku, jest związany zupełnie z czymś innym (niestety nie podano z czym). Tak, czy inaczej, wiemy, że rząd zawsze mówi prawdę. Podatek Belki jest przejściowy i pewnie kiedyś zostanie zniesiony. Podobnie jak przejściowa podwyżka VAT, która miała zostać zniesiona, ale zostanie pewnie zniesiona później. Koncepcji 3x15 też pewnie kiedyś doczekamy, ale półtorej kadencji rządów obecnej koalicji to było za mało na wprowadzenie tego sztandarowego pomysłu.
Poza tym ustaliliśmy, że kondycja finansów publicznych jest bardzo dobra, więc wprowadzenie tak łatwo ściągalnego podatku, który dodatkowo można przerzucić na samorządy, nigdy nie będzie potrzebne.
A zresztą... jeśli nawet taki podatek zostanie wprowadzony, to przecież koszty przerzuci się na najemców, którzy zwyczajnie zapłacą więcej, nieprawdaż?
14. Myliłem się w sprawie Euro - ta waluta się nie rozpadnie, a Polska do niej przystąpi.
Wielokrotnie snuliśmy obawy na temat przyszłości strefy Euro, jednak i w tej kwestii się myliliśmy. Działania antykryzysowe wprowadzone przez Komisję Europejską oraz Europejski Bank Centralny (czyli instytucje, na których obsadzenie nota bene każdy obywatel UE ma największy wpływ), zaowocowały znaczną poprawą sytuacji gospodarczej (na razie głównie Niemiec, ale za nimi na pewno podążą kolejne kraje, zwłaszcza te najbardziej zadłużone). Kolejne rundy LTRO, czyli pożyczenia bankom "świeżo wyprodukowanych" pieniędzy na 1%, żeby mogły pożyczyć rządom na 5%, musiało poprawić sytuację. W końcu już wielu polityków/ekonomistów stosowało ten standardowy schemat - jak są problemy, to należy dodrukować waluty - ludzie będą bogatsi i wszystkie problemy znikną.
Do tego rodzaju systemu zdecydowanie wartość przystąpić, więc należy trzymać kciuki za obecną ekipę rządzącą, aby szybko nas wprowadziła do strefy Euro (a zwłaszcza do unii bankowej, dzięki której to EBC będzie decydował, który bank ma istnieć, a który nie). Dzięki tej operacji zniknie ryzyko kursowe oraz zagrożenie, że frank kiedykolwiek wróci w okolice 2 złotych. Dodatkowo spadną stopy procentowe, co przełoży się natychmiast na szybki wzrost gospodarczy - wszak nic nie działa na gospodarkę tak pozytywnie, jak duża ilość prawie darmowego kredytu.
Kiedy wejdziemy do strefy Euro, mieszkania na pewno podrożeją, bo wzrosną ceny większości artykułów oraz płace. Jak widać, same korzyści.
15. Myliłem się w sprawie niespłacanych kredytów - kredytobiorcy będą solidnie spłacać miniratki.
Obserwowany ostatnio wzrost wartości niespłacanych kredytów hipotecznych przy historycznie niskich stopach procentowych nie jest niepokojący. W końcu wzrost wartości "problematycznych" kredytów o ponad 17% (frankowych o prawie 25%) w ciągu jednego roku to nie tak dużo i wynika to jedynie z dojrzewania portfela kredytowego (a wszyscy wiemy, że dojrzewanie musi być procesem bolesnym). Kiedy stopy zaczną rosnąć (najpewniej pod koniec roku) na pewno nie wpłynie to specjalnie niekorzystnie na tę statystykę, bo Polacy są przygotowani na wzrost raty (niektórzy nawet zdają sobie sprawę, że taka sytuacja nastąpi). Średnie LTV aktualnie spłacanych kredytów na poziomie ponad 80% (dla walutowych to prawie 95%) też nie stanowi problemu, bo w razie kłopotów mieszkanie się po prostu sprzeda i po sprawie (wszak teraz mieszkanie sprzedaje się ot tak, a wyprowadzka z "własnego" mieszkania to przecież żaden problem).
16. Myliłem się także w kwestii kredytów w CHF.
Kredyty frankowe są chyba najciekawszym elementem polskiego rynku mieszkaniowego. Na blogu prezentowaliśmy pogląd, że udzielanie ich w momencie bardzo dużej siły polskiej złotówki nie mogło być przypadkiem. Jako najlepszą interpretację tego zjawiska przyjęliśmy teorię jednego z czytelników (SinOfCane), zgodnie z którą banki były tylko pośrednikiem w zakładzie walutowym pomiędzy kredytobiorcami a... (tu każdy może sobie wpisać, co mu się podoba). Jednak i tu się myliliśmy.
Banki udzielały kredytów walutowych tylko i wyłącznie dlatego, że klienci ich pragnęli. Dobrze informowały o ryzyku walutowym, o stopach procentowych w Szwajcarii, o podejrzanej historycznie sile złotówki oraz o spread'ach, których zamierzały używać przy przeliczaniu kursów. Klienci świadomi wszelkiego ryzyka zaciągali takie zobowiązania, a nadzór nie widział w tym niczego złego. Zło zobaczył dopiero niedawno, kiedy frank był względem złotówki raczej mocny i ryzyko dla potencjalnego, nowego kredytobiorcy walutowego znacznie mniejsze. Tak, czy inaczej, żeby usunąć chociaż to minimalne ryzyko, nadzór zakazał udzielania takich kredytów (osobom zarabiającym w PLN), aby dbać o ich dobro, jak to zwykle czyni.
Odrębną kwestią pozostaje spłata już udzielonych kredytów. Na razie psują się one coraz bardziej, ale jak już pokazaliśmy wyżej, to naturalne zjawisko. Sztywne powiązanie kursu franka z euro powoduje, że kurs ten specjalnie nie wzrośnie, anie nie spanie w szybkim czasie. Stopy procentowe w Szwajcarii na szczęście też nie wzrosną, bo... Szwajcarzy nie chcą umocnienia franka. Wszak gdyby tak wzrosły do 3%, to rata pechowego frankowca (z okolic 2.2 PLN/CHF) poszłaby w górę o jakieś 50%. Czyli na pewno nie wzrosną.
Podsumowując... prima aprilis to fajne święto - jaja sobie można porobić z poważnych rzeczy ;)
Pierwotnie starałem się nawet tworzyć ten wpis w tonie możliwie poważnym... ale jakość przytaczanych przeze mnie argumentów po prostu na to nie pozwala, bo zawiera kompilację wszystkich "najlepszych" pomysłów "ekspertów", z którymi rozprawialiśmy się już na blogu wielokrotnie.
Następnym razem pewnie będzie już coś na poważnie ;) W końcu ten blog słynie z przynudzania ;)
Subskrybuj:
Posty (Atom)