Sporo na tym blogu dosyć teoretycznych wpisów o stopach procentowych, cenach, inflacji, czy demografii, a tymczasem najważniejszą kwestią dla wielu czytelników jest to, kiedy w związku z tym wszystkim należałoby kupić mieszkanie :)
W to, że mieszkania warto kupować, nigdy nie wątpiliśmy. Jakby nie było, dekrety w stylu Bieruta, nacjonalizujące tego rodzaju prywatny majątek to jednak wybitna rzadkość, w przeciwieństwie do nacjonalizacji majątku w innej postaci. Zobaczmy, że wciąż mamy do czynienia z inflacją, która jest de facto ukrytym opodatkowaniem całego dostępnego pieniądza, poprzez realne pomniejszanie jego wartości. Inflację oczywiście się ukrywa przez stosowanie wskaźników CPI z wykorzystaniem odpowiedniego koszyka, w którym to chociażby elektronika oraz odzież/obuwie tanieją zawsze, a jakoś butów Nike'a, czy telewizorów 3D nadal nigdzie za darmo dostać nie można ;) Nie bez przyczyny inflacja liczona "koszykami" sprzed 30 lat jest znacznie wyższa od oficjalnej i jest jej dużo bliżej do realnego wzrostu podaży pieniądza, liczonego agregatami w stylu M3.
Poza tego rodzaju ukrytymi formami pozbawiania pieniędzy (siły nabywczej) obywateli, mamy jeszcze techniki zdecydowanie bardziej bezpośrednie. Nie tak dawno doszło przecież do spektakularnej grabieży depozytów bankowych na Cyprze - wiele wskazuje na to, że był to poligon doświadczalny przed zastosowaniem tego rodzaju rozwiązania na szerszą skalę. Do tego m. in. zmierza forsowana w UE unia bankowa - zamiast "ratowania" banków przez podatników (bail-out), będziemy mieli do czynienia z pokrywaniem strat banków przez akcjonariuszy, właścicieli obligacji oraz oczywiście przez depozytariuszy, bo kapitały własne banków do pokrycia strat zdecydowanie nie wystarczą (bail-in). Sprawa wydaje się być przesądzona, bo w wyniku światowego kryzysu (który nadal trwa), banki wygenerowały tak duże straty, że nie podniosą się z nich o własnych siłach. Dodatkowo, kryzys zadłużenia w strefie Euro, który na chwilę został zażegnany działaniami EBC, zapewniającymi w praktyce skupowanie obligacji euro-bankrutów przez bank centralny, musi powrócić ze względu na skalę zadłużenia poszczególnych państw (prawie w każdym europejskim kraju zadłużenie w relacji do PKB nadal rośnie). Banki są posiadaczami ogromnej ilości obligacji państwowych, więc w razie niewypłacalności jakiegoś większego kraju (np. Hiszpanii), część z nich będzie musiała zbankrutować, a to oznacza przejęcie znaczącej części depozytów (chociaż trudno tu mówić o "przejęciu" w ścisłym znaczeniu tego słowa, skoro te depozyty już zostały "zmarnowane").
W takiej sytuacji posiadanie mieszkania, czy innej nieruchomości kupionej w rozsądnej cenie, wydaje się być dużo bezpieczniejszym rozwiązaniem niż posiadanie jakiegoś wirtualnego zapisu w systemie bankowym, który to zapis można w dowolnej chwili uznać za nieistniejący i który sam w sobie systematycznie traci wartość (wskutek inflacji). Dodatkowo, gdzieś przecież mieszkać trzeba, więc posiadanie mieszkania może być sensownym połączeniem przyjemnego z pożytecznym.
Dlatego też, co niektórym czytelnikom może wydawać się dosyć dziwne, jesteśmy wielkimi zwolennikami posiadania nieruchomości (ewentualnie innego dobra "trwałego"). Problem tylko w tym, aby ta nieruchomość nie wygenerowała nam większych strat niż inne formy "przechowywania majątku". W chwili obecnej tak właśnie niestety jest - ceny spadają, co jest problemem dla tych, którzy chcieliby zamienić gotówkę na mieszkanie (chociaż ostatnio, wskutek znacznej obniżki stóp i ostatniej szansy na kredyt z LTV100% proces ten przekształcił się w ubóstwianą w mediach "stabilizację"). Wynajem jest najczęściej nadal tańszą opcją niż "kupno na kredyt" (napisanie tego bzdurnego określenia zawsze przychodzi mi z niemałym wysiłkiem ;) i to jest problemem dla tych, którzy gotówki nie mają.
Jednak taka sytuacja nie będzie trwała wiecznie i kiedyś mieszkanie najpewniej warto będzie kupić. W typ wpisie pobawimy się trochę w przewidywanie przyszłości i spróbujemy odpowiedzieć, kiedy (w naszej ocenie) nadejdzie w miarę sensowny moment na kupno (oczywiście z zastrzeżeniem, że prawie na pewno jesteśmy w mniejszym lub większym błędzie).
Na początek krótkie przypomnienie podstawowych czynników, które decydują o tym, czy moment kupna mieszkania uznajemy za atrakcyjny - jeśli ktoś ma ochotę na więcej szczegółów, to zapraszam do dwóch starszych wpisów):
Czy w Polsce mieszkania są drogie?
Kiedy kupię mieszkanie?
1. Cena metra kwadratowego w relacji do średniej pensji netto w regionie - wartości od 1 w górę uznajemy za sensowny moment na kupno.
2. Stopa zwrotu z wynajmu mieszkania - wartość podchodząca pod 8% sugeruje, że jest to dobry moment na zakup pod wynajem; w związku z tym także dobry moment na zakup na własne potrzeby.
3. Relacja kosztów kredytu do dochodów - za maksymalną wartość kredytu, którą uznaje się za bezpieczną, przyjmuje się 3-krotność rocznych dochodów. Dodatkowo, wysokość raty nie powinna przekraczać 1/4 naszych miesięcznych dochodów. Tu oczywiście należy wziąć poprawkę na aktualną wysokość stóp procentowych (przy niskich stopach te wartości powinny być niższe) oraz na to, że tego rodzaju szacunki odnoszą się do stabilnych i rozwiniętych rynków (Polska chyba jeszcze takim nie jest).
4. Cena sprzedaży w odniesieniu do kosztów budowy - jeśli cena mieszkania deweloperskiego jest wyższa od łącznych kosztów budowy powiększonych o 20% uznajemy, że jest drogo. Tu należy być nieco ostrożnym, bo czasem ciężko określić, jakie właściwie są koszty budowy (zwłaszcza, jak się posłucha opinii deweloperów, albo ich doradców).
5. Wysokość stóp procentowych - niestety nadal się nie zanosi, aby w sensownym czasie kredyty ze zmienny oprocentowaniem ustąpiły pola kredytom z oprocentowaniem stałym. Dlatego też za strategicznie zły moment uznajemy ten, w którym stopy są od dłuższego czasu niskie, a za dobry ten, w którym stopy są od dłuższego czasu wysokie (najlepszy moment jest wtedy, kiedy stopy były długo wysokie, a zapowiada się na ich dłuższe obniżki, co z reguły oznacza... jakiś większy kryzys). To samo dotyczy ogólnej dostępności kredytu - dłuższy czas słabej dostępności kredytu przy zapowiedziach znacznego zwiększenia jego dostępności to najlepszy moment na zakupy.
6. Demografia - kredyty kredytami, ceny cenami, ale ostatecznie mieszkania kupują/wynajmują ludzie, dlatego dobry moment na kupno jest wtedy, kiedy struktura wiekowa ludności sugeruje, że liczba "chętnych" na mieszkanie (co z reguły oznacza osoby wkraczające w dorosłość) będzie rosła, a jednocześnie nie będzie rosła liczba "niechętnych" do posiadania mieszkania (czyli umierających). Pewną szczególną grupą ludności, na którą warto zwracać uwagę, są studenci - to oni stanowią ogromną "siłę" na rynku wynajmu i to oni będą potem klientami na kupno mieszkań.
7. Ogólna sytuacja na rynku - z reguły bardzo słabym momentem na kupno jest ten, w którym robią to wszyscy. Siłą rzeczy jest wtedy największa konkurencja (wśród kupujących), co podnosi ceny i utrudnia kupno mieszkania, jak najlepiej spełniającego nasze potrzeby. Przy okazji, całkowicie odrzucamy opcję kupowania obietnicy wybudowania mieszkania w cenie pełnoprawnego mieszkania (czyli kupno tzw. "dziury w ziemi"). Dobrze jest też mieć jako takie pojęcie na temat ogólnej sytuacji gospodarczej (co najmniej swojego kraju) - ten element także ma spore przełożenie na sytuację rynku mieszkaniowego.
Skoro wiemy już, jakie czynniki musimy przeanalizować, czas odpowiedzieć na tytułowe pytanie z wpisu - kiedy w takim razie warto będzie kupić mieszkanie?
Oczywiście odpowiedzi udzielamy pod warunkiem, że nie dojdzie do jakichś dramatycznych okoliczności typu większa wojna, albo upadek całego systemu finansowego (przy czym to drugie wydaje się być bardzo prawdopodobne... w związku z tym rozstrzyganie całego dzisiejszego dylematu jest zupełnie bez sensu, ale skoro już tyle wpisu napisaliśmy, to jednak odpowiemy ;)
Naszym zdaniem (które prawie na pewno z nieznanych nam na razie powodów jest błędne) całkiem sensownym momentem na kupno będą okolice roku 2020, a jeszcze lepszym rok 2030 :) I w tym momencie przypominają mi się słowa jednego z komentujących na blogu: "Jak powiem żonie, że mamy czekać z kupnem mieszkania już tylko kilkanaście lat, to mnie zaje*** " ;)
Jeśli ktoś jest bardziej niecierpliwy, to wydaje się, że powinien zacząć rozglądać się za mieszkaniem w okolicach roku 2017 (czyli już niedługo ;)
Dlaczego akurat 2017 lub 2020 rok?
Po pierwsze stopy procentowe. W poprzednim wpisie zastanawialiśmy się, kiedy one wzrosną. Jeśli stanie się tak, jak przewidują członkowie amerykańskiego FOMC (czyli w praktyce Fed), stopy (z aktualnego "zera") powinny zacząć rosnąć w przyszłym roku, aby w 2016 osiągnąć poziom 2-3% (i rosnąć dalej). W Polsce stopy będą wyższe niż w USA, więc i u nas powinniśmy zobaczyć jakieś normalne poziomy (oczywiście przewidywanie wysokości stóp procentowych to bardzo śliska sprawa - zwłaszcza w obecnych czasach walki z wyimaginowaną deflacją). Zakładając jednak, że stopy wzrosną zgodnie z przewidywaniami, rok 2017 może być momentem na osiągnięcie stosunkowo wysokich wartości. Dalsze lata mają więc szansę być czasem, w którym w miarę wysokie stopy obowiązywać będą już od "dłuższego" czasu - to jest bardzo ważne, bo rynek nieruchomości ma sporą bezwładność i reaguje na tego rodzaje zmiany czasem z kilkuletnim opóźnieniem.
Jeśli stopy (na całym świecie) naprawdę zaczną rosnąć, to w trudnym położeniu znajdą się kredytobiorcy walutowi (głównie frankowi). Raczej nie zapowiada się na znaczne umocnienie PLN względem CHF, więc wzrost stóp w Szwajcarii miałby bezpośrednie (bardzo niekorzystne) przełożenie na wysokość rat ich kredytów, a co za tym idzie także na ich płynność finansową i stopień spłacalności kredytów. Ponieważ tego rodzaju kredytów jest bardzo dużo (~700 tys.), to problemy w ich spłacie bardzo znacząco zaważyłby na polskim rynku mieszkaniowym - po pierwsze przez windykacje takich kredytów i licytacje mieszkań, a po drugie wywołałyby spory kryzys w polskim(?) sektorze bankowym.
Pamiętajmy, że najlepsze interesy robi się wtedy, kiedy na ulicach leje się krew. Problemy dużej grupy kredytobiorców frankowych spowodowałyby nagłe zwiększenie podaży na rynku mieszkaniowym. Podaży, która i bez tego jest bardzo duża, przy nadal słabym popycie (pomijając chwilowo rynek pierwotny). Dodatkowo w mediach wytworzyłaby się bardzo niekorzystna aura wokół kredytów i być może do świadomości szerszej grupy ludzi dotarłyby konsekwencje zaciągania wieloletnich kredytów ze zmiennym oprocentowaniem. Wszystko to musiałoby spowodować zauważalny spadek cen, który jeszcze spotęgowałby problemy.
Dodatkowo, do roku 2017 raczej nie wejdziemy do strefy Euro (jeśli oczywiście ona dotrwa do tego czasu), co mogłoby się przełożyć na obniżenie kosztu kredytu w Polsce. W momencie, w którym (nie daj Boże) będziemy wchodzić do strefy Euro (rok 2019?) możemy właśnie doświadczyć czasu, w którym stopy staną się niższe po dłuższym okresie stóp wyższych (czyli nasz najlepszy moment na zakup z punktu widzenia stóp procentowych).
Być może nawet większy wpływ na rynek niż stopy procentowe będzie miała Rekomendacja SIII, która od 2017 roku wprowadzi wymóg posiadania minimum 20% wkładu własnego przy zaciąganiu kredytu (zobaczymy, jak w praktyce będzie wyglądała możliwość ubezpieczenia brakującego wkładu). Do końca zeszłego roku udział nowo udzielanych kredytów z wkładem mniejszym niż 20% solidnie przekraczał 50% puli. W drugim kwartale tego roku zobaczymy, co zmienił wymóg 5-procentowego wkładu. Ale dopiero wymaganie 20% wkładu może naprawdę solidnie zachwiać rynkiem - w końcu zorganizowanie 80 tys. w gotówce na 2-pokojowego mieszkanie w Warszawie to byłoby nie lada wyzwanie.
Dojrzewanie portfela kredytów. To bardzo ładne określenie oznacza w skrócie, że kredyty zaczynają się psuć (kolejna piękna nazwa) po mniej więcej 7 latach od momentu ich zaciągnięcia. Psuć, czyli... coraz większa część z nich przestaje być spłacana. W sytuacji aktualnie niskich stóp procentowych wartość ta ulegnie pewnie lekkiemu wydłużeniu i przesunie się w czasie do momentu pierwszych zauważalnych podwyżek stóp. Dodatkowo, powoli zaczną się kończyć dopłaty w programie RnS, co spowoduje wzrost wysokości raty nawet o 40% - część kredytobiorców pewnie nie udźwignie tego ciężaru, więc pozostaje pytanie, czy ludzie ci zostaną pozostawieni sami sobie, czy może rząd spróbuje "zachęcić" pozostałych podatników, aby ich poratowali swoim groszem. Przypomnijmy, że największej liczby kredytów udzielano w latach 2007-2008 (dla Rns były to lata 2011-2012), więc wkrótce powinniśmy zobaczyć pierwsze objawy owego "dojrzewania" portfela. Jeśli to wszystko zejdzie się w czasie z wyższymi stopami procentowymi, to kulminację niekorzystnych zjawisk zobaczymy właśnie w okolicach 2020 roku (kiedy do "zwyczajnych" kredytobiorców z problemami dołączą ci z Rns). Pamiętajmy, że wcześniej "wyłożą" się kredytobiorcy frankowi - dołączający do nich złotówkowcy spowodują przedłużenie i nasilenie się problemu (jeszcze większa podaż mieszkań, poprzez wzrost liczby licytacji, spowoduje dalsze spadki cen i wstrzymanie akcji kredytowej, bo kto chciałby udzielać kredytu zabezpieczonego aktywem, którego wartość spada?). Wszystko to oczywiście przy założeniu, że do tego czasu stopy procentowe zauważalnie wzrosną. Ale nawet i bez tego, zobaczylibyśmy tego rodzaju problemy - tylko skala byłaby mniejsza.
Koniec Mdm. Wg zapewnień rządu, Mdm ma być ostatnim programem wspierania mieszkań własnościowych w Polsce (czyli ostatnim programem wsparcia dla deweloperów). O ile z definicji nie wierzymy w żadne zapewnienia rządu, o tyle w takie akurat jesteśmy skłonni uwierzyć, bo kiedy program się zakończy (w roku 2018), w budżecie może już zupełnie nie być pieniędzy na sterowanie rynkiem mieszkaniowym (tak, jak teraz nie ma już pieniędzy na subsydiowanie rynku wtórnego, z czym mieliśmy do czynienia jeszcze w Rns). Koniec tego programu będzie częścią większej całości, czyli ogólnego kryzysu finansów publicznych w Polsce. Już teraz, kiedy przodujemy w Europie pod względem wzrostu ;) rząd musi przejmować przyszłe emerytury obywateli, aby tylko dotrwać do kolejnych wyborów (inna sprawa, że przejęcie obligacji z OFE to w praktyce tylko zabieg księgowy). Niespecjalnie widać, skąd mogłoby przyjść ożywienie w polskiej (ale i nie tylko) gospodarce - wszędzie dominuje wysokie zadłużenie, permanentny deficyt budżetowy i bezrobocie, którego statystyki poprawia się zmieniając definicję albo zniechęcając do rejestrowania się w urzędach pracy. Sensownych reform (a la JKM :) wciąż brak, dlatego sytuacja finansowa Polski będzie się pogarszać, a gwoździem do trumny okaże się system ubezpieczeń społecznych, który z roku na rok notuje coraz większy deficyt (nie jest to oczywiście dziwne, skoro spada liczba ludzi młodych, a rośnie liczba starszych). Około roku 2020 na emeryturze będzie już praktycznie cały powojenny wyż demograficzny, a dodatkowo taka struktura wiekowa ludności wymagała będzie znacznego wzrostu nakładów na służbę zdrowia (określenie "służba zdrowia" w polskich warunkach jest wyjątkowo nietrafione, ale niech będzie). Ponieważ już teraz rząd łapie się sztuczek księgowych i usuwa kolejne progi zadłużenia, aby się wszystko od razu nie zawaliło, to nie wydaje się możliwe, aby dało się tego rodzaju strategię prowadzić skutecznie za kilka lat. Polska jest niestety bankrutem i nie ma od tego ucieczki, a podstawowym zapalnikiem naszego lokalnego kryzysu wydaje się być właśnie system emerytalny. Do czego na rynku mieszkaniowym prowadzą problemy finansowe państwa pokazują chociażby przykłady Grecji, Cypru, czy Hiszpanii, które przodują w Europie pod względem szybkości spadków cen mieszkań (i to mimo praktycznie zerowych stóp procentowych!).
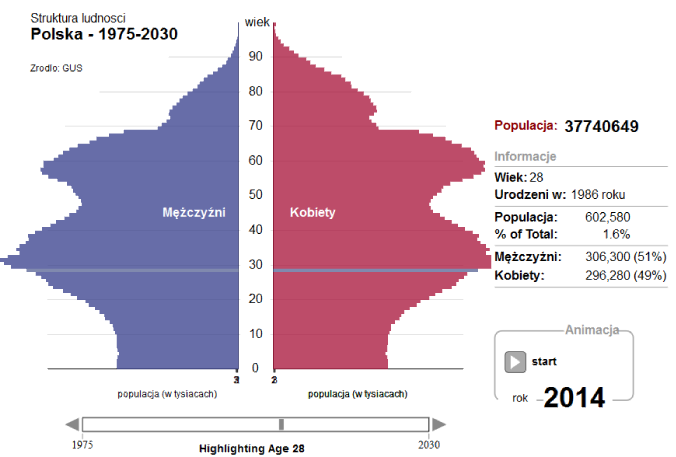
Na koniec zostawiliśmy to, o czym wspominaliśmy już nieco w poprzednich punktach. Demografia. Rzućmy okiem na strukturę wiekową ludności w Polsce wg GUS w wybranych latach (wybraliśmy sobie wiek 28 lat jako najbardziej interesujący z punktu widzenia rynku mieszkaniowego):
Na początek rok 2003, czyli sam początek bańki mieszkaniowej. Widzimy tu bardzo obiecującą z punktu widzenia cen mieszkań strukturę wiekową. Ludzie w wieku 28 lat to jeden z bardziej licznych roczników, a dodatkowo roczniki nieco młodsze stanowią najbardziej liczną grupę. Widać, że w najbliższym czasie będzie rosła liczba klientów zarówno na kupno (osoby w wieku 25-35 lat), jak i na wynajem (wiek 19-24 lata).
Dodatkowo, liczebność starszych roczników jest bardzo niewielka, więc nie ma obawy, że wkrótce rynek mieszkań zaleją lokale "z odzysku".
Z punktu widzenia kupna mieszkania sytuacja idealna. Jeśli do tego dołożymy fakt, że kredyty mieszkaniowe praktycznie w tej chwili nie istnieją, a zaraz zaczną istnieć (i to na jaką skalę!), to lepszego momentu w historii na zakup nigdy nie było.
W szczytowej fazie bańki interesujący nas rocznik (28 lat) jest jeszcze bardziej liczny niż w 2003 roku. W ogóle cały przedział wiekowy 25-35 bije rekordy, co w połączeniu z ultra łatwo dostępnym kredytem we frankach powoduje, że klienci dosłownie walą drzwiami i oknami, windując ceny do kosmicznych poziomów. Jednocześnie widać, że osoby w wieku lekko powyżej 20 lat to najbardziej liczne roczniki, co z kolei przekłada się na rekordową liczbę studentów, a więc i rekordowe stawki wynajmu mieszkań. Gdyby nie nagły wybuch kryzysu finansowego i znaczne ograniczenie akcji kredytowej (głównie walutowej) polska bańka mieszkaniowa pociągnęłaby spokojnie jeszcze kilka lat bez żadnej zadyszki.

W roku 2011 akcja kredytowa już się ustabilizowała (znowu na całkiem wysokim poziomie) i ceny nie bardzo chciały dalej spadać (przy wydatnym wsparciu podatników w postaci Rns i kolejnych modyfikacjach mnożnika, które miały właśnie zapobiec spadkom). Interesujący nas rocznik 28-latków osiągnął historyczny rekord liczebności (prawie 700 tys. osób). Widać, że sytuacja na rynku mieszkaniowym jeszcze nie jest zła (potencjalnych klientów nadal bardzo dużo), ale ewidentnie mamy do czynienia z przesileniem. Zwłaszcza w przypadku młodszych roczników, których liczebność bardzo szybko spada - spada liczba studentów, a co za tym idzie zaczynają powoli spadać także stawki wynajmu mieszkań (nawet może nie tak bardzo bezpośrednio przez zmniejszanie ceny, ale bardziej przez poprawę standardu dostępnych mieszkań).
Tak, czy inaczej, dla uważnego obserwatora rynku to ostatni dzwonek na sprzedaż mieszkania, jeśli ktoś się z takim zamiarem nosił.
W 2014 roku sytuacja na rynku jest już zdecydowanie gorsza (oczywiście z punktu widzenia tego, kto chciałby mieszkanie sprzedać/wynająć). Nasz interesujący rocznik zmniejszył swoją liczebność o ponad 10%, a najbardziej liczne roczniki przekroczyły 30-tkę. Coraz lepiej widać, że liczba klientów na zakup pierwszego mieszkania będzie bardzo szybko spadać.
Z wynajmem podobnie... z tym, że tu liczba klientów nie dość, że będzie spadać, to... już właściwie bardzo spadła. Dodatkowo zauważmy, jak rośnie liczebność starszych roczników - osób w wieku 60 lat jest pierwszy raz więcej niż tych w wieku 28 lat (i to oni właśnie wkrótce przejdą na emeryturę, co spowoduje "bankructwo" ZUSu).
Tak, czy inaczej, jacyś tam klienci nadal na rynku są i to już zdecydowanie ostatni moment na sprzedaż (zwłaszcza, że mamy jeszcze bardzo niskie stopy procentowe). Kto szybko nie sprzeda, ten przegra życie ;)
To nasz pierwszy w miarę sensowny moment na kupno mieszkania. Liczebność 28-latków już o ponad 20% mniejsza niż w fazie szczytowej. Liczebność studentów zbliża się do minimum, więc i wynajem mieszkania jest coraz tańszy. Najbardziej liczne są roczniki w okolicach 35-lat, z których pewnie większość jest już zakredytowana, co przy spadających cenach raczej nie wróży większości z nich rychłego powrotu na rynek mieszkaniowy (chyba że w wyniku licytacji komorniczej ;)
Większość pokolenia powojennego wyżu demograficznego już na emeryturze, wzrasta liczebność roczników starszych (70+), co powoduje, że nie jest to jeszcze najlepszy (z punktu widzenia demograficznego) moment na kupno. Ponieważ to pokolenie w większości posiada mieszkania i to bez kredytu, odejście ich do lepszego świata spowoduje znaczny wzrost podaży na rynku (nawet mimo wprowadzenia ustawy o odwróconym kredycie hipotecznym - firmy/banki przejmujące mieszkania po starszych osobach też będą musiały je sprzedać lub wynająć).
Zauważmy jeszcze, że (zachowując aktualne tempo budowania domów/mieszkań) w 2017 roku będziemy mieli ich o jakieś 450 tys. więcej niż obecnie, co przy aktualnie brakujących wg deweloperów/pośredników 700 tys. mieszkań spowoduje, że będziemy już blisko punktu równowagi ;) My oczywiście mamy na temat brakujących mieszkań "nieco" inne zdanie, ale deweloperzy jakoś nas słuchać nie chcą ;)
Nasz dobry (chociaż nadal jeszcze nie najlepszy) moment na kupno. Rocznik 28-latków jest już o 30% mniej liczny niż w szczycie (ale nadal będzie szybko spadał).
Jeśli państwo miało zbankrutować, to już to zrobiło. Jeśli kredytobiorcy walutowi (i nie tylko) mieli się wyłożyć, to też już to zrobili.
Liczba studentów ustabilizowała się na niskim poziomie (mniej więcej 1/3 niższym niż w szczytowej fazie z okolicy 2008 roku), więc wynajem musi być w miarę tani, co powinno się przełożyć także na ceny sprzedaży. Z punktu widzenia kupna nadal "zagrożeniem" są roczniki pomiędzy 60 a 70 lat.
W stosunku do roku 2014 mamy już o jakieś 900 tys. mieszkań/domów więcej, więc już chyba nawet Bartek T. nie twierdzi, że mieszkań w Polsce nadal brakuje ;)
A wielka płyta, skoro stała nierzadko ponad 50 lat, raczej przetrwała też kolejne 6.
I wreszcie jest! Nasz najlepszy moment na kupno z punktu widzenia demografii :) Padło na rok 2029, bo to ostatni dostępny w narzędziu GUS (gdyby nie to, okazałoby się, że każdy kolejny rok jest jeszcze lepszy!). Liczebność potencjalnych klientów na kupno mieszkania to już tylko połowa wartości ze szczytu. Widzimy też pewne zmniejszenie się słupków z rocznikami starszymi - na rynek trafiło więc już całkiem sporo pozostawionych przez nich mieszkań. Studentów mało, klientów na kupno też mało, przy aktualnym poziomie budowania mamy już 2,2mln więcej mieszkań/domów niż teraz ;) A wielka płyta pewnie nadal stoi ;)
Patrząc jednak na strukturę wiekową widać, że nie trzeba się spieszyć, bo za jakiś czas sytuacja do kupna będzie jeszcze lepsza. Bardzo liczne roczniki powyżej 70 lat spowodują, że na rynek jeszcze długo będzie napływała szeroka fala mieszkań "z odzysku", a niepokojąco mało liczne roczniki poniżej 10 lat pokazują, że przed nami kolejna odsłona kryzysu demograficznego. W końcu w roku 2029 liczba Polaków wyniesie 36 mln, a wg niektórych szacunków w 2050 roku będzie to już tylko 32(!) mln - i wtedy mieszkania będą już praktycznie za darmo :) Chociaż tak długo chyba nie warto czekać ;)
Podsumowując... w dzisiejszym wpisie staraliśmy się zgadnąć, kiedy będzie dobry moment na kupno mieszkania. Wydaje się nam, że ten moment nadal nie nadszedł - chociażby dlatego, że kupowanie mieszkań w czasach niskich stóp procentowych to strategiczny błąd. Do tego dochodzą wprowadzane systematycznie ograniczenia w dostępności kredytu (rekomendacja SIII) oraz nieuchronny wzrost stóp procentowych. Na to wszystko nakłada się pogarszająca się sytuacja finansowa państwa, która załamie się wraz z przejściem na emeryturę roczników powojennego wyżu demograficznego. Oczekiwane (wraz z podwyżkami stóp) problemy kredytobiorców (głównie, ale nie tylko, walutowych) potęgują obawy o przyszłe problemy. Zakładając coś, co wydaje się nam najbardziej prawdopodobnym scenariuszem (wzrost stóp w perspektywie 2-3 lat) i pomijając to, co wydaje się być prawdopodobne, ale jednocześnie postawiłoby pod znakiem zapytania całe dzisiejsze rozumowanie (upadek światowego systemu finansowego), obstawiamy, że całkiem dobrym momentem na kupno własnego mieszkania w Polsce będą dopiero okolice roku 2020 (dodatkowo, jeśli grozi nam wejście do strefy Euro i związany z tym spadek stóp procentowych, to powinno to nastąpić właśnie w tej okolicy). Jeśli komuś się bardziej spieszy, to niezła wydaje się być też sytuacja od roku 2017 (stopy już raczej wyżej + rekomendacja SIII). A jeśli się komuś nie spieszy, to polecamy rok 2029, a jeszcze bardziej coś bliżej 2040 - wtedy większość obecnych kredytobiorców spłaci swoje 30-letnie kredyty, a ci, co ich nie wzięli, kupią po prostu mieszkania "za darmo" :)
Patrząc na to wszystko jeszcze bardziej ogólnie... trudno będzie przegapić dobry moment na kupno w kraju takim, jak Polska, w którym kierunek wyznaczony przez demografię jest tylko jeden. Każdy następny rok wydaje się być lepszy niż poprzedni - trzeba tylko obserwować dostępność/cenę kredytu i wybrać taki moment, w którym kredyt jest od dłuższego czasu słabo dostępny. A o kupowaniu mieszkań w celach inwestycyjnych, to radziłbym w naszych warunkach w ogóle zapomnieć. Pewnie będą jeszcze jakieś cykle na tym rynku, ale dramatyczna demografia nie pozwoli specjalnie rozwinąć skrzydeł żadnej kolejnej bańce.
Wielokrotnie podkreślaliśmy na tym blogu, że rynek mieszkaniowy w ogromnym stopniu zależy od ceny oraz dostępności kredytu - wszak bez kredytu nic by się nie stało, co się stało ;)
Polska nie jest oczywiście pod tym względem żadnym wyjątkiem. Kryzys amerykański także został wywołany sztucznie zaniżanymi przez lata stopami procentowymi, wspieranymi dodatkowo przez quasi-rządowe organizacje typu Fannie Mae i Freddie Mac. Szczególnie niebezpieczny okazał się eksperyment z kredytami subprime (dla "ryzykownych klientów"), które dodatkowo miały zmienne oprocentowanie (na początku niższe, potem wyższe).
Kryzysy w państwach europejskich (najpierw Irlandia, aktualnie Hiszpania, Portugalia, wkrótce pewnie Włochy i Francja) mają dokładnie taką samą genezę. Przyjęcie do Unii Europejskiej, a następnie do strefy Euro spowodowało nagłe obniżenie oprocentowania wszelkich kredytów, także mieszkaniowych. Wywołało to oczywiście bum inwestycyjny, który skutkował szybkim wzrostem cen, a następnie znacznym wzrostem liczby budowanych mieszkań/domów. W szczytowej fazie tego zjawiska celem nie było już kupowanie (pożyczanie) mieszkań dla siebie, ale kupowanie (pożyczanie) ich tylko po to, aby niedługo sprzedać je z zyskiem. W takiej sytuacji wszystko jest fajnie, dopóki znajduje się następny klient, który zechce od nas mieszkanie odkupić... co oczywiście nie trwa wiecznie (jak każda piramida finansowa) i z reguły kończy się w momencie podwyżek stóp procentowych. Dokładnie tak samo, jak znaczne obniżenie stóp powoduje gwałtowny wzrost ilości pieniądza na rynku (a w konsekwencji wzrost cen, bo proces budowlany jest na tyle długi, że nie jest w stanie natychmiast odpowiedzieć na gwałtowny wzrost popytu), tak i podwyżka stóp zmniejsza ilość pieniądza na rynku (i nagle okazuje się, że ten następny klient, który miał od nas drożej odkupić mieszkanie, już nie istnieje, bo nie jest w stanie pożyczyć więcej, niż my mogliśmy).
Na wykresach poniżej widzimy takie właśnie przełomowe momenty:
(zapamiętajmy wykres z USA, bo będziemy jeszcze do niego wracać)
Jest to absolutnie standardowy mechanizm i praktycznie tak samo było w Polsce. Z pewną małą różnicą - w Polsce jeszcze nigdy nie doświadczyliśmy znaczącego wzrostu stóp procentowych. Mieliśmy na to szanse w roku 2005 oraz w 2007, jednak wtedy "z pomocą" przyszły kredyty w walutach obcych (głównie we frankach). Jakie były finalne efekty możemy teraz zobaczyć chociażby na podstawie pozwów zbiorowych kierowanych przez zdesperowanych "frankowiczów" przeciwko bankom. Jednak w tamtych czasach efekt był taki, że oprocentowanie nowo udzielanych kredytów nie wzrosło (było wręcz przeciwnie), mimo wzrostu polskich stóp procentowych. Dzięki temu polska bańka mieszkaniowa osiągnęła rozmiary wyjątkowe na skalę światową i do tej pory nie zeszło z niej powietrze (wbrew temu, co starają się rozpowszechniać różnej maści "analitycy", porównujący aktualne ceny do roku 2006, kiedy to bańka miała już sporo za sobą).
Dla przypomnienia dwa wykresy, prezentowane już wcześniej na blogu.
Na pierwszym, przedstawiającym WIBOR 3M (czyli w pewnym uproszczeniu polskie stopy procentowe), zaznaczono okresy, w których dominowały kredyty złotówkowe (na czerwono) oraz frankowe (na zielono). Widać, że w momencie, w którym rosły polskie stopy procentowe, "pałeczkę" przejmowały kredyty denominowane w walutach obcych.
Dokładne wartości pokazane są na drugim wykresie.
Aktualnie mamy do czynienia (w większości krajów świata) z historycznie niskimi stopami procentowymi. W USA, Szwajcarii oraz w strefie Euro mamy je praktycznie na poziomie zerowym. W Polsce stopa główna NBP wynosi 2.50%, co jest zdecydowanie najniższą wartością w historii.
Można by więc zapytać, czy stopy procentowe wzrosną... ale to jest złe pytanie, bo nie powinniśmy pytać, czy wzrosną, ale kiedy wzrosną. Wszak z zera już spaść nie mogą (w Polsce niby jeszcze mają z czego spadać, ale nasze stopy zawsze były wyższe niż amerykańskie/europejskie/szwajcarskie, bo to jedyna szansa, żeby taka peryferyjna, czysto spekulacyjna waluta jak złotówka utrzymywała jakąś wartość).
Nawet KNF ostrzegała (przy okazji rekomendacji SIII), że niskie stopy procentowe to zjawisko "anormalne" i nie będzie trwało wiecznie. Przygotowała też ładny wykres (który też już prezentowaliśmy na blogu):
Widzimy, że w tzw. krajach rozwiniętych stopy procentowe w okolicy zera to anomalia i w ciągu ostatnich 40 lat zdecydowanie dłużej były powyżej 5% niż poniżej. Oczywiście można się spierać, czy teraz mamy szanse na oprocentowanie typu 10%, czy nie mamy... ale o tym w dalszej części wpisu ;)
Na wykresie wyżej trochę się przysłoniły wartości w Polsce z okolic 2000 roku, ale tam jest w granicach 20% :) Dokładny wykres polskich stóp procentowych wygląda tak:
Zwróćmy uwagę, że na wykresie mamy tylko 15 lat - tymczasem ogromna większość kredytów zaciągana jest na 25-30 lat, a ich (zmienne) oprocentowanie zależne jest dokładnie od wartości z tego wykresu.
Skoro już tak straszymy, to pokażemy jeszcze, co by było, gdyby stopy wzrosły trochę... albo trochę bardziej. Na początek obrazek z KNF (kredyt w wysokości 300 tys. złotych):
Widać tu, że rata ładnie rośnie wraz ze wzrostem stóp procentowych ;) Widać przy okazji, że zaciąganie kredytu konsumpcyjnego (bo znakomita większość kredytów mieszkaniowych taka właśnie jest) na więcej niż 25 lat jest dosyć słabym pomysłem, bo powoduje znaczny wzrost kosztów, a wysokość raty spada tak naprawdę bardzo nieznacznie.
Mamy też własną wersję tej tabeli dla tych, którzy nie chcą analizować tak dużej liczby liczb ;)
Aktualne oprocentowanie nowo udzielanych kredytów wynosi wg NBP średnio 5.6%, więc z takiego poziomu startujemy (zakładamy taką samą wysokość kredytu jak KNF - 300 tys. oraz okres kredytowania na poziomie 30 lat, bo jest to niestety najpopularniejsza wartość).
Za chwilę wyjaśnimy, dlaczego jeden z wierszy zaznaczono na czerwono, a tymczasem zobaczmy, że wzrost stóp procentowych o 1 p.p. powoduje wzrost raty naszego przykładowego kredytu o 200 złotych (wartości zaokrąglono do pełnych setek dla poprawy czytelności), czyli prawie 70 złotych dla każdych pożyczonych 100 tys.
Przy aktualnym średnim oprocentowaniu oddamy bankowi dwa razy tyle, ile pożyczyliśmy, przy wzroście stóp o 4 p.p. oddalibyśmy już trzy razy tyle. Oczywiście nie jest to wszystko takie proste, bo w celu zrozumienia, ile tak naprawdę oddamy bankowi, należałoby uwzględnić przyszłą inflację oraz to, czy nasze dochody podążają za inflacją. Dlatego też łączna kwota do spłaty jest wartością raczej poglądową niż pokazującą sensowną wartość dla dzisiejszych cen. Tak, czy inaczej widać, że wzrost stóp procentowych o 4 p.p. powoduje nominalny wzrost łącznej kwoty do spłaty o połowę.
A taki właśnie wzrost (4 p.p.) oznaczałby wartość, którą mieliśmy w Polsce w roku 2004 oraz 2008 - niech każdy sobie sam oceni, czy osiągnięcie tego pułapu jest prawdopodobne w ciągu najbliższych 30 lat. A jest to o tyle istotne, że wtedy nasza rata także wzrosłaby o połowę.
W tabeli wyżej ciekawy jest także ostatni wiersz, bo pokazuje, że znaczny wzrost stóp procentowych (a o takim byłaby mowa w przypadku wzrostu o 10 p.p.) powoduje, że nasza rata osiąga już naprawdę niepokojące rozmiary. W tzw. "krajach rozwijających" się nie jest to wcale takie niemożliwe - jeszcze na początku tego roku Turcja w ciągu jednej nocy podniosła swoją główną stopę z 4.5% na 10. Niedawno Rosja w krótkim czasie podniosła stopę z 5.5% na 7.5%, a w 2008 roku Węgry podniosły jednorazowo stopę procentową z 8.5 do 11.5%.
Jak widać, w krajach zagrożonych kryzysem walutowym takie rzeczy są realizowane w ramach obrony własnej waluty przed upadkiem. Czy taka akcja "ratunkowa" jest możliwa w Polsce? Trudno powiedzieć... ale skoro rząd przejmuje już prywatne emerytury obywateli, to sytuacja budżetowa raczej najlepsza nie jest. Słaba demografia, ciągle brak sensownych reform i permanentnie rosnące zadłużenie nie wróżą niczego dobrego. Jeśli Polska wpadłaby w prawdziwe problemy finansowe i waluta byłaby zagrożona, to raczej nikt nie będzie się specjalnie przejmował sytuacją polskich kredytobiorców mieszkaniowych.
Tak, czy inaczej, jest to scenariusz dosyć pesymistyczny i w normalnych warunkach nie spełni się tak szybko. Pytanie, czy (a raczej kiedy) stopy procentowe wzrosną i bez tego. Odpowiedź jest tak naprawdę w działaniach USA/FED. Świat jest tak powiązany finansowo, że decyzje USA/strefy Euro mają bezpośrednie przełożenie na sytuację Polski. Na razie stopy utrzymywane są w okolicach zera, prezes Europejskiego Banku Centralnego przebąkuje nawet o dalszych obniżkach... ale taka sytuacja raczej nie potrwa wiecznie.
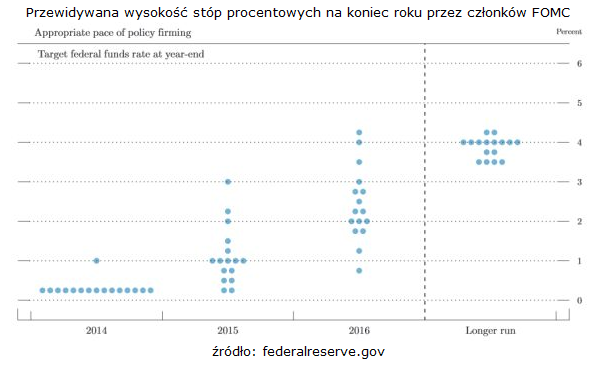
Poniżej wykres z oczekiwań członków FED na temat przyszłej wysokości amerykańskich stóp procentowych:
Widać na nim, że w 2014 roku podwyżek stóp nie będzie, za to wartość w okolicy 1% jest bardzo prawdopodobna w roku 2015. W 2016 mogłoby to już być 2-3%, a docelowo (w "długim terminie") stopa powinna wrócić do "typowej" wartości dla gospodarki USA, czyli 4% - stąd właśnie taki wzrost zaznaczyliśmy w naszej tabelce z wysokościami raty. Jeśli stopy procentowe w USA wzrosną, wzrosną także i u nas, bo z pewnością nie będziemy mieli niższych stóp niż Amerykanie.
Można się spierać, czy maksymalnie zadłużone USA przetrwałyby taką podwyżkę i czy w związku z tym jest ona możliwa... jednak skoro takie przewidywania mają członkowie FED, to warto mieć to na uwadze. Z drugiej strony, były już przewodniczący FED, Ben Bernanke, stwierdził, że "nie spodziewa się, aby za czasów jego życia stopy procentowe w USA
wróciły do swojego długoterminowego, normalnego poziomu na poziomie ok.
4%".
Jak widać, nawet w USA nie ma zgodności w tym temacie. Należy jednak pamiętać, że aktualne stopy procentowe w okolicy zera mogą być utrzymywane tylko dzięki drukowaniu dolarów przez FED, za które to dolary kupowane są amerykańskie obligacje. Taka sytuacja też nie potrwa wiecznie, bo już widać, że kolejne kraje starają się odchodzić/uniezależnić od dolara w transakcjach międzynarodowych - jeśli ten proces przybierze na sile, mnóstwo dolarów powróci do USA wywołując inflację (co spowoduje wzrost stóp, albo bankructwo kraju... a pewnie jedno i drugie). Szczerze polecam blog:
http://independenttrader.pl/
Jest tam dużo świetnych artykułów na ten temat.
Ale jest jeszcze trzecia strona... można się zastanawiać, czy polityka sterowania stopami procentowymi ma na celu ogólne dobro społeczeństwa, czy może jednak to, aby nieliczni wybrani robili świetny interes kosztem licznych, niewybranych. Mając do dyspozycji tak potężne narzędzie jak stopy procentowe, można wywoływać i kończyć kryzysy praktycznie w dowolnym momencie (o co zresztą FED jest w niektórych kręgach podejrzewany od czasów "Wielkiej depresji" z 1929 roku, w trakcie której zmniejszono podaż pieniądza o mniej więcej 2/3, wywołując prawdziwą, solidną depresję deflacyjną). W końcu to bardzo fajny mechanizm... pożyczyć komuś pieniądze na niski procent (oczywiście nie pożyczamy naszych pieniędzy, tylko jako bank generujemy je z powietrza lub pożyczamy cudze, zależnie od interpretacji), a potem podnosimy oprocentowanie i zaczynamy przejmować w wyniku problemów ze spłatą prawdziwe dobra (ziemia, domy, akcje) - ich cena znacznie spada, więc odpowiednie "siły" są w stanie kupić je "po taniości". Wystarczy tylko wiedzieć, kiedy należy taką akcję przeprowadzić - wiedza o przyszłej wysokości stóp procentowych wydaje się być do tego wystarczająca.
Ale taką teorię można by uznać za spiskową, tymczasem my tu rozprawiamy na poważnie ;)
I skoro nie wiemy, jak to właściwie będzie, to czas na wnioski ;)
Wiemy, że ultra niskie stopy procentowe to zjawisko wyjątkowe - wyjścia z niego są dwa: wzrost stóp lub bankructwo całego systemu finansowego i zamiana go na inny. Potencjalnie stopy mogłyby już niby zawsze być nisko, ale tak nigdy w historii nie było. Bo z niskimi stopami jest jeden podstawowy problem - zaniżanie stóp to tak naprawdę zaniżanie ceny pieniądza. Jeśli się przez długi czas zaniża wartość jakiegoś dobra, to spada jego podaż, bo produkcja/utrzymywanie przestaje być opłacalne. Jeśli permanentnie zaniża się wartość pieniądza, zmniejsza się ogólny poziom oszczędności. A oszczędności są konieczne do finansowania inwestycji/akcji kredytowej. Kiedy kończą się oszczędności, trzeba je odbudować, bo nie da się już prowadzić akcji kredytowej - wtedy stopy procentowe po prostu muszą wzrosnąć. A że przy tym jakiś kraj, czy nawet cały system może zbankrutować... no cóż, praw ekonomii nie da się oszukać - nie da się wiecznie żyć na kredyt, bo ostatecznie ktoś musi coś wypracować. Zwiększanie ilości kredytu/dodruk pieniędzy nie poprawi niczyjej sytuacji - tylko zwiększenie ilości pracy lub jej wydajności może poprawić sytuację społeczeństwa jako całości.
Kończąc ostatecznie nasze dzisiejsze wywody... wiele wskazuje na to, że stopy procentowe wzrosną i to już niedługo (oczywiście niedługo z punktu widzenia czasu spłaty 30-letniego kredytu, bo w ciągu pół/roku to może nawet polskie stopy jeszcze minimalnie spadną). Trochę wskazuje też na to, że padnie cały aktualny system finansowy. Czy w takich warunkach warto zaciągać kredyt na zmienne oprocentowanie, na 25+ lat, którego podstawowym zabezpieczeniem jest coś, co będzie systematycznie taniało? Hmm... może i warto, ale trzeba do tego sporo odwagi albo bardzo mało wiedzy.
Pojawiły się wreszcie wszystkie najważniejsze raporty z polskiego rynku mieszkaniowego (Reas, NBP i AMRON). Po ich przeczytaniu wniosek jest jeden - na ostateczne wnioski jest jeszcze trochę zbyt wcześnie ;) Zanim odpowiemy na pytanie, dlaczego tak jest, przyjrzymy się kolejno, co tym razem chłopaki ciekawego napisali.
Zaczniemy od NBP, bo to jest, w mojej ocenie, najmniej ciekawy raport. I to wcale nie dlatego, że jest w nim mało interesujących danych (jest wręcz przeciwnie), tylko dlatego, że wraz z kolejną edycją bardzo niewiele się w tym raporcie zmienia - możemy obejrzeć znakomitą większość wykresów, dostępnych w poprzednich edycjach. Jeśli ktoś nigdy nie czytał raportu NBP i nie chce mu się czytać całości (uważam, że co najmniej jeden warto w całości przeczytać), to zachęcam do obadania naszego poprzedniego "raportowego" wpiu:
http://wdomachzbetonu.blogspot.com/2014/03/what-do-you-read-my-lord-reports.html
Znajdziemy tam nieco bardziej dogłębną analizę raportu NBP. Tym razem skupimy się jedynie nad kilkoma elementami, które z różnych względów uznaliśmy za ciekawe.
Ale na początek mała dygresja - na tym blogu skupiamy się głównie na kwestiach mieszkaniowych, pomijając całkowicie segment nieruchomości komercyjnych oraz wybiórczo traktując temat domów jednorodzinnych oraz ziemi (chociaż nadal mamy nadzieję, że kiedyś znajdzie się czas na wpis w tym ostatnim temacie). Tymczasem w raporcie NBP pada kilka bardzo ciekawych stwierdzeń na temat rynku biurowego, które sugerują, że i w tym segmencie mamy coś w stylu bańki i jest to segment, który może wkrótce wygenerować sporo problemów. W raporcie czytamy tak:
"W Polsce na koniec I kw. 2014 r. było 6,48 mln m kw. powierzchni biurowej, z czego najwię-
cej (4,2 mln m kw.) zlokalizowane było w Warszawie. Zgodnie z danymi firmy doradczej JLL 12 w budowie jest ok.1,2 mln m kw. powierzchni biurowej, w tym ponad 0,6 mln m kw.
Stopa pustostanów dla najważniejszych rynków biurowych pozostała w I kw. 2014 r. na poziomie 12%, tj. zbliżonym do tego z końca 2013 r. oraz znacznie wyższym niż na koniec 2012r., kiedy wynosiła 9,1%. W Warszawie zaobserwować można utrzymujący się od
2012 r. wzrostowy trend stopy pustostanów powierzchni biurowych, która pod koniec I kw. 2014 r. wynosiła 12,2%. Jednocześnie czynsze transakcyjne za powierzchnię biurową klasy A
w Warszawie pozostają stabilne i wynosiły ok. 19 euro za m kw. za miesiąc. Pokazuje to, że dobrze zlokalizowane budynki biurowe wciąż cieszą się popytem. Natomiast dane o znacznej powierzchni biurowej w budowie w połączeniu z sytuacją ekonomiczną w Polsce i na świecie pozwalają wnioskować, że stopa pustostanów będzie rosła, zwłaszcza w starszych lub słabiej zlokalizowanych budynkach. Może stanowić to problem dla właścicieli tych budynków, których dochody będą spadać. Właściciele mogą zachęcać klientów niższymi czynszami, lub rewitalizować obiekty, jednak jest to związane z dodatkowymi kosztami."
Jak widać, stopa pustostanów rośnie, a w budowie jest jeszcze sporo nowej powierzchni (na poziomie 20% aktualnej). Raczej nie wpłynie to korzystnie na czynsze, a co za tym idzie także na wycenę całych budynków. No chyba że ktoś spodziewa się nagłego i znacznego wzrostu gospodarczego w Polsce... my spodziewamy się czegoś zupełnie przeciwnego, więc trzymalibyśmy się z dala od rynku nieruchomości komercyjnych (tak, jak trzymamy się z dala od rynku mieszkaniowego ;)
Koniec dygresji, wracamy do mieszkaniowych aspektów raportu NBP.
W poprzedniej edycji pisano o tym, że w Warszawie ceny zaczynają już rosnąć. W tej edycji napisano z kolei, że ceny są stabilne, z wyjątkiem Warszawy... gdzie zarówno na rynku pierwotnym, jak i na wtórnym, ceny lekko... spadły :) Taki to mieliśmy początek wzrostów w przedostatnim kwartale, zakończony, jak widać, już kwartał później.
Przyjrzyjmy się więc temu, co nie jest wróżeniem z fusów. Na początek wykres, o którym pisał już Credit Slayer na swoim blogu:
http://creditslayer.blogspot.com/2014/05/nowy-raport-dramat-rynku-wtornego-trwa.html

Wykres ten pokazuje... nie do końca wiadomo, co on pokazuje, ale widać, że to coś na wykresie rośnie ;) Niby jest to średni czas sprzedaży mieszkania na rynku wtórnym w poszczególnych miastach. Niestety nie wiemy, jak to jest liczone (czy w jakikolwiek sposób uwzględniane są mieszkania, które wystawiono na sprzedaż np. 3 lata temu i do tej pory nie zostało sprzedane?). Tak, czy inaczej, widać tu 2 ciekawe rzeczy. Po pierwsze, czas sprzedaży się coraz bardziej wydłuża i dotyczy to praktycznie wszystkich miast. W porównaniu do momentu, kiedy sprzedawało się wszystko praktycznie od razu (przełom 2006/2007) mamy teraz czasy sprzedaży nawet 5-krotnie dłuższe. Nie bardzo wiadomo, jakie to ma konkretnie przełożenie na cokolwiek, niemniej widać, że mieszkanie na rynku wtórnym jest teraz po prostu dużo trudniej sprzedać niż 8 lat temu (mimo historycznie niskich stóp procentowych!). Trochę to stoi w sprzeczności z doniesieniami deweloperów o znakomitej sprzedaży w drugiej połowie zeszłego roku oraz na początku aktualnego, a wszystko wynika z tego, o czym pisaliśmy już na blogu wielokrotnie - rynek wtórny wydaje się być dużo bardziej "zabetonowany" w swoich oczekiwaniach, przez co jego kosztem coraz większy udział uzyskuje rynek pierwotny (mamy dobrą sprzedaż deweloperów, ale sumaryczna sprzedaż na rynku pierwotnym i wtórnym nadal nie powala). Druga ciekawa rzecz to fakt, że na wykresie "góruje" Warszawa - to pokazuje coś, co można zobaczyć już po chwili przeglądania ogłoszeń - bardzo duża ich część to oferty absolutnie z kosmosu. Zupełnie, jakby ktoś nie zauważył, że cena typu 8 tys./m2 w starym bloku z wielkiej płyty jest, jakby nie było, trochę już niedzisiejsza. Chociaż trzeba przyznać, że oferty mieszkań kilku-kilkunastoletnich są czasem jeszcze bardziej przestrzelone (może to kwestia "posiadania" takiego mieszkania w kredycie frankowym?). Co by jednak nie mówić, czas sprzedaży na rynku wtórnym w Warszawie jest najdłuższy i to wcale nie jest dziwne - w końcu to jedyne miasto, w którym, patrząc po średnich cenach, "stare" mieszkanie jest znacząco droższe niż nowe. I to jest dla mnie totalna abstrakcja - rozumiem, że na Starym Mieście są tylko stare mieszkania i one trochę podbijają średnią, ale praktycznie wszędzie indziej są mieszkania i stare, i nowe. Ciekawe, jakie wartości musi osiągnąć powyższy wykres, aby sprzedający na rynku wtórnym zrozumieli, że czas dostosować ofertę do realiów, które (z ich punktu widzenia) będą się już tylko pogarszać (stopy procentowe, demografia, przyrost nowych zasobów mieszkaniowych).
Podobne wnioski można wyciągnąć z kolejnego wykresu:
Jak widać, Warszawa zdecydowanie wybija się ponad średnią na wykresie, pokazującym stosunek ceny ofertowej do transakcyjnej, osiągając aż 25% różnicy między tymi cenami. Nie znaczy to oczywiście, że każda transakcja różni się od wyjściowej ceny ofertowej o 1/5 - oznacza tylko tyle, że pośród ofert mamy sporą grupę takich, które nie mają żadnych szans na znalezienie nabywcy.
Z takiej sytuacji zadowoleni są oczywiście deweloperzy - oferują korzystniejsze ceny, jakoś tam dopasowane do aktualnego popytu wspieranego niskimi stopami procentowymi. Sprzedawcy na rynku wtórnym w sporej części oczekują cudu, który nigdy nie nadejdzie. Im dłużej będą czekać, tym gorzej dla nich, bo z czasem ich mieszkanie będzie coraz tańsze (generując jednocześnie spore koszty utrzymania). Chociaż... skoro "analitycy" mówią, że w tym roku zanotujemy kilkuprocentowe wzrosty cen, to może jednak warto poczekać? ;)
W raporcie NBP mamy fajne wykresy na temat cen - to jeden z nielicznych przypadków, który sięga (w nieco schowany sposób, ale jednak) do roku 2002:
Na wykresie co prawda dane tylko od połowy 2006 roku, ale w legendzie czytamy, że wartość na wykresach w 2002 roku wynosiła 100. Jak widać, w Warszawie jest aktualnie "tylko" 2 razy drożej niż w 2002 roku. Czyli z pewnością... taniej już nie będzie ;) Co ciekawe, w innych miastach jest jeszcze drożej, bo średnia dla 9 największych miast to "jedyne" 220%. Niestety coś się chłopakom stało złego z wartościami uwzględniającymi inflację (CPI) i na wykresach ich nie widać. Jednak z naszych wcześniejszych wyliczeń wynika, że, uwzględniając inflację, aktualnie jest o jakieś 60% drożej niż w roku 2002. I to mimo tego, że tym czasie zbudowano 1.5mln domów/mieszkań.
NBP standardowo pokazuje jakieś bzdury dotyczące zakupów gotówkowych na rynku pierwotnym:
Podstawowy błąd polega tu na tym, że udział 7 miast w wypłatach kredytów jest zdecydowanie zaniżony. Zgodnie z raportem AMRON (o którym za chwilę) na największe 7 miast przypada praktycznie dokładnie połowa wartości wszystkich udzielonych kredytów.
Dodatkowo, nie bardzo wiadomo, skąd takie wartości w pierwszej kolumnie raportu NBP, skoro AMRON podaje wartość nowo udzielonych kredytów mieszkaniowych na poziomie około 20% wyższym. Przyjmując dane z AMRON, otrzymamy w czwartej kolumnie tabeli NBP wartość w okolicach 2800, a to powoduje, że udział zakupów gotówkowych na rynku pierwotnym wyniesie już tylko 30%, co nam się wydaje dużo bardziej sensowną wartością.
Tradycyjnie w raporcie NBP możemy zobaczyć, że inwestorzy giełdowi jakoś nadal nie mogą dostrzec świetlanej przyszłości przed deweloperami:
Wyceny spółek na poziomie historycznych minimów w czasach, w których mieszkania podobno "idą jak woda", każą podchodzić do zapewnień o końcu kryzysu z dużą ostrożnością.
Ostrożności powinien uczyć także wykres o stopach procentowych:
Widać z niego, że bez kredytów w walutach obcych (które raczej już nigdy nie powrócą) ciężko będzie o utrzymanie niskiego oprocentowania przez dłuższy czas. Jak tylko stopy wrócą do swoich typowych poziomów (w Polsce oznacza to oprocentowanie rzędu 7%), pryśnie czar taniego kredytu oraz drogich mieszkań. Pamiętajmy, że przy wzroście oprocentowania w okolice 7% aktualna rata kredytu złotówkowego wzrośnie mniej więcej o 1/3 - można się domyślać, jaki to będzie miało wpływ na liczbę nowo udzielanych kredytów (która nawet teraz jest bardzo słaba) oraz na sytuację tych szczęśliwców, którzy rzutem na taśmę załapali się na kredyt z LTV100%.
Tradycyjnie, w raporcie NBP mamy sporo wykresów o przeróżnych kosztach. Niewiele zmieniło się w kosztach budowy - nadal koszt zbudowania 5-kondygnacyjnego bloku z garażem podziemnym osiąga w porywach 2.500 złotych za m2 mieszkania:
Na tym wykresie widać też pewną oczywistość - koszt wybudowania identycznego bloku praktycznie w każdym mieście jest taki sam. Nawet w Warszawie, która zupełnie nie wiedzieć dlaczego uważana jest za miasto, w którym te same produkty są znacznie droższe niż gdzie indziej (bo tu się dużo zarabia ;) koszt zbudowania standardowego bloku jest wyższy maksymalnie o 10% niż w pozostałych miastach.
Dlaczego więc deweloperzy nie sprzedają mieszkań po 4 tys. za m2, tylko chcą w okolicach 7 (w Warszawie), a wykres struktury ceny wygląda podobno tak?
Hmm... pewnie bierze się to z faktu, że koszty ogólne (cokolwiek to jest) to jakieś 800 złotych na m2, ziemia na wykresie to 1.000 złotych na m2 mieszkania (tymczasem średnia cena w Warszawie to okolice 600-700 złotych - dla bloku 5-piętrowego z pewnością znacznie mniej, bo takie budynki powstają praktycznie tylko na peryferiach). Projekt też jakiś taki drogi... 500 złotych za m2 za zaprojektowanie standardowego bloku z jednopoziomowym garażem? Mamy też ładnie dorysowany VAT (szkoda, że z raportu nie wynika, czy pozostałe składniki ceny to są warto netto, czy brutto - gdyby były brutto, to dorysowanie VATu dewelopera byłoby jawną manipulacją... ale jeśli są netto, to oznaczałoby chociażby, że średnia cena ziemi to już ponad 1.200 zł za m2 mieszkania).
Jakby nie było, trochę ten wykres dziwny (wersja tego samego wykresu z raportu z 2009 roku, w której zysk dewelopera wynosił 50%, zawsze bardziej nam się podoba, więc przytoczymy i ją dla przeciwwagi ;)
Na koniec jeszcze 2 wykresy, z których niewiele wynika:
Widzimy tu, że udział bezpośrednich kosztów budowy w cenie metra z reguły nie przekracza 40%. Widzimy także, że udział kosztów własnych dewelopera jest na podobnym poziomie - nie widzimy niestety, co to są te koszty własne. Pewnie zaliczają się do nich służbowe BMW X6... pytanie, czy są tu jakieś inne mechanizmy generowania kosztów, typu "usługi marketingowe", świadczone przez zagraniczne centrale polskich spółek ;)
Jak widać, w raporcie NBP jest dużo ciekawych danych, ale niespecjalnie się one zmieniają z kwartału na kwartał. Dlatego teraz przyjrzymy się raportowi Reas na temat sprzedaży na rynku pierwotnym w 1 kwartale 2014, a później zobaczymy, co słychać na rynku kredytów mieszkaniowych (raport AMRON).
Na początek tradycyjny wykres dotyczący mieszkań sprzedanych oraz wprowadzonych do sprzedaży w poszczególnych kwartałach:
Nadal widać przewagę liczby mieszkań sprzedanych nad wprowadzonymi w ostatnim kwartale i zmniejszenie sumarycznej wielkości oferty (która wciąż jest na poziomie wyższym niż w czasach bumu mieszkaniowego ;) Ciekawe, że Poznań wyłamał się z trendu i w ciągu ostatniego kwartału wielkość oferty wzrosła aż o 23.4%. Zupełnie przeciwnie było w Trójmieście i w Łodzi, gdzie spadła odpowiednio o 12.3 i 9.6% - limity Mdm zrobiły swoje, bo nieprzypadkowo sprzedaż szła dobrze szczególnie tam, gdzie limity są powyżej średniej ceny ofertowej. W takim na przykład Gdańsku sprzedano w ramach Mdm prawie 400 mieszkań w 1 kwartale, kiedy standardowo sprzedaje się ich około 1000 - podatnicy powinni być z siebie dumni, że wsparli zakup co trzeciego mieszkania deweloperskiego w tym mieście ;)
Ogólnie rzecz biorąc, chłopaki deweloperzy mocno przyspieszyli:
"W całej Polsce w pierwszym kwartale deweloperzy rozpoczęli budowę ponad 15,2 tys. mieszkań, czyli o 62,6% więcej, niż w analogicznym okresie 2013 roku, a także uzyskali w tym samym okresie pozwolenia na budowę 17 850 mieszkań (o 48,3% więcej niż rok wcześniej)."
Jak widać, trzeba szybko budować, póki stopy są nisko i wymagany wkład własny niezbyt wysoki... do tego ostatnie roczniki wyżu demograficznego przekraczają 30-tkę, więc później będzie już tylko trudniej.
Z ciekawostek jest w raporcie Reas takie stwierdzenie:
"Pomimo tego, że od wejścia w życie ustawy minęło już prawie dwa lata, mieszkania wprowadzone do sprzedaży w I kwartale 2014 roku, nadal w ponad połowie są oferowane bez zapewnienia nabywcom rachunku powierniczego. Według informacji z firm deweloperskich są to albo kolejne etapy już wcześniej realizowanych przedsięwzięć, albo też nowe inwestycje, w przypadku których deweloperzy spełnili przed 29 kwietnia formalny wymóg ogłoszenia sprzedaży. W sumie w łącznej liczbie lokali dostępnych na koniec marca w analizowanych miastach, tylko około 28% oferowanych jest z rachunkami powierniczymi."
Widać tu kolejną porażkę ustawodawcy. Po dwóch latach od wprowadzenia zabezpieczeń dla klientów (które i tak praktycznie przed niczym nie zabezpieczają), zaledwie nieco ponad 1/4 oferty spełnia wymagania ustawy. Pozostałe 3/4 nie spełnia i jest to całkowicie zgodne z prawem. Brawa dla rządu i parlamentu za prowadzenie skutecznej polityki! ;)
Z raportu Reas dowiadujemy się także, że mamy za sobą kolejny kwartał super sprzedaży deweloperów - w 6 największych polskich miastach chłopaki "upłynnili" nieco ponad 11 tys. sztuk towaru. Fajnie.
Jednak, jak zawsze, będziemy się trochę czepiać. Po pierwsze - w ramach tej super sprzedaży mamy mieszkania w Mdm (których nie było w poprzednim kwartale). Stanowiły one mniej więcej 15% całej puli- bez tych mieszkań wynik deweloperów byłby już zauważalnie gorszy niż w końcówce 2013 roku. Po drugie, w poprzedniej edycji raportu padło takie oto stwierdzenie:
"Trzeba jednak podkreślić, że w statystykach REAS do puli lokali
sprzedanych zaliczane są także płatne rezerwacje, w wyniku których
mieszkania nie są dostępne dla innych nabywców."
W tej edycji takiego stwierdzenia nie ma - nie wiadomo, czy oznacza to, że teraz do sprzedaży płatne rezerwacje się już nie liczą, czy może nadal się liczą, a jedynie wyjaśnienie po prostu zniknęło z tekstu. Co gorsza, nie wiadomo, czy mieszkania objęte płatną rezerwacją w ostatnim kwartale 2013 zostały zaliczone do sprzedaży w 1 kwartale 2014 (jak się domyślam, od rezerwacji do sprzedaży mijają raczej mniej niż 3 miesiące). Napisałem nawet do Reas w tej sprawie - niestety nie uzyskałem żadnej odpowiedzi, więc nadal nie wiemy, co właściwie wg Reas oznacza określenie "mieszkanie sprzedane" (a kiedyś myślałem, że to jest proste - ktoś kupuje, ktoś inny sprzedaje i to jest sprzedaż - jak widać, dziś czasy są bardziej skomplikowane ;)
Nie tylko w Reas mogliśmy poczytać o rewelacyjnej sprzedaży deweloperów. Pojawiły się nawet ładne tabelki, porównujące wyniki do pierwszego kwartału 2013:
Robi wrażenie, nieprawdaż? Wzrosty w niektórych przypadkach o ponad 100% - widać, że deweloperzy są na fali ;) Trochę się już tym tematem zajmowaliśmy we wpisie:
http://wdomachzbetonu.blogspot.com/2014/01/rekordowa-sprzedaz-niektorych.html
I tym razem także mamy własną wersję powyższej tabeli:
Tu już sprawa wygląda nieco gorzej. Nie wydaje się sensownym porównywanie ze sobą kwartałów, w których stopy procentowo były znacząco inne (1q2013 i 1q2014). Wielokrotnie powtarzaliśmy, ze rynkiem rządzi kredyt, dlatego naszym zdaniem, lepiej porównywać okresy, w których warunki kredytowe są bardzo zbliżone (poza tym, to nam lepiej pasuje do tezy ;) Porównując miniony kwartał z ostatnim kwartałem 2014 widać, że niektórym deweloperom sprzedaż wzrosła (nawet znacznie), a innym spadła (też znacznie).
Dodatkowo, przyglądając się nieco bardziej szczegółowo konkretnym firmom, nasz niepokój o sukcesy sprzedażowe rośnie jeszcze bardziej. Aktualny lider pod względem sprzedaży (Robyg) odnotował kolejny rekord, ale... ten deweloper dużo buduje w Gdańsku, gdzie Mdm generuje sporą sprzedaż, a dane kwietniowe na temat znacznego spadku liczby wniosków sugerują, że ta dobra passa może się niedługo skończyć.
Za to przypadek Marvipolu jest jeszcze ciekawszy. Wzrosty sprzedażowe firmy wynikają z wprowadzenia do oferty największej inwestycji w jej historii - Central Park Ursynów (nie będziemy się nad nią pastwić i zastanawiać, gdzie jest ten park, no i skąd to "central").
W każdym razie... w ciągu 20 dni od premiery (11 stycznia tego roku) sprzedano 61 lokali. W ciągu 3 miesięcy było ich już 171. Całkiem nieźle. Zwłaszcza, jak na inwestycję, dla której kontrakt na budowę podpisano 17 stycznia ;) A termin oddania to już... 7 grudnia 2015. To musi być naprawdę okazja, skoro tylu ludzi rzuciło się na coś, co 28 marca wyglądało tak:
A myślałem, że kupowanie kota w worku... znaczy dziury w ziemi mamy już dawno za sobą ;) Chociaż z drugiej strony, może nawet sami się skusimy na tę inwestycję? ;) Nie wiem, czy gdziekolwiek indziej bylibyśmy w stanie znaleźć taki rozkład:
Masakra :)
Wracając do raportu Reas... jest tam jeszcze podsumowanie:
"Zmniejszenie kolejny raz wielkości oferty przy wysokiej sprzedaży zaowocowało wyraźnym skróceniem okresu wyprzedaży bieżącej oferty (...) Trzeba przypomnieć, że w zasadzie każda wartość bliska 5 kwartałom sygnalizuje moment optymalnej wielkości oferty w relacji do sprzedaży. Jeśli zatem nowa podaż nie zacznie wyraźnie rosnąć, rynek wejdzie w fazę trwałej nadwyżki popytu nad podażą, a to powinno zaowocować wzrostem cen."
Gdzieś już to czytaliśmy (chyba nie raz ;) Sprzedaż nadal będzie super (mimo że mamy co do tego wątpliwości), a podaż nie będzie rosła (tymczasem sam Reas w tym samym raporcie pisze o silnych wzrostach liczby rozpoczynanych budów/uzyskanych pozwoleń). No i ceny wzrosną... jak zawsze :)
"Wzrost cen - w miastach o dużym udziale oferty spełniającej wymogi MdM - będzie zapewne nieco hamowany przez limity cenowe, ale w przypadku pozostałych miast może osiągnąć kilkuprocentowe wartości w skali roku."
Że co? Tam, gdzie dużo mieszkań łapie się w Mdm wzrosty będą hamowane? Dużo mieszkań w limicie, czyli limit wyższy niż bardzo wiele ofert... to chyba znaczy, że ceny tych ofert powinny szybko rosnąć do limitów, nie? :) Chyba że dopiero potem wzrost ten ma być hamowany ;) W pozostałych miastach, gdzie limity są niższe niż ceny, wzrost będzie kilkuprocentowy... dlaczego? :) Po to, żeby ceny były jeszcze dalej od limitów? Hello!?
"Niskie stopy procentowe w połączeniu ze wzrostem optymizmu nabywców spowodowanym poprawą sytuacji gospodarczej, a także obawami związanymi z możliwym wzrostem cen powinny sprzyjać utrzymaniu sprzedaży na dobrym poziomie, choć zapewne wysoki poziom z pierwszego kwartału będzie trudny do utrzymania we wszystkich kolejnych kwartałach. Podsumowując, ocena perspektyw dla rynku deweloperskiego płynąca z zachowań uczestników rynku oraz prognoz makroekonomicznych jest pozytywna."
Niskie stopy, które pewnie już w tym roku zaczną rosnąć i ten "magiczny" optymizm nabywców... ech Marek W. z najlepszych lat nie powstydziłby się takiego rozumowania. No i obawa przed wzrostem cen (kto nie kupi, przegra życie ;) z pewnością popchnie wielu "bezdomnych" do "kupna" mieszkania... najpewniej na kredyt (bo kto nie musi brać kredytu, ten pewnie już mieszkanie ma). A liczba udzielanych kredytów jakoś tak dziwnie, systematycznie spada.
Ocena dla rynku deweloperskiego jest pozytywna... to zupełnie jak nasza - kiedy ceny spadną, to będzie dla (prawie) wszystkich lepiej. Czyż to nie jest pozytywna perspektywa? ;)
Na koniec zostawiliśmy sobie raport AMRON, bo on zawiera najwięcej ciekawych danych.
Ale zaczniemy od tradycyjnego pastwienia się nad komentarzem ze wstępu do raportu.
Czytamy w nim tak:


Wytłumaczeniem faktu, że liczba kredytów spada, a deweloperzy notują dobrą sprzedaż jest niby fakt, że znacząca część transakcji odbywa się bez udziału kredytu. A my mamy inne wytłumaczenie - deweloperzy notują (jeszcze) dobrą sprzedaż kosztem rynku wtórnego, który nie potrafi się dopasować do zachodzących zmian (spadki cen). Widać to chociażby po ciągle rosnącym czasie, potrzebnym do sprzedania mieszkania (omawialiśmy stosowny wykres z raportu NBP). W 2012 roku banki udzieliły niespełna 217 tys. kredytów mieszkaniowych, tymczasem liczba wszystkich transakcji na rynku nieruchomości wyniosła wg GUS nieco ponad 320 tys. (nowszych danych nie ma). Jednak dane raportowane przez GUS obejmują nie tylko kupno mieszkań, ale także nieruchomości zabudowanych (pewnie w większości to dom+działka) oraz nieruchomości gruntowych (sama działka, niekoniecznie budowlana). Ponieważ tylko tych ostatnich było ponad 140 tys., to nie rozumiem, skąd miałby wynikać wniosek o dużej liczbie transakcji bez udziału kredytu, skoro liczba transakcji na rynku mieszkań/domów była niższa niż liczba udzielonych kredytów (mimo że chodzi tu o rok 2012, to w ciągu kolejnego niewiele się pewnie w tym temacie zmieniło). Dane o liczbie transakcji gotówkowych to chyba nie jest jakaś tajemnica... ale nigdzie ich znaleźć nie można. Na podstawie raportów NBP oraz AMRON można tylko oszacować, że najwyżej 30% transakcji na rynku pierwotnym to transakcje gotówkowe (chociaż NBP, na podstawie takich samych danych, wychodzi dwa razy więcej ;) Pamiętajmy też, że część (pewnie bardzo duża) tych transakcji "gotówkowych" to zamiana aktualnie posiadanego mieszkania na większe (taki manewr jest całkiem opłacalny w obecnych czasach, bo cena m2 mieszkania dużego jest zauważalnie niższa niż małego). Nikt nie przedstawił nigdy żadnych danych o liczbie transakcji gotówkowych, a ciągle, jak mantrę, powtarzane są brednie, że klienci wyciągnęli po pół miliona ze skarpety i kupili za to trochę krzywo posklejanych cegieł.
A to, że w Polsce mieszkania kupują Ukraińcy... nawet nie wiadomo, czy warto to komentować. Polaków na mieszkania nie stać, a ma być stać Ukraińców, dla których dochód na mieszkańca jest 4 razy niższy niż w Polsce? Polskie mieszkania mieli już wykupić kibice na Euro2012, teraz mają to robić Ukraińcy - ciekawe, kto będzie następny (a tak swoją drogą, to zakup polskiego mieszkania przez obywatela spoza UE to chyba nie jest najprostsza sprawa ;)
Mieszkanie jako bezpieczna i rentowna inwestycja dla pieniędzy ze skarpety... masakra :) Jaka bezpieczna, skoro mieszkania będą tanieć przez najbliższe kilkadziesiąt lat? I jaka rentowna, skoro realnie policzony zysk z wynajmu to w porywach 3% (zakładając, że cena mieszkania nie spadnie i że nie będzie żadnych problemów z lokatorami)?
Na dalszy spadek cen nie ma co liczyć... a my jednak liczymy (z bardzo wielu względów, o których napisano na tym blogu już pewnie setki stron i nie widzimy za bardzo powodów, dla których ceny miałyby rosnąć). Co do mieszkania jako zabezpieczenia na emeryturze, to... w momencie, w którym klienci na taki biznes przejdą na emeryturę, Polaków będzie już tak mało, a mieszkań tak dużo, że zamiast dochodów mieszkanie może stanowić jedynie koszt. Mieszkanie to fajna sprawa, jeśli chodzi o majątek, ale nie w kraju, który wymiera i w którym niedługo będzie tak mało młodych ludzi, że nie będzie komu takiego mieszkania wynająć.
Tak... teraz jest słabo, ale już za chwilę na pewno będzie lepiej. Zwłaszcza, jak znikną echa wniosków kredytowych z LTV100%, składanych na ostatni moment w końcówce zeszłego roku (o czym dalej). Jak stopy procentowe zaczną rosnąć oraz wzrośnie wymagany wkład własny do 20%, to na pewno kredytów będzie więcej ;) Tak, z pewnością tak będzie :)
W dalszej części raportu nie ma już takich dziwnych wniosków, więc wreszcie można przyjrzeć się obiektywnym danym.
Na początek ceny:
Wykres bardzo podobny do tego, który widzieliśmy w raporcie NBP, ale tym razem mamy słupki także sprzed 2006 roku. Widzimy, że aktualnie (uwzględniając inflację) jest mniej więcej o połowę drożej niż w 2004 roku (w 2002 roku było jeszcze trochę taniej). To każe sądzić, że ceny już na pewno nie spadną ;) Tak napisał pan Furga z ZBP, więc na pewno tak będzie ;)
Cena do dochodów też nie nastraja optymistycznie, jeśli ktoś chciałby, żeby ceny rosły:
0.5m2 mieszkania za przeciętne wynagrodzenie (brawa, że są tu chociaż wartości netto) to wynik bardzo słaby (mniej więcej dwukrotnie zbyt niski). Zauważmy także, że ceny w tak krótkim okresie czasu, jaki widzimy na wykresie, praktycznie nie mają związku z wynagrodzeniem - pensje ciągle rosną (w końcu mamy system inflacyjny, w którym mogą tylko rosnąć), a ceny mieszkań raz rosną, raz spadają. Wszak na tym rynku w krótkim czasie rządzi kredyt - dopiero po dłuższym czasie, kiedy luka podażowa może zostać wypełniona, sytuacja się stabilizuje (relacja cena metra/średni dochód osiąga sensowne wartości). Historia polskiego rynku mieszkaniowego jest na razie zbyt krótka, żebyśmy takiego zjawiska doświadczyli.
Kolejny wykres to standardowa liczba czynnych umów kredytowych:
Tu chyba jeszcze większy dramat niż w liczbie nowo udzielonych kredytów - przyrost o 1.000 w ciągu jednego kwartału jest wręcz podejrzany (może to błąd na wykresie i miało być 10.000?). Tak, czy inaczej, widać, że w czasach bumu, kiedy ceny rosły i sprzedawało się wszystko, liczba umów rosła w tempie prawie 200 tys. rocznie. W 2013 było to niecałe 90 tys., a rok 2014 zapowiada się jeszcze gorzej (mimo najniższych w historii stóp procentowych). Czyżby już nie miał kto brać kredytów? Starsi nie muszą, bo mają mieszkania z czasów PRL, a młodsi albo kredyt już mają, albo... wyjechali do UK/Irlandii. No i wyż demograficzny się kończy. Także cała nadzieja w tych mitycznych Ukraińcach, jak już im pan Akesander K. wraz ze swoją spółką gazową zapewni dobrobyt taki, jaki zapewnił w Polsce ;)

Jak widać, całkowity stan zadłużenia też niespecjalnie chce rosnąć (i bardzo dobrze). Na tym wykresie silny przyrost występował aż do roku 2011, jednak spora jego część z lat 2009-2011 to "zasługa" biednych kredytobiorców frankowych (wzrost stanu zadłużenia nie wynikał z nowo udzielanych kredytów tylko z wzrostu wysokości starych kredytów).
I w końcu przechodzimy do rzeczy najważniejszych w ostatniej edycji raportu.
Widzimy, że liczba udzielonych kredytów mieszkaniowych na początku roku jest niska (zwłaszcza w porównaniu z poprzednim kwartałem). Niecałe 42 tys. kredytów to tylko minimalnie więcej niż w 1 kwartale 2013 roku, kiedy stopy procentowe były dużo wyżej (~1.5%). Wtedy co prawda mieliśmy jeszcze spory udział Rns (okolice 20%), tym razem mamy Mdm (10%). Jakby nie było, przy historycznie niskich stopach procentowych wynik jest bardzo słaby.
Dalej mamy strukturę udzielonych kredytów względem LTV:
Mamy tu spadek udziału kredytów z LTV > 80% o 4.62 pkt procentowego. Jednak te dane mogą jeszcze nie w pełni oddawać skutki wprowadzenia rekomendacji SIII, ponieważ niektóre banki przyjmowały wnioski o kredyt z LTV100% nawet do 31 grudnia zeszłego roku. Co za tym idzie, część z kredytów udzielonych w 1 kwartale 2014 to kredyty z LTV100%. Jak duża jest to część, przekonamy się dopiero w przyszłym kwartale - wtedy właśnie okaże się, czy rekomendacja spowoduje prawdziwą zapaść na rynku kredytowym i czy deweloperzy nadal będą notować taką dobrą passę ;)
W długości okresu kredytowania zmienia się niewiele, chociaż nieznaczny spadek udziału grupy 25-35 lat też najpewniej wynika z zapisów rekomendacji SIII, która zabrania udzielania kredytów na okres dłuższy niż 35 lat (tymczasem w 1 kwartale 2014 takie kredyty jeszcze były udzielane - pewnie z takich samych względów, jak kredyty z LTV100%).
Tradycyjnie ZBP w swoim raporcie raczy nas oprocentowaniem/marżą modelowego kredytu, pisząc jednocześnie, że średnie oprocentowanie nowo udzielonych kredytów wyniosło 1 kwartale 2014 roku 5.60% - dlaczego więc modelowy kredyt nie jest właśnie takim, średnim kredytem, tylko jest kredytem dużo niżej oprocentowanym? Czyżby to przeszkadzało w teorii, że kredyty są teraz "tanie"?
W raporcie AMRON mamy także wzmiankę o Mdm i bardzo fajny wykres, pokazujący dlaczego najwięcej (procentowo) mieszkań w Mdm sprzedaje się w Gdańsku oraz Łodzi.
Prawie wszystkie transakcje w Łodzi oraz 2/3 transakcji w Gdańsku jest poniżej limitu Mdm, natomiast w Krakowie tylko 1 na 14 transakcji jest w ramach limitu. Paradoksalnie nie wynika z tego, że limity są ustawione jakoś tak zupełnie bez sensu - wynika raczej to, gdzie aktualnie mieszkania są najbardziej przeszacowanie.
W raporcie mamy też trochę informacji o tym, że deweloperzy mocno przyspieszyli z budową (co im się zaczęło już w poprzednim roku) i jednak nie zajmą się handlem pietruszką po to tylko, żeby zrobić ludziom na złość i żeby ceny wzrosły po ograniczeniu podaży.
Dalej mamy także tradycyjną tabelę ze średnimi całkowitymi cenami w poszczególnych miastach.
I tu też widać, gdzie ceny są najbardziej zawyżone, bo jakoś niespecjalnie widzę fundamentalny powód, żeby średnia cena mieszkania w Warszawie była o połowę wyższa niż we Wrocławiu (mimo że we Wrocławiu nigdy nie byłem ;)
Na koniec mamy jeszcze komentarz do raportu jednego z naszych ulubieńców, prof. Łaszka:
"Sytuacja jest wręcz idealna. Nie udzielamy już kredytów frankowych, zadłużenie w walutach spada, a tym samym spada ryzyko gwałtownego szoku i problemów z tymi portfelami. Nadwyżka mieszkań z poprzedniego cyklu wyprzedana, bank centralny mocno wspiera popyt, w tym mieszkaniowy, niskimi stopami, ceny nowych mieszkań są coraz bardziej dostępne, a ich produkcja bardzo opłacalna, produkcja kredytów też, a na dodatek ludzie chcą to wszystko kupować. Sektor wspiera też sytuacja za wschodnią granicą, jak wieść gminna niesie wzrastają zakupy mieszkań dokonywane przez naszych wschodnich sąsiadów. Nic więc dziwnego, że deweloperzy rozpoczynają nowe inwestycje, efektywna produkcja kredytów (liczona ich faktycznymi wypłatami, czyli przyrostem stanu zadłużenia skorygowanym o spłaty) lekko rośnie, rośnie też sprzedaż mieszkań (zarówno kupowanych na kredyt, jak też za gotówkę). Deweloperzy elastycznie dopasowali strukturę oferty do potrzeb rynkowych, zwiększając udział mieszkań mniejszych. W następnej fazie cyklu, jak wszystko pójdzie dobrze, klienci pewnie zaczną też pytać o mieszkania większe, ale na razie wszystko gra. Obyśmy tylko nie chcieli za dużo i nie zaczęli wszystkiego za bardzo poprawiać."
Sytuacja jest idealna... już sam wstęp sugeruje jakąś ściemę ;)
Czy ryzyko kredytów frankowych się zmniejsza? No nie wiem... ono nie jest duże, dopóki Szwajcarzy trzymają stopy w okolicach zera - kiedy je podniosą, te 150mld kredytów frankowych może bez problemu położyć nasz system bankowy. To byłby gwóźdź do trumny polskiego grajdołu... i realna szansa dla JKM na wprowadzenie zmian :)
Nadwyżka mieszkań z poprzedniego cyklu wyprzedana? To czemu ciągle można kupić mieszkania z 2008, czy 2009 roku? :)
Bank centralny mocno wspiera popyt niskimi stopami... no wspiera, ale czy to dobrze? W Hiszpanii też wspierał. I w Irlandii. Aaa... i w USA (a potem był kryzys na rynku subprime). Gdyby tak jeszcze wspierał na stały procent, to pół biedy - ale wspiera na zmienny. Jak zmienny się zmieni, to co będzie, profesorze? Przecież Pan wie, co będzie.
Ceny nowych mieszkań są coraz bardziej dostępne... hmm... ceny nie rosną, a wg GUS Polacy coraz więcej zarabiają - jeśli to ostatnie jest rzeczywiście prawdą, to może i są coraz bardziej dostępne. Ale 0.5m2 za średnią pensję to o wiele za mało - w tym tempie mieszkanie dla przeciętnego Polaka nigdy nie będzie dostępne. Chyba że wyjedzie do UK/Irlandii, jak 2mln jego rodaków.
Produkcja mieszkań jest bardzo opłacalna... my w to nie wątpiliśmy nigdy, ale na wykresach w raporcie NBP jakoś tego nie widać. Ba! Deweloperzy w Łodzi (wg wykresu) to praktycznie organizacje dobroczynne, bo pracują właściwie bez zysku.
Produkcja kredytów też jest opłacalna... a co to jest produkcja kredytów? Od kiedy kredyty się produkuje? Ja myślałem zawsze, że stworzenie wirtualnego, liczbowego zapisu w komputerze i wydrukowanie paru kartek papieru trudno nazwać produkcją. Prędzej nazwałbym to... oszustwem :)
Ludzie chcą to wszystko kupować... tak, na pewno chcą kupować te cuda produkowane przez deweloperów, gdzie optymalizacja generowania PUM na powierzchni działki czasem wręcz budzi podziw. Ludzie chcą kupować te świetne mieszkania, w których niekiedy żadna para ścian nie tworzy kąta prostego :) I to słowo "kupować"... powinno być raczej "pożyczać". Ludzie chcieliby kupować w normalnych cenach - w cenach, które są teraz, znakomita większość może tylko mieszkanie "pożyczyć".
Wieść gminna niesie, że Ukraińcy kupują... nie wiem, w jakiej gminie mieszka profesor, ale w naszej na ten temat panuje zupełna cisza. Chętnie zobaczę te statystki, ilu Ukraińców kupiło ostatnio mieszkania w Polsce. Pięciu?
Nic dziwnego, że deweloperzy rozpoczynają nowe inwestycje - no nic dziwnego, w końcu taki ich zawód. My rozpoczynamy nowe artykuły... kto miałby być tym zaskoczony? :)
Deweloperzy elastycznie dostosowali strukturę oferty do potrzeb rynkowych - masakra :) Jak ludzie przestali kupować (pożyczać), bo skończyły się kredyty we frankach na 130%, to deweloperzy... zaczęli zmniejszać mieszkania. Kiedyś 2 pokoje to było minimalnie 50m2, 3 pokoje to 65+ m2. Teraz 2 pokoje mogą być już na 35m2, a 3 na 50. To się nazywa elastyczne dostosowanie struktury oferty do potrzeb :) Kiedyś ludzie potrzebowali przestrzeni, teraz nie potrzebują... jak można pisać takie bzdury? Ludzie już nie mogą pożyczyć tyle co kiedyś, więc teraz im się sprzedaje taniej - ale nie taniej od metra (bo deweloper ze swojego zarobku zrezygnować nie chce), tylko sprzedaje im się mniej metrów i wmawia, że 40m2 to właściwie tyle samo co 50, skoro i tu są 2 pokoje (pokoiki) i tu. A że teraz nie ma kuchni (a kiedyś czasem była), to drobiazg - w końcu nowoczesny młody człowiek nie gotuje w domu, tylko chodzi na sushi i płaci za to kartą kredytową.
W następnej fazie cyklu klienci zaczną pytać o większe mieszkania - a ta następna faza cyklu to kiedy będzie? I, jak rozumiem, to będzie faza wzrostowa? I czym ten wzrost będzie spowodowany? Wzrostem stóp? Wzrostem wymaganego wkładu własnego? Końcem wyżu demograficznego? A może rząd przejmie resztę naszych emerytur i zafunduje deweloperom/bankom kolejny program pomocowy?
Ale się rozpisałem... chyba czas powoli kończyć, bo do końca nie dotrwają nawet najbardziej zagorzali sympatycy tego bloga ;)
W dzisiejszym wpisie rzuciliśmy okiem na najważniejsze raporty na temat polskiego rynku mieszkaniowego. Wynika z nich kilka ciekawych rzeczy - deweloperzy, wspierani przez Mdm, nadal sprzedają sporo, chociaż szumne, medialne "wzrosty" to raczej zabieg statystyczny niż prawdziwy sukces. Do tego Reas, który się tym zajmuje, nie odpowiedział na pytanie, jak właściwie tę sprzedaż oblicza i czy przypadkiem pewnej puli mieszkań nie liczy dwukrotnie.
Jakby nie było, nadal nie mamy jasnej odpowiedzi, czy rekomendacja SIII mocno wpłynęła na rynek mieszkaniowy, bo w minionym kwartale mieliśmy jeszcze kredyty z LTV100%, a niestety nie wiemy, ile ich dokładnie było.
Wszystko okaże się więc w kolejnym kwartale - wtedy kredytów z LTV100% na pewno już w statystyce nie będzie, a dodatkowo, kwietniowe dane na temat Mdm każą sądzić, że także (pozytywny) wpływ tego programu na sprzedaż deweloperów może się znacząco zmniejszyć.
Jedno wiemy na pewno - rynek wtórny z kwartału na kwartał leży coraz bardziej, a sprzedawcy sami sobie strzelają w kolano, utrzymując ceny z kosmosu.